
「奨学金なんて、みんな借りてるものでしょ」——この軽い感覚のまま契約に進んでしまうと、卒業後に想定外の重さを感じることがあります。
奨学金は、進学の選択肢を広げてくれる心強い制度である一方、貸与型であれば、卒業後に長期間にわたって返済していく借金であるという本質は変わりません。みんなが借りているから、なんとかなるだろうという感覚だけで金額を決めてしまうと、将来の生活設計に大きな影響を及ぼす可能性があります。
生徒や保護者の方と接する中で、進路やお金にまつわる話題を耳にすることがあります。奨学金を借りる前に知っておくべき現実を、中立的な立場で整理します。読み終える頃には、なんとなく借りるのではなく、正しい理解のもとで判断するための材料が揃っているはずです。
奨学金はもらえるお金ではない|借りる前に知っておくべき基本の落とし穴
奨学金という言葉から、なんとなくもらえるお金というイメージを持っている方も少なくありません。しかし、実際の制度を正しく理解しないまま契約してしまうと、卒業後に想定外の負担を抱えることになりかねません。ここでは、借りる前に知っておきたい基本的な落とし穴を整理していきます。
給付型と貸与型の違い|もらえると借りるでは大きな差
奨学金には、返済が不要な給付型と、卒業後に返済が必要な貸与型があります。この2つの違いを正確に理解しているかどうかで、将来の生活設計は大きく変わります。
日本学生支援機構「令和6年度学生生活調査」によれば、大学(昼間部)の学生のうち奨学金を受給している割合は51.1%にのぼるとされています。この受給者の割合には、日本学生支援機構の奨学金とそれ以外の奨学金(給付・貸与)の両方が含まれますが、このうち主流を占めるのは、返済不要の給付型ではなく、卒業後に返済が必要な貸与型です。
- 給付型:世帯収入などの基準を満たせば対象になるが、返済不要である分、対象となる家庭は限られる
- 貸与型:利用しやすい基準になっているが、卒業後に本人が返済していく義務を伴う
奨学金という言葉全体を、返済不要な制度だと思い込んだまま契約してしまうと、卒業後に初めて返済義務の重さに気づくということになりかねません。まず、自分が対象になるのは給付型か貸与型かを、早い段階で確認しておくことが出発点になります。
参考:令和6年度学生生活調査・高等専門学校生生活調査・専門学校生生活調査 | JASSO
利子型と無利子型の差が卒業後の返済総額にどう影響するか
貸与型の中にも、利子のつかない第一種と、利子のつく第二種という区分があります。この違いは、卒業後に返済する総額に直接影響します。
第一種奨学金は、返済総額が借りた元本とほぼ同じになるため、返済額の見通しを立てやすいという特徴があります。一方、第二種奨学金は借りた元本に利息が加わるため、返済総額は借入総額を上回ります。利率は利率固定方式と利率見直し方式のどちらかを申込時に選択でき、前者は返済完了まで利率が変わらず、後者はおおむね5年ごとに市場金利に合わせて見直されます。いずれの方式も上限は年3.0%と定められていますが、近年の金利上昇局面を受け、2026年7月時点で利率固定方式は上限の3.0%に達しており、以前と比べて利息の負担が大きくなりやすい状況にあります。
- 第一種(無利子):利息がつかない分、学力・家計の基準がやや厳しめに設定されている
- 第二種(有利子):基準は比較的緩やかだが、借りた分に利息が上乗せされる
同じ金額を借りたとしても、選んだ種類によって、卒業後に返す総額は変わってきます。この違いを知らないまま契約すると、返済が始まってから思っていたより多く返していると感じることにもなりかねません。
多くの親子が見落とす申し込みのタイミングと準備不足のリスク
奨学金は、進学が決まってから慌てて申し込むものだと思われがちですが、実際にはあらかじめ決まった申し込みの時期があり、この準備不足が思わぬ落とし穴になることがあります。
奨学金の申し込みには、高校在学中に申し込む予約採用と、大学入学後に申し込む在学採用があります。予約採用のほうが、より多くの学生が利用しており、進学先が正式に決まる前の高校3年生の段階で、手続きを進めておく必要があります。この申し込み時期を逃してしまうと、入学後の在学採用まで待つことになり、入学金や前期授業料の支払いに間に合わないということも起こり得ます。
- 予約採用:高校在学中に申し込む方式で、進学先決定前に手続きが必要
- 在学採用:大学入学後に申し込む方式で、予約採用に比べて手続きが遅れる
進学先が正式に決まってから動き出すのではなく、高校生になった段階で、申し込みの時期や必要書類について早めに調べておくことが、準備不足によるリスクを避ける鍵になります。次の章では、これらの基本を踏まえた上で、実際にどれくらいの負担になるのかを具体的に見ていきます。
参考:学生生活調査・高等専門学校生生活調査・専門学校生生活調査 | JASSO
奨学金の返済が重くなる理由|卒業後の生活を圧迫する仕組みを知る
奨学金の返済は、卒業後すぐに始まり、多くの場合15年前後という長期にわたって続きます。ここでは、この返済がなぜ重く感じられるのか、その仕組みと現実を具体的に見ていきます。
月々の返済額はいくら?収入と返済の現実的なシミュレーション
日本学生支援機構の調査によれば、大学学部生の平均貸与総額は313万円、平均返還年数は15年とされています。この金額を単純に均等返済で計算すると、月々の返済額はおよそ1万7,000円台になります。第二種奨学金の場合は、これに利息が加わるため、実際の返済額はやや高くなります。
この金額を、卒業後の初任給の手取り額と照らし合わせてみる必要があります。厚生労働省の調査によれば、大卒の初任給は約24万8,300円程度とされていますが、ここから税金や社会保険料が差し引かれた手取り額は、額面のおおよそ8割程度になるのが一般的です。家賃・食費・光熱費などの生活費を差し引いた後、奨学金の返済額が無理なく収まるかどうかを、具体的な数字で確認しておく必要があります。
- 平均貸与総額313万円、平均返還年数15年という数字を、自分の借入予定額に置き換えて考える
- 卒業後の手取り収入から、家賃・生活費を差し引いた残りで、返済額が無理なく収まるか確認する
- ボーナスをあてにした返済計画になっていないか、あらかじめ検討しておく
返済が滞るとどうなるか|信用情報への影響と家族へのリスク
「返済が少し遅れるくらい、大丈夫だろう」——この考え方には、正確な理解が必要です。
日本学生支援機構では、返還開始から6か月経過した時点で延滞3か月以上になった場合、個人信用情報機関に情報が登録される仕組みになっています。一度登録されると、返還状況は毎月更新され、この情報は返還完了から5年後に削除されます。個人信用情報機関に延滞情報が登録されると、スマートフォンの分割払いやクレジットカードの利用ができなくなる、住宅ローンなどが組めなくなるといった影響が生じる可能性があります。
さらに見落とされがちなのが、連帯保証人・保証人への影響です。奨学金の契約では、多くの場合、保護者などが連帯保証人となっており、本人が返済を延滞し続けると、督促は連帯保証人にも及びます。
- 延滞3か月以上が続くと、個人信用情報機関に情報が登録される可能性がある
- 登録された情報は返還完了から5年後に削除され、その間はクレジットカードやローンの審査に影響し得る
- 連帯保証人(多くの場合は保護者)にも督促が及ぶ可能性がある
返済が難しいと感じた場合は、延滞する前に、月々の返還額を減らせる減額返還制度や、返還期限猶予制度を利用することができます。返還期限猶予が承認されている期間は、個人信用情報機関に新たな情報が登録されることはありません。滞納してから対応するのではなく、苦しくなりそうな段階で早めに手続きを取ることが重要です。
「借りすぎ」が起きやすい理由|高校生・大学生には金額感覚が育ちにくい
「奨学金は、卒業後に返すお金」という理解はあっても、その金額感覚を実感として持つのは、高校生や大学生にとって簡単なことではありません。
その理由の一つは、まとまった金額が振り込まれる際、それが将来の自分の収入から返していくお金だという実感を持ちにくいことにあります。手元に届くのは毎月数万円程度の入金であり、借りているという感覚よりも使えるお金が増えたという感覚が先に立ちやすいためです。また、社会人としての収入をまだ経験していない段階では、返済額が将来の手取りに対してどれくらいの重みを持つのか、具体的にイメージすることも難しくなります。
- 毎月分割で振り込まれる仕組みのため、借入総額を一度に実感する機会が少ない
- 収入を得た経験がないため、返済額の重みを具体的にイメージしにくい
- みんな借りているからという周囲の状況に流され、必要な金額の検討がおろそかになりやすい
だからこそ、前の記事でも紹介した返済シミュレーションを、契約前の段階で親子で一緒に確認しておくことが、金額感覚のズレを埋める有効な手段になります。
参考:学生生活調査・高等専門学校生生活調査・専門学校生生活調査 | JASSO
参考:個人信用情報機関への個人情報・個人信用情報の登録 | JASSO
奨学金を借りる前に家族でできること|小中学生から始めるお金の教育
奨学金を軽く考えないためには、契約する段階になってから慌てるのではなく、小中学生のうちから、家族で少しずつ準備を進めておくことが有効です。最後に、具体的な実践方法を紹介します。
子どもと一緒に大学費用の総額を見える化するワーク
「大学に進学すると、実際いくらかかるのか」を、漠然としたイメージのままにせず、具体的な数字として見える化してみましょう。
以前の記事でも紹介したとおり、国公立大学の年間在学費用は約103万5,000円、私立大学文系は約152万円、私立大学理系は約183万円が目安とされています。これに入学金や、一人暮らしをする場合の生活費を加えると、進路によって総額は数百万円から1,000万円規模まで幅が出てきます。
- 進学を希望する分野(文系・理系、国公立・私立)を仮に決めて、4年間の総費用を一緒に計算してみる
- 自宅通学か一人暮らしかによって、総費用がどれくらい変わるかを比較してみる
- 計算した総額のうち、家庭で準備できる金額と、不足する金額を確認する
この見える化の作業を通じて、子ども自身が進学にはこれだけの費用がかかるという実感を持てるようになります。奨学金を検討する前提として、まず必要な総額を正確に把握しておくことが出発点になります。
奨学金以外の選択肢|教育ローン・学費免除・給付型奨学金を比較する
不足額が見えたら、次はその不足分をどう埋めるかを検討します。奨学金だけがすべての選択肢ではないという視点を持つことが大切です。
給付型奨学金は、住民税非課税世帯やそれに準ずる世帯であれば、返済不要の給付とあわせて授業料・入学金の減免を受けられる制度です。うちは対象外だろうと決めつけず、まず基準を確認してみることが重要です。教育ローンは、保護者が契約者となり、入学金や前期授業料など、入学前後に必要なまとまった資金を借りる際に活用されます。国の教育ローンは低金利で長期固定金利という特徴があり、まず検討したい選択肢の一つです。
- 給付型奨学金:返済不要。世帯の所得基準を満たすか、まず確認する
- 授業料減免制度:大学独自の減免制度を設けているケースもあるため、志望校の制度を調べる
- 教育ローン:保護者が入学前の一時的な費用を借りる際に活用しやすい
- 貸与型奨学金:給付型や減免制度で不足する場合に、必要な分だけ検討する
不足したらまず貸与型奨学金で埋めるという順番ではなく、返済不要の制度から優先的に検討し、本当に必要な分だけを貸与型で補うという考え方が、借りすぎを防ぐ基本になります。
今から積み立てると何年後にいくら用意できるか|親子で計算してみよう
不足額が分かったら、その一部を、貯蓄や積立によって前もって準備できないか、具体的に計算してみましょう。
計算は、以前の記事でも紹介した目標額÷準備期間÷12か月というシンプルな式で行うことができます。例えば、不足額として200万円を、小学5年生から大学入学までの8年間(96か月)で準備する場合、月々の目標額はおよそ2万1,000円になります。準備を始める年齢が早いほど、月々の負担は軽くなります。
- 不足額と準備期間を確認し、月々の必要額を実際に計算してみる
- 準備を始める時期が早いほど、月々の負担が軽くなることを、具体的な数字で比較してみる
- 計算した金額を、家庭の収支と照らし合わせ、無理のない範囲かどうかを確認する
この計算を親子で一緒に行うことは、単に数字を出す作業にとどまらず、奨学金に頼る部分を少しでも減らすために何ができるかを、家族で考えるきっかけになります。奨学金を軽く考えず、正しい理解のもとで必要最小限の借入にとどめること——それが、子どもの将来の生活を守る、確実な備えになります。
奨学金を学びのコストとして正しく判断するために知っておくべきこと
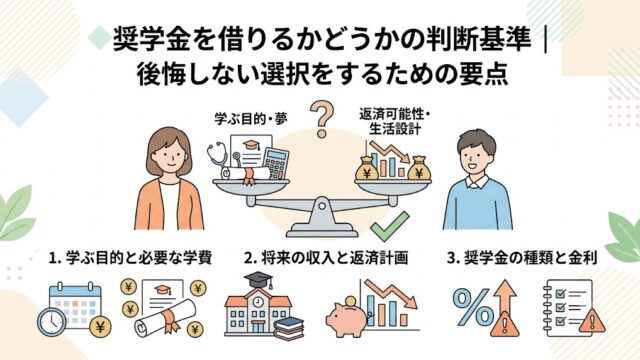
奨学金を借りるかどうかの判断は、単に足りないから借りるという発想ではなく、将来の見通しと照らし合わせて考えることが大切です。最後に、その具体的な視点を紹介します。
進学する学部・職種の平均収入から逆算する借りていい上限額の目安
「この学部に進んだら、将来どれくらいの収入が見込めるのだろう」——将来を正確に予測することはできませんが、この視点を完全に無視して借入額を決めるのも危険です。
厚生労働省の賃金構造基本統計調査などでは、学歴別の平均的な賃金水準の傾向が公表されており、業界や職種によって収入の水準に差があることが知られています。ただし、こうした統計はあくまで平均的な傾向であり、同じ学部・学科を卒業しても、就職先や個人のキャリア選択によって収入は大きく変わります。この学部だから将来は安泰、あるいはこの学部だから不利といった単純な決めつけは避けるべきです。
- 借入総額を、卒業後に想定される初任給の何か月分に相当するかという視点で考えてみる
- 特定の学部・職種の年収データを鵜呑みにせず、あくまで参考情報の一つとして扱う
- 将来の収入が読めないからこそ、借入額は無理のない範囲にとどめるという慎重な姿勢を基本にする
将来の収入を正確に予測できない以上、借りられる上限ではなく返せる見込みが立つ範囲で借入額を考えるという姿勢が、現実的な判断基準になります。
借りるなら計画が命|返済シミュレーションを高校入学前に作る理由
「進学先が決まってから、返済のことを考えよう」——この順序を、あえて逆にすることをおすすめします。
日本学生支援機構の公式サイトには、貸与月額や貸与期間を入力するだけで、毎月の返還額や返還完了までの期間を試算できるシミュレーションツールが用意されています。このツールを、進学先が正式に決まる前の、高校入学前後の段階で一度使っておくことには大きな意味があります。
- 進学先や借入額がまだ確定していなくても、想定される金額でシミュレーションしてみる
- もし〇〇万円借りたら、卒業後何年間、月々いくら返すことになるかを、具体的な数字で確認しておく
- 進路が具体化するたびに、シミュレーションを更新し、家族で数字を共有し続ける
早い段階で一度シミュレーションをしておくことで、いざ進学先が決まったときに、慌てずに冷静な判断ができるようになります。計画は借りる直前に立てるものではなく、早くから継続的に更新していくものという考え方に切り替えていきましょう。
子どもに借金の感覚を正しく教えるための親の言葉かけ
奨学金を軽く考えないためには、最終的に子ども自身が、これは自分の借金であるという感覚を持てるかどうかが鍵になります。
- 「奨学金をもらう」ではなく「奨学金を借りる」という言葉を、日頃から意識して使う
- 「これは、将来のあなたが返していくお金だよ」と、契約者が子ども自身であることを繰り返し伝える
- 返済シミュレーションの結果を見せながら、「これくらいの金額を、これくらいの期間かけて返していくことになる」と、具体的なイメージを持たせる
親が手続きのすべてを代行してしまうと、子どもは当事者としての実感を持たないまま契約が完了してしまいます。言葉の選び方一つで、子どもが奨学金をどう受け止めるかは大きく変わります。もらえるお金ではなく自分が背負う責任のあるお金として正しく理解できるよう、日頃の会話から丁寧に伝えていくことが、後悔のない奨学金の利用につながります。
まとめ:奨学金を軽く考えないために|今日から親子でお金の話を始めよう
奨学金はもらえるお金ではなく、多くの場合、卒業後に長期間かけて返していく借金です。給付型と貸与型、無利子と有利子の違いを正しく理解しないまま契約すると、返済が始まってから想定外の重さに気づくことになりかねません。
大切なのは、進学費用の総額を早い段階で見える化し、給付型奨学金や教育ローンなど他の選択肢と比較した上で、本当に必要な分だけを借りることです。そして、借りる前に返済シミュレーションを行い、借りられる上限ではなく返せる見込みが立つ範囲で金額を決めること。この一連のプロセスを子どもと一緒にたどり、もらうではなく借りるという言葉を意識して使うことが、納得感を持って進路とお金に向き合う力を育てます。