
「車が欲しいけど、ローンとリース、どちらがいいんだろう」——大きな買い物を検討するとき、多くの方がこの選択で迷います。
ローンとリースは、どちらも今すぐまとまった資金がなくても利用できるという点では似ていますが、そもそもの仕組みや、最終的に手元に何が残るかという点で、根本的に異なります。なんとなく月々の支払いが安いからという理由だけで選んでしまうと、後になって思っていたのと違ったと感じることもあります。
この記事では、ローンとリースの違いを基礎から中立的な立場でわかりやすく解説します。特定の契約方法をおすすめするものではありませんが、読み終える頃には、ご自身の目的や状況に合った選び方を、ご自身で判断できる材料が揃っているはずです。
ローンとリースの違いがなんとなくしかわからない理由
「月々の支払いがあるという点では、どちらも同じでは」——多くの方が、ローンとリースを漠然と似たものとして捉えています。まずは、この2つの仕組みを整理し、なぜ混同されやすいのかを見ていきましょう。
似ているようで全然違う!ローンとリースの仕組みを図解で整理
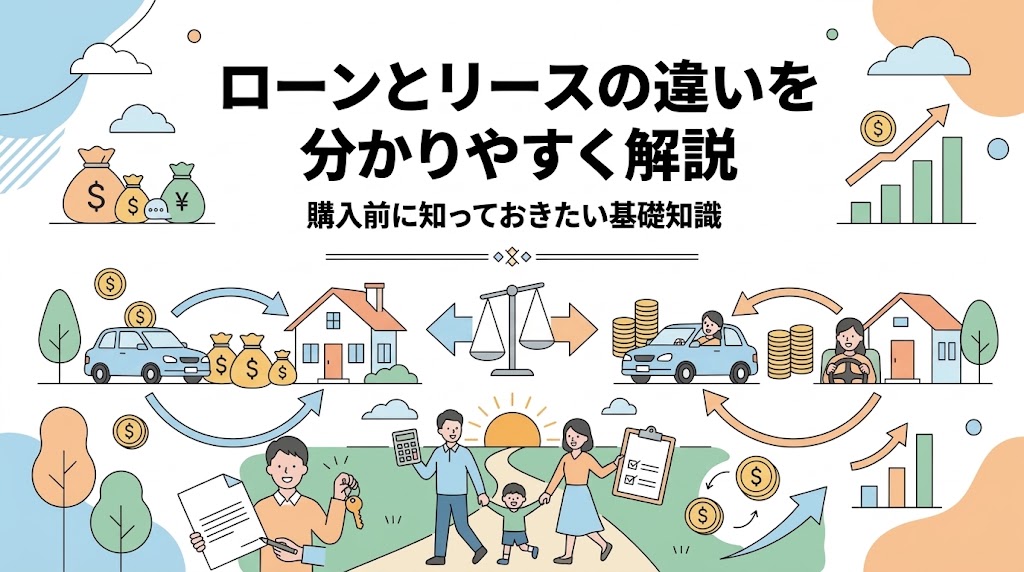
ローンとリースは、どちらも分割で毎月お金を支払うという見た目の共通点があるため、混同されやすい仕組みです。しかし、その根本にある考え方はまったく異なります。
ローンは、金融機関などからお金を借りて商品を購入し、その借入金を分割で返済していく仕組みです。支払いが完了すれば、商品(車であれば車両)の所有権は購入者に移ります。一方リースは、リース会社が商品を購入し、その商品を契約者に貸し出す仕組みです。契約者は、あくまで借りて使っている立場であり、契約期間中も契約終了後も、原則として所有権はリース会社側にあります。
- ローン:お金を借りて購入する。支払い完了後は自分のものになる
- リース:モノを借りて使う。契約終了後は原則として返却する
この購入と賃借という根本的な違いこそが、ローンとリースを分ける基本的なポイントです。
月々の支払い額が同じなのに、なぜ契約内容が違うの?
「同じくらいの月額なら、どちらでも変わらないのでは」——実は、月々の支払い額が近くても、その中身は大きく異なります。
車を例に考えると分かりやすくなります。自動車ローンの場合、車両価格の全額(頭金を除く)を分割で支払う仕組みが基本です。一方、車両価格から数年後の予想下取り価格(残価)をあらかじめ差し引き、残りの金額だけを分割で支払う残価設定ローンという方式もあり、これは通常のローンより月々の支払いを抑えられます。カーリースも同様に、車両価格の一部を残価として据え置き、残りを月額料金として支払う仕組みが多く採用されています。
- 通常のローン:車両価格の全額を分割で支払うため、月々の負担は比較的大きくなりやすい
- 残価設定ローン:残価を差し引いた金額を分割するため、月々の負担を抑えられるが、契約者に所有権がある
- カーリース:残価を差し引いた金額に加え、税金・保険料なども含めた月額料金になっていることが多いが、所有権はリース会社にある
同じような月額であっても、何にお金を払っているのか、最終的に何が手元に残るのかがまったく異なるという点を、正しく理解しておく必要があります。
子どもに聞かれたとき答えられる?ローン・リースの本質的な差
「車をローンで買うのと、リースで借りるのとでは、何が違うの?」——子どもからこう聞かれたとき、シンプルに説明できるでしょうか。
この違いを一言で表すなら、ローンは自分のものにするための借金、リースは他人のものを借りる契約という説明が分かりやすいでしょう。
- ローン:最終的に自分の所有物になる。自由に使い方を変えたり、売却したりできる
- リース:最終的に返却するのが原則。自由なカスタマイズには制限がある場合が多い
この本質的な違いを理解しておくことは、車に限らず、将来子どもが何かを買うのか借りるのかを判断する場面でも役立つ、基本的な金銭感覚につながります。
ローンとリースの違いを所有権で理解する
これまで見てきたローンとリースの違いを、より深く理解するための鍵となるのが所有権という考え方です。ここでは、この視点から両者を整理し、実際の対象別の使われ方、そして所有権の有無が生む具体的な違いを見ていきます。
ローンは自分のものになる契約、リースは借り続ける契約
ローンとリースを一言で区別するなら、所有権が最終的に誰にあるかという点に集約されます。
ローンは、金融機関などからお金を借りて商品を購入する契約です。返済が完了すれば、その商品は完全に自分の所有物になります。途中で自由に売却したり、改造したりすることも可能です(ただし、返済が完了するまでは所有権が留保される契約もあります)。
一方リースは、リース会社が商品を購入し、それを契約者に貸し出す契約です。契約者はあくまで借りている立場であり、契約期間が終われば、原則として商品を返却します。近年は、契約満了時にそのまま譲渡されるプランを用意しているリース商品もありますが、これは例外的な扱いであり、基本の考え方は借りて使うというものです。
- ローン:お金を借りて購入し、完済後は自分の所有物になる
- リース:モノを借りて使い、契約終了後は原則として返却する
この違いを踏まえると、月々の支払いがあるかどうかではなく、最終的に何が手元に残るかで考えることが、両者を理解する近道になります。
車・家電・住宅…モノ別に見るローンとリースの使われ方
ローンとリース、それぞれが実際にどのようなモノで使われているかを見てみると、その特徴がより具体的に見えてきます。
車については、以前の章で紹介したとおり、自動車ローンと残価設定ローン、そしてカーリースという複数の選択肢があります。所有を前提とするならローン、所有にこだわらず定額で乗り続けたいならリースという住み分けが一般的です。
家電については、法人向けにコピー機やパソコンなどをリースで導入するケースは多くありますが、一般家庭向けの家電については、購入(現金一括またはクレジットの分割払い)が主流で、リースはあまり一般的ではありません。
住宅については、ローンという言葉が広く使われますが、これは正確には住宅ローンという、不動産を担保にした借入です。住宅そのものをリースするという一般的な仕組みはなく、賃貸住宅に住むという選択肢が、リースに近い考え方(所有せずに借りて住む)にあたります。
- 車:ローン・残価設定ローン・カーリースなど、複数の選択肢が広く普及している
- 家電:一般家庭向けは購入が主流で、リースは主に法人向け
- 住宅:所有するなら住宅ローン、所有しない選択肢としては賃貸という形が一般的
対象によって、ローンとリースの普及度や仕組みが異なる点も、あわせて知っておくとよいでしょう。
所有権があるかどうかで、売却・改造・解約のルールがここまで変わる
所有権の有無は、契約期間中の使い方や、契約を終えるときのルールにも、大きな違いを生みます。
売却について、ローンで購入した(あるいは完済した)モノは、自分の判断で自由に売却できます。一方リースのモノは、あくまでリース会社の所有物であるため、契約者が勝手に売却することはできません。
改造・カスタマイズについても、ローンで購入したモノは自由に手を加えられますが、リースのモノは、契約会社によっては改造やカスタマイズが制限されている場合があります。
解約についても違いがあります。ローンは、途中でやめたいと思っても、借りたお金を返済する義務自体はなくなりません。リースは、契約期間の途中で解約すると、残りの期間分の料金や違約金が発生することが一般的です。
- 売却:ローン(所有物)は自由にできる、リース(借り物)はできない
- 改造:ローンは自由、リースは契約内容によって制限されることがある
- 解約:ローンは返済義務が残る、リースは違約金が発生することが多い
所有しているかどうかという一点を基準に考えると、ローンとリースそれぞれの契約で何ができて何ができないのかが、整理しやすくなります。
ローンとリースはどちらがお得?後悔しない選び方の基礎知識
ここまで、ローンとリースの仕組みと本質的な違いを見てきました。最後に、実際にどちらを選ぶべきか、その判断基準を整理していきます。
トータルコストで比較!ローンとリースはどちらが安くなるケースが多い?
「結局、どちらが安いのか」——これは、一概にどちらとは言い切れない問いです。比較する際は、月々の支払い額だけでなく、トータルコストで考える必要があります。
ローンで購入する場合、車を例にすると、車両価格に加えて、税金・保険料・車検費用・メンテナンス費用などを、契約者自身が別途負担することになります。一方カーリースの多くは、これらの費用があらかじめ月額料金に含まれているため、支払いが一本化され、家計の見通しを立てやすいという特徴があります。ただし、リースは契約期間中ずっと支払いが続き、契約終了後に手元に何も残らないという点も、トータルで考える際に見落とせない要素です。
- ローン:完済すれば所有物として資産価値が残るが、税金・保険・メンテナンス費用は別途かかる
- リース:月々の支払いに諸費用が含まれ管理はしやすいが、契約終了時には手元に何も残らない
長期間乗り続ける予定であれば、最終的に所有できるローンのほうが、トータルではコストを抑えられる場合があります。反対に、短いサイクルで乗り換えたい、あるいは月々の支払いを一定に保ちたいという場合は、リースが向いているケースもあります。どちらが安いかは、利用期間や使い方によって変わるという前提を持っておくことが大切です。
ライフスタイル別チェックリスト|ローン向きの人・リース向きの人
自分のライフスタイルや価値観に照らして、どちらが向いているかを考えてみましょう。
ローンが向いている人の特徴は、次のようなものが挙げられます。
- 長く同じものを使い続けたい人
- 自由に改造やカスタマイズを楽しみたい人
- 将来的に売却して資金化する可能性も考えたい人
リースが向いている人の特徴は、次のようなものが挙げられます。
- 定期的に新しいモデルに乗り換えたい人
- 月々の支払いを一定にして、家計管理をシンプルにしたい人
- 税金や保険料の手続きなど、諸費用の管理を一本化したい人
どちらが優れているというものではなく、自分が何を大切にしたいかによって、向き不向きが変わるという考え方が基本になります。
子どもと一緒に考えたい買う・借りる・ローンを組むの判断軸
このテーマは、車や家といった大きな買い物に限らず、日常のさまざまな場面で応用できる考え方です。子どもと一緒に、次のような視点で考えてみましょう。
- 所有したいか、借りたいか:自分のものとして長く使いたいのか、期間限定で使えれば十分なのかを考える
- 総額でいくらかかるか:月々の支払いだけでなく、最終的に支払う総額と、手元に何が残るかを比較する
- 将来の生活の変化を見込んでいるか:引っ越しやライフステージの変化が近い将来にありそうかどうかも、判断材料になる
こうした判断軸は、将来子どもが自分で大きな買い物を検討する場面でも、そのまま役立つ考え方です。ローンとリース、どちらがいいかという問いを通じて、所有することと借りること、それぞれの意味を考える機会を、親子で持ってみてはいかがでしょうか。
まとめ:ローンとリースの違いを正しく知ることが、賢い購入判断と子どものお金教育の出発点
ローンは借りたお金で購入し完済後に所有物となる契約、リースはモノを借りて使い契約終了後に返却する契約です。この所有権の違いが、売却・改造・解約のルールにも影響します。
どちらが得かは一概に言えず、長く使いたいか、定額で管理したいかなど、ライフスタイルに応じて選ぶことが大切です。この買う・借りるという判断軸は、子どもと一緒に考えることで、将来役立つ実践的な金銭教育の機会にもなります。