
「進学費用の準備は進めているけれど、家計全体でどうバランスが取れているのか、正直よく分からない」——教育費・奨学金・住宅ローン・老後資金など、家計に関わるさまざまなテーマは、それぞれ独立しているように見えて、実は一つの家計の中でつながっています。
教育費だけを切り離して考えていると、住宅ローンの返済時期や老後資金の準備時期と重なってしまうダブルピークに気づかないまま、時間だけが過ぎてしまうことがあります。だからこそ、進学にかかる費用を、家計全体のライフプランの中に位置づけて、一枚のシートで見える化しておくことが役立ちます。
親子で作る進学とお金のライフプランシートの考え方と、具体的な作り方を整理します。読み終える頃には、ご家庭の教育費とライフイベントの全体像を、一枚のシートに落とし込むための材料が揃っているはずです。
教育費はいくら必要?進学ルート別にお金の全体像を把握しよう
ライフプランシートを作る出発点は、教育費の全体像を、具体的な数字で正確に把握することです。ここでは、進学ルート別の費用と、見落とされがちなコストを整理していきます。
幼稚園から大学まで、かかる教育費の平均額を一覧で確認
文部科学省「令和5年度子供の学習費調査」による、幼稚園から高校までの年間学習費(学校教育費・学校外活動費含む)の目安は次のとおりです。
- 幼稚園(年額):公立 約18.5万円/私立 約34.7万円
- 小学校(年額):公立 約36.7万円/私立 約174.2万円
- 中学校(年額):公立 約54.2万円/私立 約155.7万円
- 高校・全日制(年額):公立 約59.8万円/私立 約102.6万円
15年間の総額でみると、すべて公立で約596万円、すべて私立で約1,976万円という試算になります。さらに大学については、日本政策金融公庫の調査による年間在学費用の目安が、国公立大学で約103.5万円、私立大学文系で約152.0万円、私立大学理系で約183.2万円とされています。
これらの数字を並べてみると、幼稚園から高校卒業までと、大学進学以降とでは、必要になる金額の規模が大きく変わることが分かります。まずはこの全体像を、家庭の状況に照らして確認するところから始めましょう。
参考:【令和5年度子供の学習費調査結果のポイント】 令和8年1月16日 1 学習費全体の状況 (
参考:教育費に関する調査結果
公立・私立・理系・文系で変わる進学ルート別の総費用シミュレーション
進路の組み合わせによって、教育費の総額は大きく変わります。代表的なルートで比較してみましょう。
すべて公立で進み、大学も国公立に進学した場合、15年間の学習費約596万円に、大学4年間の費用約414万円(年間約103.5万円×4年)を加えると、合計はおよそ1,010万円という試算になります。一方、幼稚園から高校まですべて私立で進み、大学も私立理系に進学した場合、15年間の学習費約1,976万円に、大学4年間の費用約732万円(年間約183万円×4年)を加えると、合計はおよそ2,700万円を超える計算になります。
- オール公立ルート:15年間と大学4年間を合わせて、およそ1,000万円規模
- オール私立・理系ルート:同じ期間で、およそ2,700万円を超える規模
同じ大学進学という目標であっても、選ぶルートによって、必要な総額には2倍以上の差が生まれます。この差を正確に把握しておくことが、家計全体のライフプランを組み立てる上での土台になります。
教育費以外に見落としがちな隠れコストとは
学費の総額を把握しただけでは、教育費の全体像としてはまだ不十分です。次のような費用も、あわせて見込んでおく必要があります。
- 一人暮らしをする場合の初期費用(契約費用・家具家電・引っ越し費用など、40万〜50万円程度)と、月々の生活費(全国平均で月13万円台)
- 塾や予備校など、学校外活動費として計上される受験関連の費用
- 制服・教材費・部活動費など、学校のパンフレットには明記されにくい諸費用
- 留学や資格取得など、進学後に発生する可能性のある追加費用
これらの隠れコストを見落としたまま資金計画を立てると、想定外の出費に直面することになります。ライフプランシートを作る際は、学費だけでなく、こうした付随する費用まで含めて洗い出しておくことが、精度の高い見える化につながります。次の章では、これらの数字を、住宅ローンや老後資金など、家計全体の他のライフイベントと合わせて整理していきます。
ライフプランシートで教育費を見える化する具体的な作り方
教育費の全体像が見えたところで、ここからは、それを実際に一枚のシートに落とし込んでいく具体的な方法を紹介します。
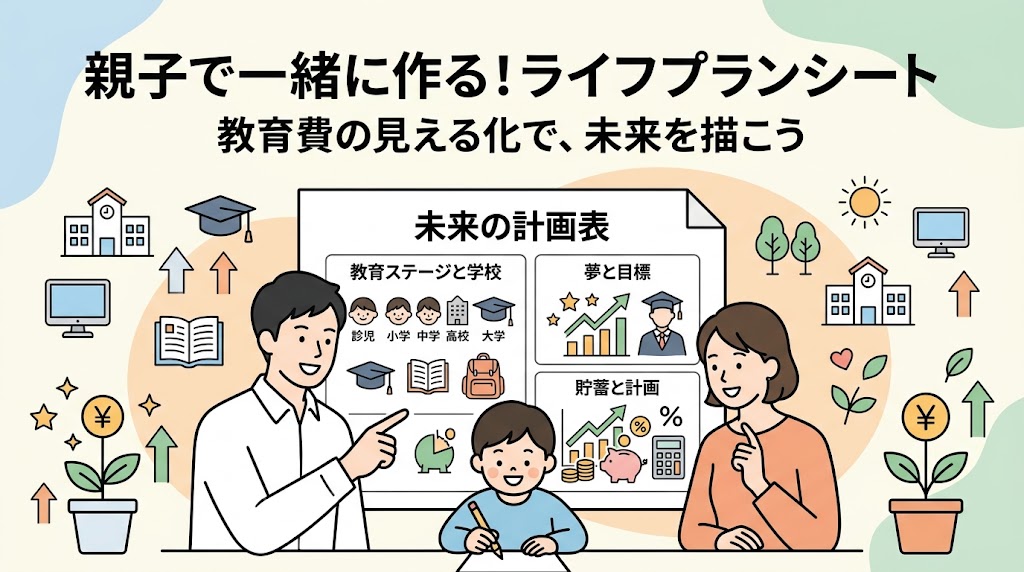
親子で一緒に書き込む進学とお金のライフプランシートのテンプレート解説
ライフプランシートは、横軸に年(西暦)、縦軸に家族それぞれの年齢と、その年に発生する主な費用を並べる形式が基本になります。特別なソフトは必要なく、ノートやスプレッドシートで十分に作成できます。
- 一番上の行に、これから迎える年(現在から10〜15年程度先まで)を記入する
- 次の行に、子どもの年齢と学年を、それぞれの年に対応させて記入する
- その下の行に、その年に予定されている進学のタイミング(高校入学、大学入学など)を書き込む
- さらにその下に、想定される教育費の目安を、これまで確認した数字をもとに記入していく
兄弟姉妹がいる場合は、全員分の進学時期を同じシートに重ねて記入することで、費用が重なる年が一目で分かるようになります。このシートは、一度作って終わりではなく、進路が具体化するたびに更新していく、生きた資料として活用していくことが大切です。
子どもの年齢・学年別に逆算して貯め時を把握する方法
シートに教育費の目安を書き込んだら、次はその金額から、いつまでにいくら準備すべきかを逆算していきます。
- 目標額を、現在の年齢から必要な時期までの月数で割り、月々の必要額を算出する
- 例えば、大学入学時までに300万円を準備したい場合、小学1年生(残り144か月)からのスタートなら月々約2万円、中学1年生(残り72か月)からなら月々約4万円という計算になる
- 準備期間が短くなるほど月々の負担が大きくなる点を、シート上で視覚的に確認する
この逆算をシート上で行うことで、今からどれくらいのペースで準備すればよいかが、具体的な数字として見えてきます。準備を始める時期が早いほど、月々の負担は軽くなるという原則を、シートを通じて実感として持てるようになります。
シートを活用して家計の収支バランスを確認するステップ
教育費だけを見ていると気づきにくいのが、他のライフイベントとの重なりです。シートに、教育費以外の主な支出も書き加えてみましょう。
- 住宅ローンの返済スケジュール(返済完了時期や、返済額が大きく変わるタイミングがあれば記入する)
- 老後資金の準備を本格化させたい時期の目安
- 車の買い替えや、家のリフォームなど、比較的大きな支出が予定されているタイミング
これらを教育費と同じシート上に並べることで、特定の年に複数の大きな支出が重なっていないかを確認できます。もし重なりが見つかった場合は、教育費の準備ペースを前倒しする、あるいは他の支出の時期を調整するなど、早い段階で対策を検討することができます。
教育費の準備が間に合わない不安を解消する資産形成の考え方
ライフプランシートで教育費の全体像と貯め時が見えたところで、次は今から間に合うのかという不安に対して、具体的な準備方法を整理していきます。
今から始めても遅くない?子どもの年齢別・おすすめの貯め方と運用方法
子どもの年齢によって、準備に使える期間は異なりますが、それぞれの段階に応じた現実的な方法があります。
小学生の時期は、大学入学までまだ10年以上の期間が残っているため、時間をかけた積立が可能な時期です。学資保険や、新NISAのつみたて投資枠を活用した長期の積立を組み合わせることを検討できます。
中学生になると、準備期間は6年程度に短くなります。この時期からは、値動きのある運用より、貯蓄を中心に、確実に積み上げていく方法にシフトしていくことが現実的です。
高校生になったら、大学入学までの期間はごくわずかです。この段階では、新たに大きな運用を始めるより、これまで準備してきた資産を確実に確保し、不足分については奨学金や教育ローンなど、他の選択肢と組み合わせて考える必要があります。
- 小学生:長期の積立(学資保険、新NISAなど)を組み合わせられる時期
- 中学生:貯蓄中心にシフトし、確実に積み上げる時期
- 高校生:これまでの準備を確保しつつ、不足分を他の制度で補う時期
もう遅いと諦めるのではなく、残された期間に応じた現実的な方法を選ぶことが大切です。
学資保険・児童手当・NISAを組み合わせた教育費の賢い準備術
教育費の準備には、複数の制度を組み合わせることで、無理なく積み上げていくことができます。
児童手当は、2024年10月の制度改正により、所得制限が撤廃され、高校生年代(18歳到達後の最初の3月31日)まで支給されるようになりました。支給額は、3歳未満が月1万5,000円(第3子以降は3万円)、3歳から高校生年代までが月1万円(第3子以降は3万円)です。この児童手当を、生活費に使わず、教育費用としてそのまま積み立てていくことは、多くの家庭で実践されている基本的な方法です。
- 児童手当:0歳から18歳到達後の最初の3月31日まで支給される。手をつけずに積み立てると、まとまった金額になる
- 学資保険:計画的な積立と、契約者に万一のことがあった場合の保障を両立できる
- 新NISA:時間をかけられる時期の積立に向いているが、元本保証はない
例えば、児童手当を0歳から18歳まで満額受け取り、すべて貯蓄に回した場合、単純計算でもまとまった金額になります。これに学資保険や新NISAでの積立を組み合わせることで、複数の方法を並行しながら、無理のない準備を進めることができます。
※本記事は特定の金融商品の購入を推奨するものではありません。制度の詳細は金融庁・こども家庭庁の公式サイトでご確認いただくとともに、最終的な判断はファイナンシャルプランナーなど専門家にもご相談ください。
万が一のリスクに備えながら教育費を確保する家計設計のポイント
教育費の準備を考える上で見落とせないのが、順調に準備が進む前提だけでなく、万一のことがあった場合の備えです。
- 契約者(親)に万一のことがあった場合に備える保障を、学資保険や生命保険で確保しておく
- 教育費専用の口座を、生活費用の口座とは分けて管理し、万一のときも使い込まれないようにしておく
- 収入が一時的に減少した場合を想定し、教育費の積立を完全に止めずに、金額を減らしてでも継続できる仕組みを考えておく
教育費の準備は、順調に進むことを前提にするだけでなく、もしものときにどうするかまで含めて設計しておくことで、より安心できる資金計画になります。次の章では、これまで整理してきた内容を踏まえ、ライフプランシートを親子でどう活用していくかをまとめていきます。
参考:児童手当|こども家庭庁
親子でライフプランシートを使ってお金の会話を続けるコツ
ライフプランシートは、一度作って終わりにするのではなく、継続的に更新し、家族の会話のきっかけとして使い続けることで、本当の価値を発揮します。最後に、その続け方を紹介します。
子どもがお金のことを自分ごととして考えられる問いかけの言葉
シートを見せるだけでなく、子ども自身が主体的に考えられるような問いかけを添えることで、単なる情報共有から、対話へと発展させることができます。
- 「このシートを見て、どう感じる?」と、まず率直な感想を聞いてみる
- 「もし一人暮らしをするとしたら、この金額がどう変わると思う?」と、選択による違いを考えさせる
- 「このタイミングで、自分にできることは何かあると思う?」と、子ども自身の役割を一緒に考える
一方的に数字を見せるだけでは、子どもにとって親が管理している他人事のままになってしまいます。問いかけを通じて、子ども自身の言葉で考えてもらうことが、シートを自分ごととして捉えるきっかけになります。
進路変更や想定外の出費が起きたときのシートの見直しタイミング
ライフプランシートは、一度作った数字が変わらないことを前提にするのではなく、状況の変化に応じて柔軟に更新していくものです。
- 志望校や進学先が変わったとき(進路の方向性が具体化するたびに、費用の見込みを更新する)
- 家族構成や収入に変化があったとき(転職、収入の増減など、家計全体に影響する出来事があったとき)
- 想定外の出費が発生したとき(修理費、医療費など、計画になかった支出が生じた場合)
見直しのタイミングを、何か変化があったときだけに頼らず、次に紹介する定期的な機会とあわせて運用することで、シートが古い情報のまま放置されることを防げます。
年に一度の家族会議でライフプランを更新する習慣の作り方
日々の小さな見直しに加えて、年に一度、まとまった時間を取って、シート全体を見直す機会を設けることをおすすめします。
- 年度の変わり目(4月)や、進級・進学のタイミングなど、家族にとって分かりやすい時期を選ぶ
- その1年間で起きた変化(進路の決定、収入の変化など)を、シートに反映させる
- 教育費だけでなく、住宅ローンや老後資金など、家計全体の状況もあわせて確認する
この年に一度の家族会議を通じて、進学とお金のライフプランシートを、一度きりの資料ではなく、家族が毎年更新し続ける生きた資料として育てていくことができます。教育費という大きなテーマを、家族みんなで継続的に見える化し、対話を重ねていくこと——それが、将来にわたって家計に振り回されず、納得感を持って進路を選び取っていくための、確かな土台になります。
まとめ:親子でライフプランシートを作ることが、教育費の不安をなくす出発点
教育費は、進学ルートによって総額が大きく変わり、学費以外にも一人暮らしの生活費や受験関連の費用など、見落としがちなコストが存在します。この全体像を、一枚のライフプランシートに落とし込み、住宅ローンや老後資金といった他のライフイベントと重ねて確認することで、費用が集中する時期や、家計全体のバランスが見えてきます。
不安を解消する鍵は、子どもの年齢に応じた現実的な準備方法を選び、児童手当や学資保険、新NISAといった複数の制度を組み合わせながら、無理なく積み上げていくことです。何より大切なのは、このシートを一度作って終わらせず、年に一度の家族会議で更新し続け、子どもへの問いかけを通じて自分ごととして考えてもらうことです。