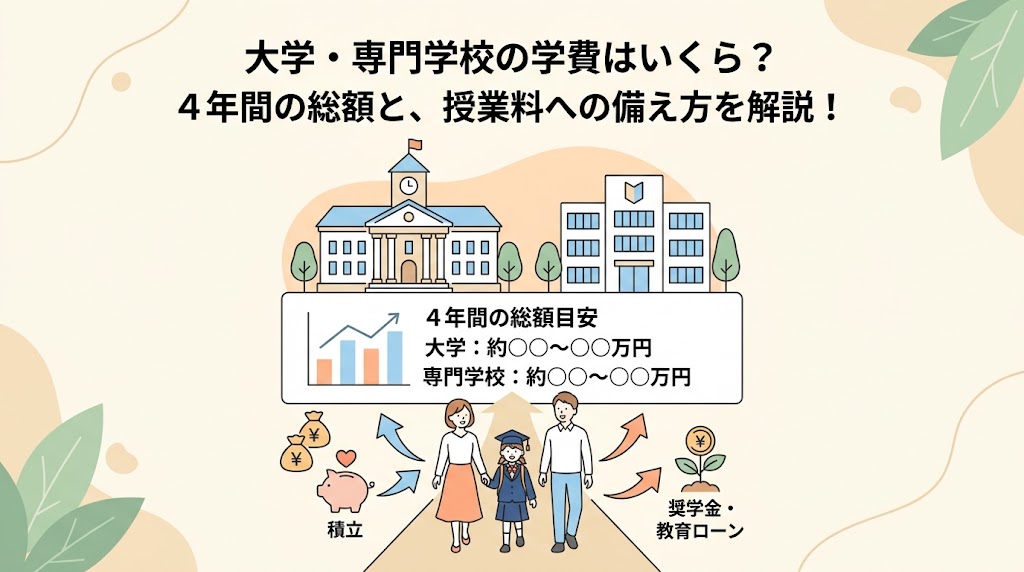

「大学にかかる費用って、実際いくらなんだろう…」「うちの子の教育費、将来いくら準備すればいいの?」と感じていませんか?
大学まで進学した場合、教育費の総額は数百万円から一千万円を超えることもあります。授業料だけ払えばいいというイメージで試算していると、入学金・教材費・生活費・交通費という見えにくい費用が積み重なり、想定より大幅に資金が不足する事態が起きます。
金額の大きさに驚いてしまいますが、早い段階から計画的に準備を始めれば、決して乗り越えられない壁ではありません。生徒や保護者の方と接する中で、もっと早く数字を知っていればという声を耳にすることがあります。
国公立・私立・自宅通学・一人暮らし別の総費用の目安、教育費の全体像、児童手当や学資保険・NISAを組み合わせた準備方法、公的制度の使い方を整理します。一緒に確認していきましょう。
大学・専門学校の教育費、実際いくらかかるの?進学資金の全体像を把握しよう
大学にかかる費用というと授業料だけをイメージしがちですが、実際には入学金・生活費・教材費など複数の費用が重なり、4年間の総額は想定より大きくなることがほとんどです。まず、大学に至るまでの教育費と、進学先の種類別の費用を把握することから始めましょう。
大学の前に知っておきたい、幼稚園から高校までの教育費
大学費用の話に入る前に、教育費の全体像を確認しておきましょう。文部科学省「令和5年度子供の学習費調査」によると、幼稚園から高校卒業までの15年間の学習費総額は、すべて公立に通った場合で約596万円、すべて私立に通った場合で約1,976万円という試算になります。
学校段階ごとの年間学習費の目安は、次のとおりです。
- 幼稚園:公立 約18.5万円/私立 約34.7万円
- 小学校:公立 約36.7万円/私立 約174.2万円
- 中学校:公立 約54.2万円/私立 約155.7万円
- 高校(全日制):公立 約59.8万円/私立 約102.6万円
小学校では公立と私立で約4.7倍もの差が生まれます。進路の選び方によって、大学に入る前の段階で準備できる金額も大きく変わる点は押さえておきましょう。
参考:【令和5年度子供の学習費調査結果のポイント】 令和8年1月16日 1 学習費全体の状況 (
国公立大学・私立大学・専門学校の費用を徹底比較
進学先の種類によって、4年間にかかる授業料・入学金の総額は大きく異なります。以下は文部科学省のデータをもとにした目安です。
文部科学省が示す標準額では、国立大学の入学金は28万2,000円、授業料は年間53万5,800円です。4年間の学費総額は約242万5,000円が目安です。ただし標準額の120%を上限に各大学が独自に設定できるため、一部の大学では授業料が引き上げられています。最新の金額は志望校の公式サイトでご確認ください。
私立大学(文系)は、入学金が約25万円、年間授業料が約80〜100万円程度が多く、4年間の学費総額は約400〜450万円が目安になります。私立大学(理系・医療系)は、年間授業料が文系より高く、理系で約120〜150万円、医療系では年間200万円以上になることもあります。6年制の医学部・歯学部では、6年間の学費総額が2,000万円を超えるケースもあります。専門学校は、修業年限が2〜3年が多く、年間授業料は約70〜130万円程度です。大学より短期間で卒業できる分、総費用は低めになりますが、取得できる資格や就職先という条件もあわせて比較することが重要です。
まとめると、国公立大学は入学金約28万円・年間授業料約54万円で4年間の学費総額は約243万円、私立大学文系は入学金約25万円・年間授業料約80〜100万円で総額約400〜450万円、私立大学理系は入学金約25万円・年間授業料約120〜150万円で総額約500〜600万円、専門学校(2年)は入学金約10〜20万円・年間授業料約70〜130万円で総額約150〜280万円が目安です。
※上記は授業料・入学金のみの目安です。実際の金額は学校・学部によって異なります。
授業料以外も含めた在学費用で見ると、日本政策金融公庫「教育費負担の実態調査結果(令和3年度)」では、授業料に加えて通学費・教科書代・課外活動費などを含む大学の在学費用(年間)を、国公立大学で約103.5万円、私立大学文系で約152.0万円、私立大学理系で約183.2万円と示しています。この数字には、一人暮らしの家賃や仕送りなどの生活費は含まれません。4年間に入学費用を加えると、国公立で約400万円台、私立文系で約700万円前後、私立理系では約800万円に達する計算です。同調査では、高校入学から大学卒業までの入学・在学費用の平均は942.5万円とされています。上の学習費調査とは範囲が異なる調査のため、単純に足し合わせず、進学ルートごとの目安として捉えましょう。
参考:私立大学等の令和5年度入学者に係る学生納付金等調査結果について
参考:子供1人当たりにかける教育費用(高校入学から大学卒業まで)は減少
入学金・授業料だけじゃない!見落としがちな費用一覧
学費の比較だけで進学費用を試算すると、実際の総額より大幅に少なく見積もることになります。授業料・入学金以外にも、入学時や毎年発生する費用が複数あります。
入学時に発生する一時的な費用としては、受験料が挙げられます。大学入学共通テストと個別試験を合わせて複数校を受験すると、10万円前後になることがあります。合格後は、入学手続き時に前期授業料や施設設備費などの納付金が必要です。引っ越しをする場合は、敷金・礼金・引っ越し費用・家具家電の購入費として、30〜60万円程度の初期費用がかかることもあります。
毎年発生する費用としては、教科書・教材費が年間5〜20万円程度かかることがあり、理系・医療系・芸術系は高くなる傾向があります。学生会費・実験実習費・課外活動費が授業料とは別に請求される場合もあるため、入学前に確認しておきましょう。
見落としやすい費用としては、受験料(複数校受験の合計)、入学手続き時の納付金、引っ越し費用・初期費用(一人暮らしの場合)、家具・家電の購入費、教科書・教材費(年間)、学生会費・実験実習費、資格取得・検定費用、就職活動費(スーツ・交通費・宿泊費)などが挙げられます。就職活動費は大学4年生になってから発生しますが、地方から都市部へ就職活動に行く場合は、交通費・宿泊費だけで10〜20万円規模になることもあります。
自宅通学と一人暮らしでは総額がこんなに変わる
学費が同じでも、自宅通学か一人暮らしかによって、4年間の総費用は数百万円単位で変わります。この差を事前に把握しておくことが、進学先と生活スタイルを現実的に選ぶ上で重要です。
全国大学生活協同組合連合会「第60回学生生活実態調査」(2024年)によると、一人暮らしの大学生の平均月額生活費は約13万円です。首都圏では家賃が高く、14万円以上になるケースも多くあります。主な内訳の目安は、家賃が4万〜7万5,000円(地域によって大きく異なる)、食費が2万6,000〜3万円、光熱費・通信費が1万5,000〜2万円、日用品・その他が1万〜2万円です。
多くの学生は、仕送りにアルバイトや奨学金を組み合わせて生活しています。月10万円を仕送りする場合、4年間の仕送り総額は約480万円になります。
自宅通学との費用を比較すると、月額生活費は自宅通学が3万〜5万円、一人暮らしが10万〜14万円です。4年間の生活費総額は自宅通学が約144万〜240万円、一人暮らしが約480万〜672万円になります。学費との合計(私立文系)で見ると、自宅通学は約550〜700万円、一人暮らしは約880〜1,100万円という試算になります。
一人暮らしは生活費が大幅に増えますが、志望大学が遠方にある、自立した生活経験を積みたいなどの理由があれば、費用以上の価値を持つ選択にもなります。大切なのは、家庭でどこまで負担できるかを先に把握した上で、進学先と生活スタイルを選ぶことです。
「いつから・いくら貯めればいい?」進学資金の準備が遅れる本当の原因
教育費の準備は大切だとわかっているのに、なんとなく後回しになっている——これは多くの家庭で起きている状況です。準備が遅れる原因を正確に知ることが、行動を始める出発点になります。
「なんとなく貯めている」では間に合わない理由
毎月コツコツ貯金しているのに、なぜか不安が消えない。その理由は、いつ・いくら必要かが見えないまま貯めているからです。
教育費は幼稚園から大学まで均等にかかるわけではなく、大学入学前後に大きな支出が集中します。この山を知らずに毎月定額を積み立てるだけでは、いざというときに資金が足りなくなることがあります。
- 大学入学時には、入学金・受験費用・一人暮らしの準備費用などがまとまって発生する
- 私立理系や医歯薬系に進むと、公立中心の家庭より数百万円単位で総額が変わる
- 高校3年間の塾・受験関連費用も見落とされがち
必要なのは、貯める意志だけでなく、総額と時期を把握した上での逆算です。
準備を遠ざける3つの思い込み
子どもが小さいうちは、大学進学は10年以上先の話という感覚から、準備が後回しになりやすいです。しかし教育費の準備において、時間は大きな武器です。早く始めるほど毎月の積立額が少なくて済み、運用する場合は複利の効果も活きてきます。
いくらかかるかわからないままでは、目標額が決まらず積立を始めるきっかけが生まれません。まずは前章の数字をもとに、進学先の種類や自宅通学か一人暮らしかという条件で、総費用の目安を把握しましょう。
家計に余裕がない状況は、現実として存在します。それでも、月1万円から始める、固定費を見直して積立に回す、児童手当を積み立てるといった小さな一歩が、何もしないより大きな差を生みます。完璧な準備ができなくても、少額から始めることに意味があります。
親子で一緒に計算する!進学資金シミュレーションの具体的な手順
いくらかかるかを知ることと、わが家の場合はどうなるかを計算することは別のステップです。この章では、今日から取り組める進学資金シミュレーションの手順を整理します。紙とペン、またはスマホのメモアプリだけで始められます。
進学先の候補別にわが家の必要額を書き出してみよう
まず、子どもが考えている進学先の候補を2〜3パターン書き出します。一つに絞るより、複数のパターンで比較するほうが現実的な選択をしやすくなります。例えば、パターンAとして国公立大学・自宅通学、パターンBとして私立大学(文系)・自宅通学、パターンCとして私立大学(文系)・一人暮らしのように書き出してみましょう。
次に、各パターンの4年間総費用を概算します。パターンA(国公立・自宅)は、学費(4年)約243万円、生活費(4年)約150万円で、総費用概算は約393万円です。パターンB(私立文系・自宅)は、学費約430万円、生活費約150万円で、総費用概算は約580万円です。パターンC(私立文系・一人暮らし)は、学費約430万円、生活費約480万円で、総費用概算は約910万円になります。
最後に、現在の貯蓄額を確認して、毎月の必要額を逆算します。各パターンの総費用から現在の教育費貯蓄額を差し引いた金額が、これから準備すべき目標額です。不足額を大学入学までの残り月数で割ると、毎月の必要積立額が計算できます。
たとえば大学入学時までに300万円を準備したい場合、小学1年生(残り12年=144か月)から始めれば、月々約2万1,000円の積立で到達できます。中学生・高校生から始める場合は期間が短くなるため、月々の積立額を増やすか、目標額を見直す必要があります。パターンAなら間に合う、パターンCでは厳しいという比較が見えることで、進学先の選択と資金準備を同時に考えられるようになります。
児童手当・学資保険・NISA・貯金を組み合わせた資金計画の立て方
教育費の準備手段は一つである必要はありません。それぞれの特性を理解した上で組み合わせることが、効率的な資金計画の基本です。
2024年10月の制度改正により、児童手当は所得制限が撤廃され、支給期間が高校生年代(18歳到達後の最初の年度末)まで延長されました。第3子以降の支給額は月3万円に増額され、支払回数も年6回(偶数月)に変わっています。受け取った児童手当を生活費に回さず、そのまま積み立てる習慣を持つだけで、教育費の土台ができます。
貯金は、元本割れせず、必要なときにすぐ引き出せるのが強みです。低金利のため大きく増やす効果は期待しにくいですが、入学直前に必要な資金の置き場所として欠かせません。
学資保険は、確実に、決まった時期に、決まった金額を受け取る貯蓄型保険です。返戻率(払い込んだ保険料に対して受け取れる金額の割合)は近年低めの水準が続いています。一方で、強制的に積み立てられる点や、契約者(親)に万一のことがあった場合に以降の保険料が免除される点は、学資保険ならではのメリットです。途中解約すると元本割れするリスクがある点には注意しましょう。
新NISAのつみたて投資枠は、運用益が非課税になる制度です(通常は運用益に約20.315%の税金がかかります)。全世界株式インデックスファンドなどへの長期積立は、インフレに対抗しながら教育費を準備する選択肢になります。ただし元本保証はありません。大学入学まで10年以上ある資金は活用しやすく、3年以内に使う予定の資金は投資に回さないという使い分けが基本です。
これらを組み合わせるとすれば、児童手当の積立は確実でコストがかからないため土台として全額積み立て、貯金は元本保証ですぐ引き出せるため使う時期が近い資金に、学資保険は保障もある確実な積立として短〜中期に、新NISAのつみたて投資枠は成長期待がある一方元本割れリスクもあるため長期(10年以上)の運用に、それぞれ役割分担するのが基本的な考え方です。児童手当を土台に、使う時期が近いお金は貯金や学資保険で確実に確保し、余裕があれば新NISAで長期運用する——これがリスクと確実性のバランスを取った資金計画の一例です。
※本記事は特定の金融商品の購入を推奨するものではなく、将来の運用成果を保証するものでもありません。最終的な判断は、必要に応じてファイナンシャルプランナーなどの専門家にもご相談ください。
月々の積立額を無理なく決めるための家計の見直し方
積立額を増やしたいけれど、家計に余裕がないというときこそ、家計の見直しが有効です。無理な積立額を設定すると途中で続かなくなるため、まずは固定費から見直しましょう。
通信費・保険料・サブスクリプションなど、毎月自動で引き落とされる固定費を洗い出し、なんとなく払い続けている支出がないか契約内容を確認します。見直しで浮いた金額を、そのまま教育費の積立に回しましょう。固定費の見直しは一度行えば効果が続くため、変動費の節約より再現性が高いという特徴があります。
教育費の準備で多くの親が見落としている落とし穴
教育費の計算をしっかり行ったつもりでも、想定外の出費に悩まされる家庭は少なくありません。ここでは、見落としがちな3つの落とし穴——見えない教育費、兄弟姉妹の重なり、老後資金との綱引きについて解説します。
塾・習い事・受験費用など見えない教育費が家計を圧迫する
学費さえ準備すれば大丈夫、と思っていませんか。実は家計を圧迫するのは、学費以外の支出であるケースが多くあります。
文部科学省「令和5年度子供の学習費調査」によれば、公立の小学校・中学校では、学校外活動費(塾・習い事・家庭学習などにかかる費用)のうち、学習塾や家庭教師などの補助学習費が大きな割合を占めています。受験学年になると、塾の授業料に加えて模試代・教材費・受験料・交通費などの支出が積み重なります。
- 塾の月謝以外に、季節講習費・模試代・教材費が別途かかる
- 受験期には受験校数に応じて受験料・交通費・宿泊費が発生する
- 習い事は辞め時を決めておかないと、受験期と重なって負担が続く
受験学年の季節講習費に驚かれる保護者の方も少なくありません。学費という見える教育費だけでなく、こうした見えない教育費も含めて準備しておくことが、資金不足を防ぐポイントです。
参考:【令和5年度子供の学習費調査結果のポイント】 令和8年1月16日 1 学習費全体の状況 (
兄弟姉妹がいる家庭で教育費が重なる時期の乗り越え方
上の子の大学進学と下の子の高校受験が同じ年に来る——兄弟姉妹がいる家庭ならではの悩みです。年齢差によっては、一時的に家計の負担が跳ね上がります。
- 子ども一人ひとりの進学予定年を書き出し、支出が重なる年を把握しておく
- 重なる年を見越して、その前の数年間で多めに積み立てておく
- 教育ローンや奨学金制度の情報を早めに集めておく
その年になって慌てるのではなく、兄弟姉妹分をまとめて早い段階からシミュレーションしておくことが、家計を守る備えになります。
教育費の準備が老後資金を削ってしまうリスクと対策
子どものためにと教育費を優先しすぎた結果、老後資金がほとんど残っていなかった——これは実際に起こりうるリスクです。
教育費は準備期間と金額が明確な一方、老後資金は準備期間が長く後回しにされがちです。しかし、教育費には奨学金という手段がある一方、老後資金には代わりの手段がほとんどありません。
- 教育費と老後資金、どちらも聖域にせず優先順位を決めておく
- 教育費が不足しそうな場合は、奨学金や教育ローンも選択肢に入れる
- 老後資金は新NISA・iDeCoなどの長期積立制度で並行して備える
教育費と老後資金は、どちらかを犠牲にするのではなく、両方を見据えたバランス設計が大切です。
知らないと損する!教育費を賢く抑える制度・支援の活用法
教育費は自分たちで貯めるしかない、と思い込んでいませんか。条件を満たせば、負担を大きく軽減できる公的な制度があります。ここでは2026年7月時点の情報をもとに、高校無償化、給付型奨学金、奨学金と教育ローンの使い分けを解説します。
高校授業料無償化・就学支援金制度をわかりやすく解説
私立高校は授業料が高いからと、進路の選択肢を早々に狭めてしまうのはもったいないかもしれません。
2026年4月の改正法施行により、高等学校等就学支援金制度の所得制限が撤廃され、世帯年収にかかわらず全世帯が対象になりました。公立高校は授業料相当額(年額11万8,800円)が支給され、実質無償化されています。私立高校も支給上限が年額45万7,200円に引き上げられ、多くの家庭で授業料が実質ゼロになっています。
- 公立・私立を問わず、国公私立の高校生が対象
- 支給には申請が必要。学校を通じてオンライン申請システム「e-Shien」を利用する
- 対象は授業料のみ。入学金・教材費・制服代・修学旅行費などは引き続き自己負担
授業料以外の費用を支援する高校生等奨学給付金も、2026年度から対象が拡大されています。無償化という言葉だけで安心せず、対象となる費用の範囲を正しく理解しておきましょう。
奨学金は借りるものだけじゃない?給付型奨学金と多子世帯支援
奨学金=将来返すお金、というイメージを持っている方も多いのではないでしょうか。
日本学生支援機構(JASSO)の高等教育の修学支援新制度は、返還不要の給付型奨学金と、大学等の授業料・入学金の減免をセットで受けられる制度です。世帯の収入基準を満たせば、成績だけで判断されずに支援を受けられます。
- 住民税非課税世帯・それに準ずる世帯(世帯年収おおよそ380万円程度まで)が主な対象
- 2025年度からは、子どもを3人以上扶養する多子世帯であれば、所得制限なく一定額まで授業料・入学金が減免される
- 2026年度進学者からは、高校3年生の段階で申し込む予約採用でも多子世帯支援の対象になる
多子世帯支援は自動的に適用されるものではなく、JASSOへの申し込みを経て判定されます。うちは対象外だろうと思い込まず、まずは要件を確認してみましょう。
奨学金と教育ローンの違いと、いざというときの判断基準
貯蓄だけでは不足する場合、奨学金や教育ローンが選択肢になります。借りること自体が悪いわけではありませんが、2つは借りる人・返す人・使える時期がまったく異なります。
- 奨学金(JASSO):学生本人が契約者となり、卒業後に本人が返還する(給付型は返還不要)
- 教育ローン(国の教育ローンなど):保護者が契約者となり、入学前でも借りられる。返済も保護者が行う
そのため、入学前の一時的な支出(受験料・入学金)は教育ローン、在学中の継続的な支出(授業料・生活費)は奨学金、と使い分ける家庭も少なくありません。
奨学金を使う場合は、利用できる給付型奨学金を最大限活用してから、不足分を貸与型で補うという順番が基本です。貸与型を利用する場合は、卒業後に想定される年収と月々の返済額のバランスを、事前にシミュレーションしておきましょう。
教育ローンを使う場合、日本政策金融公庫の教育一般貸付は固定金利で、原則350万円(自宅外通学や海外留学など一定の条件を満たす場合は450万円)まで借りられる公的な教育ローンです。金利は市場金利の動向を反映して変わるため、申し込み前に公式サイトで最新の金利・条件を確認してください。親が返済義務を負うため、老後資金との兼ね合いも含めて慎重に判断することが必要です。
※本記事の制度情報は2026年7月時点のものです。制度は年度ごとに変更される場合があるため、最新情報は各公式サイトでご確認ください。本記事は特定の金融商品や借入を推奨するものではありません。
大学費用を、わが家の数字で計算してみませんか
学年・進学先・住まい方・今の貯金を入れると、大学4年間の総費用と不足額、奨学金の毎月の返還額がスマホでその場で分かるシミュレーターを作りました。結果を見ながら親子で話すための対話ガイドも付いています。ぜひ、ご活用ください。
まとめ:教育費の準備は見える化と親子の対話から始めよう
教育費は、幼稚園から高校まで公立なら約596万円、私立なら約1,976万円かかり、大学進学ではさらに数百万円が上乗せされます。支出は大学入学前後に集中するため、なんとなく貯めるだけでは間に合いません。
大切なのは、わが家の進学パターン別に必要額を書き出し、残りの月数から逆算することです。児童手当・貯金・学資保険・新NISAを組み合わせ、見えない教育費や老後資金とのバランスにも目を配りましょう。高校無償化や給付型奨学金など、使える制度を知っておくことも負担軽減につながります。
教育費の話を親子でオープンに話せる雰囲気が、子どものお金への感覚を育てる大切な環境になります。まずはお子さんの年齢から、いつまでにいくら必要かを書き出すところから始めてみましょう。