
「留学させたいけれど、実際いくらかかるのか見当がつかない」——円安が続く今、こうした不安を抱えている保護者の方は多いのではないでしょうか。
留学には、交換留学(在籍大学の制度を利用し授業料が不要なケース)と私費留学(現地の大学に直接進学するケース)があり、その費用は年間90万円台から、私立大学正規留学であれば700万円を超えるケースまで、大きな幅があります。留学=とてもお金がかかるものというイメージだけで諦めてしまうのは、実はもったいないことかもしれません。
ここでは、海外留学・交換留学にかかる費用の実態と、準備すべき資金の目安を具体的な数字で解説します。読み終える頃には、うちの場合、どれくらいの準備が必要かがイメージできているはずです。
海外留学・交換留学の費用は種類によって大きく違う
「留学」と一口に言っても、その形態によって費用は数倍から十数倍も変わります。まずは、代表的な留学の種類とその違いから整理していきましょう。
短期留学・語学留学・交換留学の違いをまず整理しよう
「留学」という言葉が指す内容は、実は非常に幅広いものです。目的や期間によって、費用の桁が大きく変わることを理解しておく必要があります。ここでは、代表的な留学の種類を費用面から整理していきましょう。
- 短期留学(数週間〜1か月程度):夏休みなどを利用した語学研修が中心。1か月あたり10万〜30万円程度が目安
- 語学留学(数か月〜1年程度):語学学校に通う留学。月あたり10万〜25万円程度の学費に加え、生活費が別途かかる
- 交換留学(在籍大学の制度を利用):日本の大学に在籍したまま、協定校へ留学する形態。多くの場合、留学先への授業料は不要で、生活費や渡航費が主な負担になる。年間の総費用はおよそ90万〜260万円程度が目安
- 私費留学(正規進学):現地の大学に直接入学する形態。授業料も自己負担となり、年間280万〜790万円程度と、交換留学に比べて費用は大きく跳ね上がる
在籍中の大学に交換留学の制度がある場合、まずその制度を調べることが、費用面で合理的な選択になります。授業料が不要になるだけでも、総費用は数分の1に抑えられる可能性があります。
参考:大学生の留学準備ガイド | 大学生の留学 | トビタテ!留学JAPAN | 文部科学省
渡航先の国や地域で費用はどれくらい変わる?
「留学するなら、憧れのあの国に行きたい」——その気持ちは大切ですが、渡航先によって費用は大きく変わることも知っておく必要があります。ここでは、地域ごとの費用感の違いを整理していきましょう。
- アメリカ・イギリスなど:私立大学の学費は年間600万円を超えることもあり、都市部(ニューヨーク・ロンドンなど)の生活費も高め
- カナダ・オーストラリア:アメリカ・イギリスに比べるとやや費用を抑えやすいが、それでも決して安価とは言えない
- フィリピンなど東南アジア:語学学校の学費が月10万〜15万円程度からと、比較的リーズナブルに始められる
- 地方都市と大都市:同じ国であっても、大都市より地方都市のほうが生活費を抑えられる傾向がある
学費に加えて、生活関連費(住居・食費・現地交通費など)として年間150万〜300万円程度を見込んでおくと安心とされています。どうしても行きたい国がある場合は、費用の高さを理解した上で、生活費を抑える工夫(郊外キャンパス、学生寮の利用など)を検討することが現実的な選択になります。
子どもの年齢・学年によって選べるプログラムが異なる理由
「留学は、大学生になってから考えればいい」——実はこの判断が、選択肢を狭めてしまうことがあります。ここでは、年齢・学年によって選べるプログラムの違いを見ていきましょう。
留学プログラムには、年齢や学年によって参加できるものとできないものがあります。中学生・高校生であれば、数週間の短期プログラムや、1年間の高校交換留学が主な選択肢になります。大学生になると、大学が提携する交換留学制度が使えるようになり、費用面でも有利な選択肢が増えます。社会人になってからの留学は、こうした学生向けの割引や大学の支援制度が使えなくなるため、同じ内容でも費用がかさみやすくなる傾向があります。
- 高校生:交換留学(1年間)や短期プログラムが中心。実施団体や自治体の奨学金制度が使えることもある
- 大学生:在籍大学の交換留学制度が費用面で有利。私費留学も選択肢として広がる
- 社会人:学生向けの割引や大学の支援制度が使えず、費用負担が大きくなりやすい
「留学は大学生になってから」と先送りにするのではなく、中学生・高校生の段階から、利用できるプログラムや制度を早めに調べておくことが、費用を抑えながら選択肢を広げる鍵になります。次の章では、実際に必要な資金をどう計算し、準備していけばよいかを解説します。
参考:交換留学の費用 | 電通大生向け留学情報 | 電気通信大学 国際教育センター IEC-UEC
参考:海外留学費用ってどれくらいかかる?全プラン対応【2026年度版】
海外留学にかかる費用の目安と内訳を徹底解説
留学の種類による違いが分かったところで、ここからは実際の費用を項目別に細かく見ていきましょう。何にどれくらいかかるのかを具体的に把握することが、資金計画の出発点です。
航空券・滞在費・学費…費用の内訳と平均相場を一覧で確認
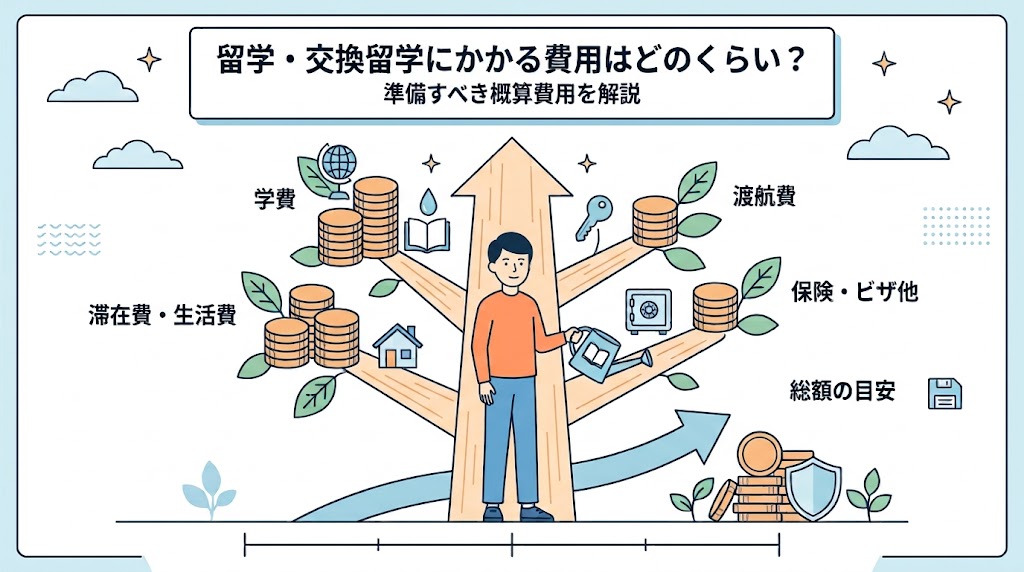
留学費用は、大きく分けて次の4つの項目で構成されます。
- 渡航費:往復航空券で10万〜20万円が目安。時期やルートによってはこれより抑えられる場合もある
- 学費:語学学校であれば月10万〜25万円程度、交換留学であれば留学先への授業料が不要なケースが多い
- 生活費:住居・食費・現地交通費など。滞在都市によって差が大きく、物価の高い国では月15万円前後、比較的物価の安い国では月7万円前後が目安
- 保険料:1年間の長期留学であれば、保険料の相場は年間約14万〜30万円程度
これらを合算すると、交換留学であれば年間90万〜260万円程度、私費での正規留学であれば年間280万〜790万円程度と、選ぶ形態によって大きな幅が生まれます。留学は一律に高額ではなく、形態と渡航先によって、必要な金額は大きく変わることを、まず正確に理解しておきましょう。
見落としがちな隠れコスト——保険・ビザ・現地小遣いの実態
「学費と生活費さえ準備すれば大丈夫」——実は、これ以外にも見落としがちな費用がいくつかあります。ここでは、その代表的な項目を整理していきましょう。
- 海外留学保険:医療費や盗難など、万一のトラブルに備える保険で、1年間の保険料相場は約14万〜30万円。留学期間が長いほど、この費用の重みは増す
- ビザ申請費用:留学先の国によって金額は異なるが、申請手数料に加えて、必要書類の準備(健康診断書、翻訳費用など)にも別途費用がかかる
- 現地でのお小遣い(交際費・娯楽費):生活費とは別に、友人との外出や現地での体験活動などにかかる費用。想定より多めに見ておくと安心
- 一時帰国費用:長期留学の場合、里帰りや緊急時の帰国にかかる航空券代も見込んでおく必要がある
これらの隠れコストは、それぞれの金額は数万円〜数十万円程度でも、合計すると総費用に大きな影響を与えることがあります。事前の見積もりに含めておくことで、現地での資金不足を防げます。
1週間〜1年間まで、期間別の総費用シミュレーション
期間の長さによって、総費用がどう変わるか、目安を確認してみましょう。渡航費・学費・生活費・保険料を合算した概算です。
- 1週間程度(短期研修):渡航費と滞在費を合わせて、20万〜40万円程度が目安
- 1か月程度(語学留学):学費・生活費・渡航費を合わせて、30万〜60万円程度が目安
- 半年程度(語学留学・交換留学):学費・生活費・保険料などを合わせて、100万〜200万円程度が目安
- 1年間(交換留学):授業料が不要な場合、生活費・渡航費・保険料などで90万〜260万円程度が目安
- 1年間(私費での正規留学):授業料も自己負担のため、280万〜790万円程度と、交換留学の3倍以上になることもある
なお、留学費用は現地通貨建てで計算されることが多く、為替レートの変動によって、実際の支払額(円換算)が見積もりより増減する点にも注意が必要です。円安が進めば、同じ現地価格でも支払う日本円は増加します。次の章では、こうした費用をどう準備し、負担を抑えていくかを解説します。
参考:査証(ビザ)|外務省
海外留学の費用を準備するために今から始められる資金計画
これまでに紹介した費用の目安を踏まえ、ここからは実際にどう資金を準備していくか、具体的な方法を見ていきましょう。
いつまでに・いくら必要かを逆算する資金計画の立て方
「なんとなく留学したい」という気持ちを、具体的な資金計画に落とし込むには、いつ、どの形態で、いくら必要かを逆算することが出発点になります。ここでは、具体的な逆算の手順を見ていきましょう。
- まず、留学したい時期(高校生の交換留学か、大学生の交換留学・私費留学かなど)を決める
- 前章で紹介した費用の目安をもとに、必要な総額をおおまかに見積もる
- 現在の年齢から留学予定時期までの期間で割り、月々の準備額を算出する
例えば、大学2年生での1年間の交換留学(想定費用150万円)を目指す場合、高校1年生から準備を始めれば、約5年間(60か月)で月々2万5,000円程度の積立で到達できる計算になります。早い段階で目標を具体化するほど、月々の負担を抑えながら準備できるという点は、以前の記事で紹介した教育費の準備と同じ考え方です。
奨学金・補助制度・学校の交換留学プログラムを活用する方法
留学費用は、貯蓄だけで賄う必要はありません。活用できる制度を知っておくことで、負担を大きく抑えられる可能性があります。
- 在籍大学の交換留学制度:多くの場合、留学先への授業料が不要になるため、費用面で有利な選択肢
- JASSO海外留学支援制度(協定派遣):大学の協定に基づく留学プログラムに参加する学生を対象に、奨学金が支給される制度
- トビタテ!留学JAPAN:官民協働の海外留学支援制度で、返済不要の奨学金を受けられる。ただし応募倍率は3〜6倍程度で推移しており、年度やコースによってはこれを超えることもあるため、計画的な準備が必要
- 自治体独自の支援制度:東京都の東京グローバル・パスポートのように、自治体が独自に留学支援制度を設けているケースもある
- 在籍する学校の国際交流センター・留学窓口に、早めに相談してみる
- 応募には計画書の作成や選考プロセスが必要な制度が多いため、直前ではなく数か月〜1年前から準備を始める
- 複数の制度を組み合わせて活用することで、自己負担を大きく減らせる可能性がある
留学はすべて自己資金で賄うものと思い込まず、まず利用できる制度がないか調べてみることが、費用の不安を減らす出発点です。
積立・投資信託・学資保険——留学費用に向いている貯め方の比較
留学費用の準備方法も、これまでの記事で紹介した教育費の準備と同様に、いつ必要になるお金かで使い分けるという考え方が基本になります。
- 貯金・定期預金:留学の時期が近づいている場合や、元本割れを避けたい資金に向いている
- 新NISA(親名義):留学までまだ数年以上の余裕がある場合、時間をかけた積立に向いているが、元本保証はない
- 学資保険:進学費用とあわせて、留学費用も見込んだ設計にしておくことで、計画的な積立と保障を両立できる
留学の時期や目的が早い段階で明確になっている家庭ほど、準備の選択肢は広がります。いつか留学させたいという漠然とした希望のままにせず、時期と金額の目安を具体化することが、無理のない準備につながります。
※本記事は特定の金融商品や制度の利用を推奨するものではありません。制度の詳細は各公式機関のサイトでご確認いただくとともに、最終的な判断はファイナンシャルプランナーなど専門家にもご相談ください。
参考:大学生等向けの海外留学支援制度「東京グローバル・パスポート」|その他
子どもと一緒に考えたい海外留学費用のお金の教育
留学は、子どもにとって人生を大きく広げる貴重な経験であると同時に、まとまったお金と向き合う、実践的な金融教育の機会でもあります。最後に、この経験をどう学びにつなげていくかを見ていきましょう。
留学費用を親が全額出す前に子どもと話し合うべきこと
「留学させてあげたいから、費用は全部親が負担する」——この気持ちは自然なものですが、一度立ち止まって、子どもと話し合っておきたいことがあります。ここでは、費用の分担をめぐって親子で話し合っておきたいポイントを紹介します。
すべての費用を親が用意してしまうと、子どもにとって留学が与えられた経験になってしまい、当事者としての実感が薄れてしまうことがあります。反対に、費用の一部でも自分自身が関わる形にすることで、これは自分が選び取った経験だという当事者意識を持ちやすくなります。
- 留学費用のうち、どこまでを親が負担し、どこからを子ども自身(アルバイト代や奨学金など)で賄うかを話し合う
- なぜ留学したいのか、そこで何を得たいのかを、子ども自身の言葉で説明してもらう
- 前の章で紹介した奨学金や補助制度への応募も、可能な範囲で子ども自身に手続きを担わせてみる
全額を親が負担するか、一部を子どもが負担するかに正解はありませんが、お金の話し合いに子ども自身を参加させるというプロセスそのものが、大切な教育的価値を持っています。
為替レート・物価・生活費を使ってお金の仕組みを親子で学ぶ
留学準備は、教科書では学びにくい為替や物価という経済の仕組みを、実感を伴って学べる機会です。ここでは、具体的な学び方を紹介します。
- 1ドルが何円かを一緒に調べ、円安・円高が留学費用にどう影響するかを具体的な数字で確認する
- 日本の家賃と、留学先の家賃はどう違うかを比較し、物価の違いを実感してもらう
- 留学期間中の為替変動によって、同じ現地価格でも支払う日本円が増減する可能性があることを伝える
為替レートが変動すると留学費用も変わるという事実を、ニュースの中の出来事としてではなく、自分の留学に直結する話として捉えられるようになれば、それは単なる知識ではなく、生きた経済感覚として身についていきます。
留学をきっかけにお金を計画的に使う力を育てるヒント
留学中は、日本にいるとき以上に、限られた予算の中で計画的にお金を使う力が求められます。この経験を、事前の準備段階から意識的に育てておくことができます。ここでは、具体的な工夫を見ていきましょう。
- 留学前に、月々の予算(生活費・お小遣い分)を子ども自身に計算させ、内訳を一緒に確認する
- 緊急時のための予備費をあらかじめ確保しておく重要性を伝える
- 留学中、可能であれば家計簿アプリなどを使って、実際の支出を記録する習慣をつけてもらう
海外という、頼れる相手がすぐそばにいない環境でお金を管理する経験は、将来にわたって役立つ、実践的な家計管理能力の土台になります。留学という大きな目標に向けて資金を準備するプロセスそのものが、子どもにとって、教科書では得られない実践的なお金の授業になるはずです。
まとめ:海外留学の費用準備は早期計画と親子の対話がカギ
海外留学の費用は、交換留学であれば年間90万〜260万円程度、私費での正規留学であれば年間280万〜790万円程度と、選ぶ形態や渡航先によって大きな幅があります。留学は一律に高額というイメージだけで諦める前に、検討している留学の形態と費用の内訳を、具体的な数字で把握することが出発点です。
その上で、いつまでにいくら必要かを早い段階で逆算し、交換留学制度やJASSOの支援制度、トビタテ!留学JAPANといった奨学金を積極的に調べておくことが大切です。この準備を子どもと一緒に進めることで、留学は与えられた経験から、自分で計画し勝ち取った経験に変わっていきます。