
「投資を始めたいけど、まとまったお金がない…まず体験だけでもしてみたい」と感じていませんか?
投資は余裕資金がある人がするものというイメージを持っている方は多いかもしれません。実際には、普段の買い物で貯まったポイントを使ったり、月100円程度の少額から投資信託を積み立てたりできる仕組みもあります。ただし、ポイントや少額であっても、投資である以上、価格が下がって元本を下回る可能性はあります。
こうした仕組みは、子どもに投資の値動きや仕組みを、実際の数字で見せるきっかけにもなります。
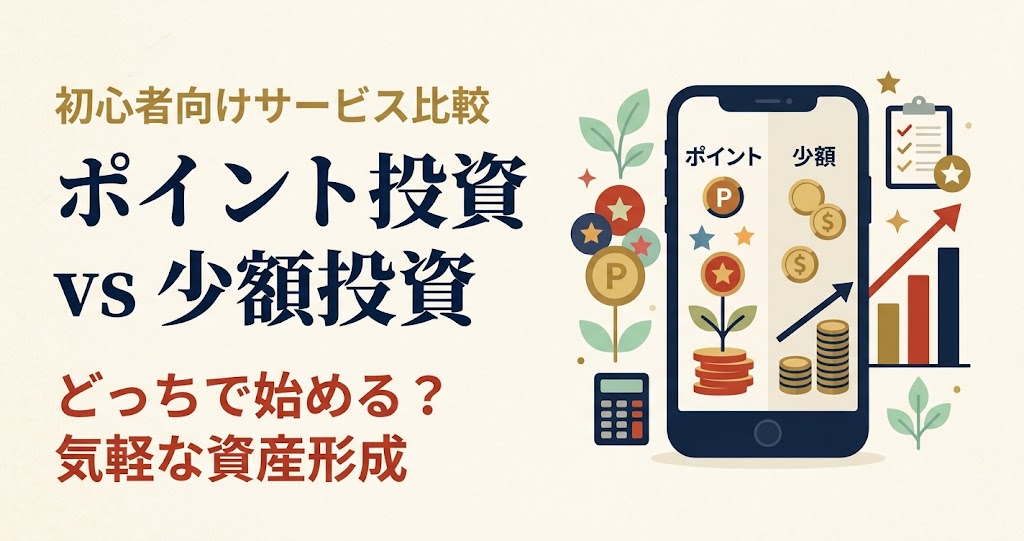
ポイント投資と少額投資の仕組みや違い、始める前に知っておきたいリスク、サービスを選ぶときに確認したい観点、未成年が利用する場合の注意点、親子で値動きを観察するときの活用法を整理します。生徒や保護者の方と接する中で、体験しながら学ぶことの大切さを感じることがあります。まずは仕組みとリスクを正しく知ることから始めましょう。
※本記事は投資の仕組みを解説するもので、特定の金融商品やサービスの利用を勧めるものではありません。サービスの内容・手数料・ポイントの付与条件は変更される場合があるため、最新情報は各社の公式サイトでご確認ください。投資には元本割れのリスクがあります。
ポイント投資・少額投資って何?仕組みを親子でわかりやすく理解しよう
ポイント投資・少額投資という言葉は耳にするものの、仕組みがあいまいなまま使っている方も少なくありません。まず基本を正確に理解しておくことで、利用するかどうかを冷静に判断しやすくなります。
ポイント投資とは?普段貯めているポイントで投資する仕組み
ポイント投資とは、日常の買い物などで貯まる共通ポイントを使って、投資信託や株式を購入できる仕組みのことです。ポイントは、買い物に使ったり、他のポイントや商品と交換したりするのが一般的な使い道ですが、ポイント投資では、貯まったポイントを投資の資金として使えます。
多くの場合、1ポイント=1円として、投資信託や株式の購入に充てられます。購入した投資信託の価格が上がれば利益が出て、下がれば損失が出ます。この基本的な仕組みは、現金で投資する場合と同じです。
ポイント投資の特徴は、手元の現金を使わずに、投資の値動きを実際に体験できる点です。ただし、ポイントも現金と同じように価値のあるものです。おまけで得たものだからと気軽に考えすぎると、現金ならしないような判断をしてしまうこともあるため、現金と同じ感覚で扱うことが大切です。
子どもに説明するときは、次のようなたとえ話が使えます。「スーパーのスタンプカード、集めたら景品がもらえるよね。ポイント投資は、そのスタンプを使って投資するイメージだよ。うまくいけばスタンプの価値が増えるし、うまくいかなければ減ることもあるんだよ」
ポイント運用との違いに注意
よく似た名前の仕組みに、ポイント運用があります。ポイント運用は、スマホ決済アプリなどで提供されている、証券口座を作らずに、ポイントのまま投資信託などの値動きに連動して増減を体験できるサービスです。一方、ここで扱うポイント投資は、証券口座でポイントを使って実際の投資信託や株式を買う仕組みです。ポイント運用は手軽に始められますが、NISAの対象にはなりません。
ポイント投資も投資である以上、元本保証はありません。使ったポイント分の価値が減るリスクがあることを理解した上で利用しましょう。また、使えるポイントの種類、最低利用ポイント数、対象の投資商品は、証券会社によって異なります。
少額投資サービスとは?100円からでも買える理由
少額投資サービスとは、従来の証券口座では難しかった、少ない金額から投資信託や株式を購入できる仕組みのことです。主要なネット証券の多くが、投資信託の積立を月100円程度から受け付けており、株式を1株から買える単元未満株の取り扱いも広がっています。
投資信託は口数という単位で、少ない金額からでも購入できる仕組みになっています。証券会社がこの仕組みを活かして最低金額を引き下げたことで、100円程度からでもインデックスファンドを購入できるようになりました。
少額投資の主な種類としては、次の3つがあります。
1つ目は、投資信託の積立です。多くのネット証券で、月100円程度から積立を設定できます。NISAのつみたて投資枠を利用すれば、少額でも運用益が非課税になる仕組みを使いながら、長期で積み立てることができます。
2つ目は、単元未満株です。通常、株式は100株単位(1単元)での購入が基本です。単元未満株の仕組みを使えば1株から買えるため、1株分の株価に相当する金額(数百円から数万円程度まで銘柄によってさまざま)で、株主になる体験ができます。ただし、注文できる時間帯や価格の決まり方が通常の取引と異なる場合があり、株主総会での議決権がないなどの制約もあります。
3つ目は、ロボアドバイザーです。質問への回答をもとに、自動で分散投資を行うサービスです。最低投資額はサービスによって異なり、1万円程度からのものが多く見られます。また、運用を任せる分、年1%程度の手数料がかかるものもあるため、費用の確認が欠かせません。
子どもに説明するときは、次のようなたとえ話が使えます。「レストランのフルコースは高くて全部は頼めないけれど、1品ずつ頼めたら値段も分かりやすいよね。少額投資は、そんなふうに小さな単位で買える仕組みなんだよ。ただ、少しだけ買っても、値段が上がったり下がったりするのは同じなんだ」
ポイント投資と少額投資の違い:子どもへの説明にも使える整理
ポイント投資と少額投資は混同されやすいですが、使う資金や対象となる商品に違いがあります。
| 比較項目 | ポイント投資 | 少額投資(現金) |
| 使う資金 | ポイント | 現金(100円程度から) |
| 主な対象商品 | 投資信託が中心(証券会社によって異なる) | 投資信託・株式・ETFなど |
| 値下がりした場合 | ポイントの価値が減る | 現金の価値が減る |
| NISAの利用 | 証券会社によっては可能 | 可能 |
| 元本保証 | なし | なし |
ポイントでも現金でも、投資である以上、値動きによって増えたり減ったりする仕組みは同じです。どちらを使う場合でも、まず値動きの見方や損益の確認方法を理解しておくことが大切です。
子どもに説明するときは、「ポイントで買っても、お金で買っても、値段が上がったり下がったりするのは同じだよ。ポイントもお金と同じ価値があるものだから、大切に扱おうね」と伝えると、ポイントを軽く考えすぎない感覚が育ちます。
サービスを選ぶ前に確認したい6つのポイント
ポイント投資や少額投資を扱う証券会社やサービスは数多くあり、それぞれ使えるポイントや条件が異なります。どのサービスにも長所と短所があるため、名前や宣伝の印象で決めるのではなく、次のような点を自分で確認することが大切です。
- 使えるポイントの種類:普段の生活で貯まっているポイントが、そのサービスで投資に使えるかどうか
- 最低利用額:何ポイント、何円から購入できるか
- 対象となる商品:投資信託だけか、株式や海外の商品も含まれるか
- NISAとの関係:ポイントでNISA口座の商品を購入できるか
- かかる費用:購入時・保有中にかかる手数料や、投資信託の信託報酬(運用中にかかる費用)
- 運営会社:金融庁に登録された金融商品取引業者かどうか
なお、ポイント還元などの特典は、選ぶきっかけにはなっても、それだけで判断する理由にはなりません。特典の内容や条件は変更されることがあり、長く利用するほど、手数料や信託報酬といった費用の差のほうが大きく影響する場合があります。
証券会社が金融庁に登録されているかどうかは、金融庁のウェブサイトで確認できます。
※サービスの内容・手数料・ポイントの付与条件は変更される場合があります。利用を検討する場合は、必ず各社の公式サイトで最新情報をご確認ください。本記事は特定の金融商品やサービスの利用を勧めるものではありません。
証券口座を開くときに知っておきたいことと、使い勝手の確かめ方
現金で少額投資を始める場合は、証券会社で口座を開設する必要があります。多くのネット証券では、スマホやパソコンからオンラインで申し込みが完結します。
口座開設の際に一般的に必要になるものは、次のとおりです。
- マイナンバーカード(またはマイナンバーが分かる書類と本人確認書類)
- 本人名義の銀行口座
- メールアドレスやスマートフォン
オンラインで申し込んだ場合、早ければ数日程度で口座が開設されることもありますが、審査や書類の状況によって日数は異なります。なお、18歳未満の子どもが口座を開設する場合は、親権者の同意や手続きが必要になる未成年口座となり、取り扱いは証券会社によって異なります。
使い勝手は、実際に使う人によって感じ方が変わります。次のような点を、各社の公式サイトや、口座開設前に見られるアプリの画面などで確認しておくと安心です。
- 画面の分かりやすさ:保有している商品や損益が、ひと目で確認できるか
- サポート体制:電話やチャットで問い合わせができるか、受付時間はいつか
- 手続きのしやすさ:積立の設定や変更、売却の手続きが分かりやすいか
- 費用:口座の維持や取引にかかる手数料はいくらか
※各社のサービス内容や手続きの流れは変更される場合があります。利用を検討する場合は、必ず各社の公式サイトで最新情報をご確認ください。本記事は特定の金融商品やサービスの利用を勧めるものではありません。
子どもへの金融教育に活かすときの3つの観点
ポイント投資や少額投資を、子どもと一緒に学ぶきっかけにする場合は、次の3つの観点を意識しておくと役立ちます。
値動きをひと目で確認できるか
子どもに投資の値動きを見せるには、残高や損益が分かりやすく表示されることが大切です。多くの証券会社のアプリやウェブサイトでは、保有している商品の損益を確認できます。画面を一緒に見ながら、「今月はどう変わった?」と話してみると、値動きを身近に感じるきっかけになります。
家計に影響しない範囲の金額か
子どもと一緒に値動きを見る目的であれば、値下がりしても家計に影響しない範囲の金額にとどめることが大切です。ポイントや少額であっても、投資である以上、価値が減ることはあります。その点も含めて、子どもに正直に伝えておきましょう。
値動きの理由を調べられるか
値動きの理由を子どもと一緒に調べるには、ニュースや企業の情報を見つけやすいことも大切です。証券会社のサイトやアプリにあるニュース・解説記事のほか、新聞や企業の公式サイトなども活用すると、「なんで今日は下がったのかな?」という疑問を一緒に調べやすくなります。
いずれの場合も、大切なのは投資の成果よりも、値動きを一緒に見て、その理由を考える時間そのものです。毎月同じ日に画面を確認するなど、無理のない範囲で続けられる形を家庭で決めておくとよいでしょう。
ポイント投資・少額投資を始める前に知っておきたいリスクと注意点
手軽に利用できる仕組みだからこそ、事前に知っておきたいリスクと注意点があります。正しく理解しておくことが、利用するかどうかを判断する前提になります。
元本保証がないことを、どう子どもに伝えるか
ポイント投資・少額投資を含むすべての投資に、元本保証はありません。投資したポイントやお金が減るリスクがあることを、子どもを含めた家族みんなで理解しておくことが大切です。
投資信託や株式の価格は、経済の状況、企業の業績、世界の出来事などによって毎日変わります。価格が上がれば利益が出ますが、下がれば損失が出ます。必ず上がる投資商品は存在しません。この点が、元本が減ることのない銀行預金とは根本的に違います(銀行預金は、預金保険制度により、1つの金融機関ごとに預金者1人あたり元本1,000万円までとその利息が保護されます)。
子どもへの伝え方の例としては、次のようなものがあります。
- 小学生向け:「投資は、増える日もあれば減る日もあるんだ。減ったまま戻らないこともあるから、なくなったら困るお金は使わないことが大切なんだよ」
- 中学生向け:「投資の利益は約束されていないから、元本保証はないんだ。世界中の会社に分けて投資する商品だと、長い期間で見ると値動きがならされやすいと言われているけれど、それでも必ず増えるわけではないんだよ」
損失が出たときに親が避けたいこと
損失が出たとき、子どもの前で「だから言ったでしょ」「投資なんてするべきじゃなかった」と言うのは避けましょう。子どもに、投資は怖いもの、失敗してはいけないものというイメージだけを残してしまいます。
代わりに、「少し減ったね。どうして下がったのか、一緒にニュースを調べてみようか」と声をかけてみましょう。値下がりした場面は、価格がなぜ動くのかを親子で考えるよい機会になります。
手数料・税金の落とし穴:知らないと損する仕組みをチェック
投資の売却益や分配金には、原則として20.315%(所得税・復興特別所得税15.315%、住民税5%)の税金がかかります。NISA口座のつみたて投資枠・成長投資枠で購入した分は、この税金が非課税になります。ただし、NISA口座で出た損失は、ほかの口座の利益と相殺(損益通算)できないという制約もあります。
ポイントで買ったから税金はかからないと誤解している方もいますが、ポイントで購入した投資信託や株式の売却益も、通常の投資と同じく課税の対象です。なお、特定口座(源泉徴収あり)を選んでいれば、税金は証券会社が差し引いて納めるため、原則として確定申告は不要です。
※税率・制度は変更される場合があります。最新情報は国税庁・金融庁の公式サイトでご確認ください。
ポイントの有効期限と、投資後の扱いを確認する
有効期限が近いポイントを投資に回せば、ポイントを失効させずに済みます。ただし、投資に使ったポイントは投資信託や株式に変わるため、売却したときは現金で受け取るのが一般的で、ポイントには戻りません。投資後の扱いは、各サービスの利用規約で確認しておきましょう。
信託報酬は見えにくいコストとして積み重なる
投資信託を保有している間は、信託報酬というコストが毎年かかります。金額が少額でも、信託報酬の割合が高い商品を長く持ち続けると、負担は大きくなります。
たとえば、100万円を運用して年5%の値上がりが30年続いたと仮定すると、信託報酬が年0.1%の場合は約420万円になりますが、年2.0%の場合は約243万円にとどまります。わずかな割合の違いでも、長い期間では大きな差になります。
投資信託を選ぶ際は、商品の説明書(目論見書)で信託報酬を必ず確認し、同じような内容の商品であれば費用を比べることが大切です。
※上記の試算は、一定の利回りが続いたと仮定した単純な計算です。実際の運用成果を示すものではありません。
未成年口座・家族で使う際のルールと制限:親が必ず確認すること
子どもと一緒にポイント投資・少額投資を考える前に、未成年に関する制限と、家族で使うときの注意点を確認しておきましょう。
未成年が利用する際の主な制限
18歳未満の子どもが証券口座を開設する場合は、親権者の同意と手続きが必要です。証券会社によっては、親権者自身も同じ証券会社に口座を持っていることを条件としている場合もあります。また、未成年口座でポイント投資ができるかどうかは、証券会社やポイントの種類によって異なるため、事前に確認しておきましょう。
NISA口座は、これまで18歳以上でないと開設できませんでした。しかし、2027年1月からは、0〜17歳の子ども名義でもNISAのつみたて投資枠を利用できるこどもNISAが始まります。年間投資枠は60万円、非課税保有限度額は600万円で、口座開設の受付は2026年10月から順次始まっています。こどもNISA以外の取引は、課税口座での取引になります。
証券会社のアプリやサービスには、利用できる年齢の条件が設けられていることもあります。子どもが自分で操作する場合は、各サービスの規約を確認してください。
家族で使う際の注意点
家族のポイントをまとめて投資に使いたい場合は、ポイントサービスごとに移行の条件が異なるため、各社の規約で確認が必要です。また、証券口座は個人名義が原則で、家族で1つの口座を共有することはできません。
親が子ども名義の証券口座に入金すると、贈与にあたる可能性がある点にも注意しましょう。暦年課税の基礎控除は、受け取る人1人につき年110万円で、祖父母などからの贈与と合わせてこの範囲内であれば、贈与税はかかりません。また、子ども名義の口座であっても、実質的に親が管理していて、子ども自身がその存在を知らない場合などは、親の財産とみなされることがあります。
なお、2024年1月以降の贈与から、相続開始前の贈与を相続財産に加算する期間が、3年から7年へ段階的に延長されています。長期的な相続への備えを考える場合は、税理士などの専門家に相談してください。
※贈与税・相続税・NISAの制度は改正される場合があります。最新情報は国税庁・金融庁の公式サイトでご確認ください。
親子で値動きを学ぶための活用法
仕組みとリスクを理解したら、次は親子でどう学びにつなげるかを考えてみましょう。投資の値動きを学ぶことは、必ずしも実際にお金を動かさなくてもできます。
実際にお金を動かさなくてもできる、値動きの観察
投資信託の値段(基準価額)は、運用会社の公式サイトなどで毎日公表されています。気になる投資信託や、国内外の株価指数を1つ選び、親子で毎月同じ日に値段を確認して、ノートに記録してみましょう。
記録を続けると、値段が上がる月もあれば下がる月もあることが、数字として見えてきます。値段が大きく動いた月は、「今月、世の中で何かニュースがあったのかな?」と問いかけ、一緒に新聞やニュースを調べてみてください。経済の出来事と値動きのつながりを考える習慣が、少しずつ身についていきます。
1か月ごとの増減だけに注目すると、短い期間の値動きに一喜一憂しやすくなります。数か月、1年と記録がたまってきたら、長い期間で見るとどう動いているかも一緒に振り返ってみましょう。
家庭で利用する場合に決めておきたいこと
保護者の判断でポイント投資や少額投資を利用する場合は、子どもと一緒に値動きを見る前に、家庭のルールを決めておくことが大切です。
まず、投資に使う金額は、値下がりしても家計に影響しない範囲にとどめましょう。また、子どものお小遣いを投資に回す場合は、未成年口座の開設など親権者の手続きが必要になり、取り扱いは証券会社によって異なります。親の口座で子どものお金を運用すると、そのお金が誰のものかが曖昧になりやすいため、名義や管理の方法もあらかじめ確認しておきましょう。
どの方法を選ぶ場合でも、目的は利益を出すことではなく、値動きの仕組みとその理由を親子で考えることです。この点を家族で共有しておくと、値下がりした場面でも落ち着いて学びにつなげやすくなります。
親子で決めておきたい3つのルール
値動きの記録を始める前や、保護者の判断で実際に利用する場合は、次の3つのルールを親子で決めておきましょう。
1つ目は、減っても責めないと最初に約束することです。「値段は下がることもある。下がったときに、お父さん(お母さん)は怒らないし、あなたも自分を責めなくていいんだよ」と、始める前に伝えておきましょう。
2つ目は、値下がりしたときにすぐに結論を出さないことです。値段が下がると、やめたい、売りたいという気持ちが生まれやすくなります。そのようなときは、すぐに決めずに、なぜ下がったのかを家族で話し合ってから判断するというルールにしておくと、慌てた判断を避けやすくなります。
3つ目は、確認は月1回と決めておくことです。毎日確認すると、値動きに一喜一憂しがちです。月1回、決まったタイミングだけ確認することで、短い期間の上下にとらわれず、長い期間で考える姿勢を育てやすくなります。
値動きを家族で振り返る習慣が、学びを深める理由
値動きの記録や確認を始めたら、月1回、家族で振り返る習慣を作りましょう。見るだけで終わらせず、確認し、理由を考え、翌月につなげるという流れを繰り返すことで、毎月小さな学びが積み重なります。
振り返りは、15分程度を目安に、次のような流れで進めるとよいでしょう。
まず、値段を確認し、「先月と何が変わった?」と問いかけます(3分)。親が「上がったね」と言う前に、子どもに予想させてから確認すると、子どもが自分で考える機会になります。
次に、なぜ変わったのかを一緒に調べます(7分)。「今月は世界でどんな出来事があったかな?」という会話が、経済への関心を育てます。分からなかったことは、分からなかったで構いません。調べる習慣を作ることが目的です。
最後に、「来月はどうなりそう?」と予想してもらいます(5分)。予想が当たったかどうかより、理由を持って考える練習そのものに意味があります。
この振り返りが学びを深める理由は、主に3つあります。1つ目は、体験を言葉にすることで記憶に残りやすくなることです。2つ目は、大きな変化がない月も含めて記録を続けることで、長い期間で考えることの意味を実感しやすくなることです。3つ目は、親が子どもに教えるのではなく、一緒に考える姿勢で向き合うことで、親子ともに考える力が育つことです。
何を優先するかを家族で整理しておく
ポイント投資や少額投資を利用するかどうか、利用する場合にどの方法を選ぶかは、家庭で何を優先するかによって変わります。
子どもに値動きの仕組みを学ばせることが目的であれば、実際に投資をしなくても、公表されている投資信託の値段を親子で記録するだけで、十分に学ぶことができます。普段使っているポイントやサービスとの連携のしやすさを重視する場合も、ポイント還元などの特典だけで判断せず、前の章で紹介した観点(手数料、信託報酬、対象商品、運営会社の登録状況など)を確認することが大切です。
また、長く利用するほど、証券会社の違いよりも、購入する投資信託の信託報酬の違いが、最終的な金額に大きく影響します。何を優先するかを家族で話し合い、目的に合った方法を落ち着いて選びましょう。
※本記事は特定の金融商品やサービスの利用を勧めるものではありません。利用を検討する場合は、各社の公式サイトで最新情報をご確認ください。
ポイント投資・少額投資のよくある質問
Q. ポイント投資でNISA口座を使うときに、注意することはありますか?
ポイントでNISA口座の投資信託を購入できるかどうかや、つみたて投資枠でポイントが使えるかどうかは、証券会社やポイントの種類によって条件が異なります。また、NISA口座は1人1口座しか開設できず、金融機関を変更する場合には手続きが必要です。ポイントの使いやすさだけで判断せず、手数料や信託報酬、取り扱っている商品などもあわせて確認しましょう。
Q. 本当に100円から投資できるのですか?
多くのネット証券では、投資信託の積立を月100円程度から設定できます。ただし、最低金額や積立の頻度(毎日・毎月など)は証券会社や商品によって異なります。少額であっても投資である以上、元本保証はありません。最新の条件は各社の公式サイトで確認してください。
Q. 初心者が確認しておきたいことは何ですか?
まず、投資の仕組みとリスクを理解しておくことが大切です。そのうえで利用を検討する場合は、手数料や信託報酬などの費用、分からないときの問い合わせ先、運営会社が金融庁に登録された金融商品取引業者かどうかを確認しましょう。特典や宣伝の印象だけで決めないことが、トラブルを避けるための基本です。
Q. ポイント投資とポイント運用はどう違うのですか?
ポイント投資は、証券口座でポイントを使って、実際の投資信託や株式を買う仕組みです。一方、ポイント運用は、スマホ決済アプリなどで提供されている、証券口座を作らずに、ポイントのまま投資信託などの値動きに連動して増減を体験できるサービスです。ポイント運用は手軽に利用できますが、NISAの対象にはなりません。どちらも、ポイントの価値が減ることがある点は同じです。
Q. ポイント投資で増えた分に税金はかかりますか?
かかります。ポイントで買った投資信託や株式でも、売却益や分配金は、通常の投資と同じく原則として20.315%の課税対象です。NISA口座で購入した分は非課税になります。
Q. 子ども名義でポイント投資・少額投資はできますか?
18歳未満でも、親権者の同意と手続きがあれば、未成年口座を開設できる証券会社があります。ただし、未成年口座でポイント投資ができるかどうかは、証券会社によって異なります。NISAについては、2027年1月から、0〜17歳の子ども名義でつみたて投資枠を利用できるこどもNISAが始まり、口座開設の受付は2026年10月から順次始まっています。子どもと値動きを学ぶことが目的であれば、実際に投資をしなくても、公表されている投資信託の値段を親子で記録する方法もあります。
まとめ:投資を始める前に、親子で仕組みとリスクを知ることから
ポイント投資や少額投資は、少ない金額やポイントで投資の仕組みに触れられる方法です。ただし、ポイントでも少額でも元本保証はなく、価値が減ることがあります。利用を検討する場合は、手数料や信託報酬、運営会社の登録状況などを確認し、特典だけで判断しないことが大切です。
子どもと学ぶことが目的であれば、実際に投資をしなくても、投資信託の値段を親子で記録し、値動きの理由を一緒に調べるだけで十分な学びになります。減っても責めない、すぐに結論を出さない、確認は月1回というルールを決め、月1回の振り返りを家族の習慣にしていきましょう。