
「子どもに『クレジットカードとデビットカードって何が違うの?』と聞かれて、なんとなく説明したけれど、正確だったか自信がない……」そんな経験はありませんか?
結論から言うと、クレジットカードは代金をあとからまとめて支払う後払いのカード、デビットカードは使ったときに原則としてその場で銀行口座から代金が引き落とされる即時払いのカードです。見た目はほとんど同じでも、審査の有無や使いすぎのリスク、使える場面には違いがあります。
子どもが初めてカードを持つときや、スマホ決済を始めるときに、どちらが向いているかを親がアドバイスするには、この違いを正しく知っておくことが大切です。
カードの仕組みの違い、メリット・デメリット、子どもに違いを伝えるたとえ話とデビットカードでの練習方法、分割払いやリボ払い・海外での利用など、よくある疑問を整理します。
※HORI塾+では、特定のカードや金融商品のおすすめは行っていません。仕組みを理解し、ご家庭で判断するための材料としてお読みください。
クレジットカードとデビットカードの違い【比較表】
クレジットカードとデビットカードは、お店のレジでの使い方はほとんど同じです。しかし、「お金がいつ、どこから支払われるか」という仕組みはまったく違います。まずはひと言での違いと比較表で、全体像をつかみましょう。
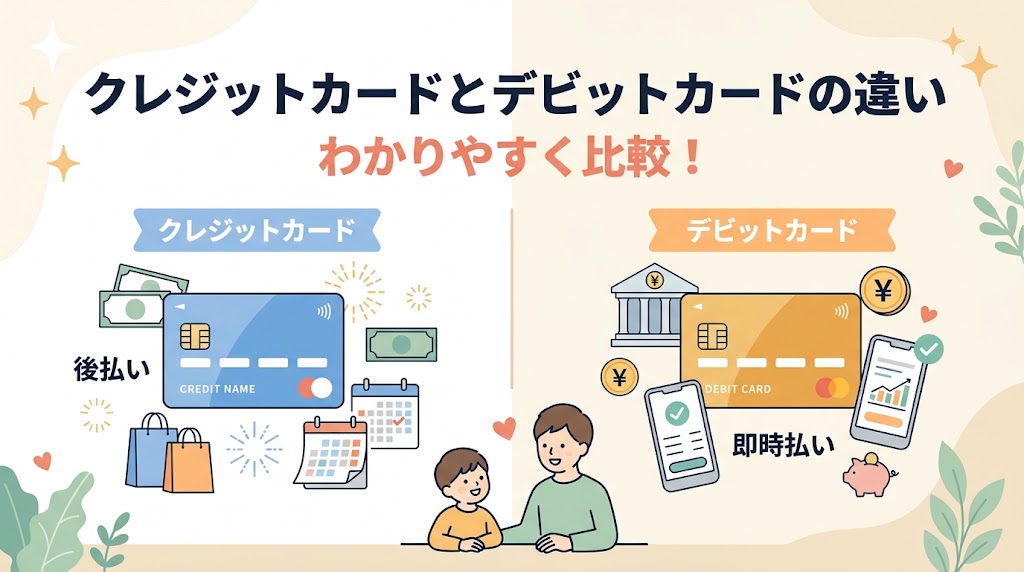
ひと言でいうと「後払い」と「即時払い」
クレジットカードは、代金を後払いする支払い方法です。買い物をした時点では、カード会社がお店に代金を立て替え、利用者は翌月以降にまとめてカード会社へ支払います。カード会社が「この人ならあとで払ってくれる」と信用して立て替えるため、「信用(クレジット)」という名前がついています。
デビットカードは、代金を即時払いする支払い方法です。買い物をした瞬間に、自分の銀行口座から代金が引き落とされます。お金の動きは、財布から現金を出すのとほとんど変わりません。
この「後払いか、即時払いか」という1点の違いが、審査の有無、使える金額の上限、使いすぎのリスクといった、ほかのすべての違いを生み出しています。
比較表でわかる10の違い
| 比較項目 | クレジットカード | デビットカード |
| 支払いのタイミング | 後払い(翌月以降にまとめて) | 即時払い(使った当日〜翌営業日) |
| お金の出どころ | カード会社が立て替え、あとで口座から引き落とし | 自分の銀行口座から直接 |
| 審査 | あり(収入や信用情報を確認) | なし(口座があれば基本的に作れる) |
| 作れる年齢 | 18歳以上(高校生を除く商品が多い) | 15歳以上(中学生を除く)〜16歳以上が多い |
| 使える金額の上限 | カード会社が決めた利用限度額まで | 口座の残高まで |
| 分割払い・リボ払い | できる(手数料がかかる) | できない(一括払いのみ) |
| 年会費 | 無料のものが多いが、有料のカードもある | 無料のものが多い |
| ポイント還元率の目安 | 0.5〜1%程度が多い | 0.2〜0.5%程度が多い |
| 不正利用の補償 | 届け出から60日前後さかのぼって補償されることが多い | 補償はあるが、クレジットカードより限定的な場合がある |
| クレジットヒストリー(信用の記録) | 作られる(使い方・支払い状況が記録される) | 作られない |
※作れる年齢・ポイント還元率・補償の内容は、カード会社や銀行によって異なります。申し込み前に、各社の公式サイトで条件を確認してください。
表の中で、とくに押さえておきたいのは次の3つです。
- 使える金額の上限が違う
- 分割払いやリボ払いはクレジットカードだけ
- クレジットヒストリーはクレジットカードだけ
それぞれの項目の詳しい違いは、次の章で解説します。
お金が引き落とされるタイミングの違い
2つのカードの違いを本当に理解するには、「お金がどこから、いつ動くか」を具体的にイメージすることが近道です。
クレジットカードのお金の流れ
クレジットカードで買い物をすると、カード会社が利用者に代わって代金を立て替え、後日お店に支払います。利用者は、その立て替えてもらったお金を、あとでカード会社に返す約束をしている状態です。毎月の「締め日」までに使った分がまとめて集計され、「支払日」に銀行口座から一括で引き落とされます。締め日と支払日は、カード会社によって異なります。
この「使う→あとで払う」という時間差が、クレジットカードの大きな特徴であり、使いすぎにつながりやすい点でもあります。手持ちのお金がなくても買い物ができる一方、翌月に支払える金額を超えて使うと、家計を圧迫します。
デビットカードのお金の流れ
デビットカードは銀行口座と直結しており、使うと、原則としてその場で口座の残高から代金が引き落とされます。お店や取引の種類によっては、引き落としが翌営業日になることもありますが、クレジットカードのような1か月単位の時間差はありません。
「使える金額=口座の残高」という仕組みが、自然な使いすぎ防止になります。残高が足りなければ支払いができないため、持っているお金以上を使うことは原則できません。
口座の残高はいつ減る?具体例で比べてみよう
10月5日に5,000円の買い物をした場合、口座の残高がいつ減るかを比べてみましょう。ここでは、クレジットカードの締め日を毎月末日、支払日を翌月27日とします。
| 日付 | クレジットカードの場合 | デビットカードの場合 |
| 10月5日(買い物をした日) | 口座の残高は変わらない | その場で5,000円減る |
| 10月31日(締め日) | 10月に使った分が集計される | — |
| 11月27日(支払日) | 10月分の5,000円が引き落とされる | — |
クレジットカードは、買い物から実際にお金が減るまで、この例では50日以上の時間差があります。この時間差のあいだに、「今月いくら使ったか」を見失いやすくなるのです。この表を子どもと一緒に見ながら確認すると、2つのカードの違いが実感としてわかります。
プリペイドカードや後払いアプリとの違い
カードやスマホでの支払い方法には、クレジットカードとデビットカードのほかにも、「プリペイドカード」や「後払いアプリ」があります。支払いのタイミングで並べると、違いが整理しやすくなります。
| 種類 | 支払いのタイミング | 主な特徴 |
| プリペイドカード | 先払い(チャージした分だけ使える) | 銀行口座がなくても使えるものが多い。年齢制限がないものも多い |
| デビットカード | 即時払い(使った瞬間に口座から) | 銀行口座が必要。残高の範囲で使える |
| クレジットカード | 後払い(翌月以降にまとめて) | 審査が必要。利用限度額まで使える |
| 後払いアプリ(あと払い決済) | 後払い(翌月などにまとめて) | クレジットカードがなくても後払いができる。手数料がかかる場合がある |
プリペイドカードは、先にお金をチャージ(入金)して、その範囲で使う仕組みです。交通系ICカードや、コンビニで買えるギフトカード型のものが身近な例です。チャージした分以上は使えないため、デビットカードよりさらに使いすぎを防ぎやすく、中学生以下の子どもが初めて使うキャッシュレスの手段として向いています。
後払いアプリは、スマホのアプリで買い物の代金を翌月などにまとめて支払う仕組みです。クレジットカードを持てない年代でも使えるものがあり、10代の利用も増えています。しかし、仕組みはクレジットカードと同じ「後払い」です。使いすぎて翌月に払えなくなるリスクや、支払いが遅れたときの手数料など、注意点もクレジットカードと変わりません。
「先払い→即時払い→後払い」の順に、使える自由度は高くなりますが、そのぶん自分でお金を管理する力が必要になります。子どもにキャッシュレスの支払いを経験させるときは、この順番で段階を踏むのが安心です。
参考:増加し続ける後払い決済サービスが関連する消費者トラブル-商品が届いた後に支払えるからといって安心せず、契約条件をよく確認しましょう-_国民生活センター
クレジットカードとデビットカードの審査・年齢・限度額を比較解説
比較表で全体像をつかんだら、次は項目ごとに違いを詳しく見ていきましょう。どちらが自分や子どもに合っているかを判断する材料になります。
審査と作れる年齢
クレジットカードを作るときは、カード会社による審査があります。審査では、収入や勤務先、ほかのローンの状況、過去のクレジットカードの支払い状況(信用情報)などが確認されます。カード会社は代金を立て替えるため、「きちんと返してくれる人か」を事前に確かめる必要があるのです。
作れる年齢は、多くのカード会社で18歳以上です。成年年齢が18歳に引き下げられた現在でも、18歳以上の高校生は申し込めない商品が一般的です。高校生を対象外にするかどうかは、カード会社ごとの判断によります。そのため、多くの人にとって最初のクレジットカードは、高校を卒業してから作ることになります。
デビットカードは審査がなく、15〜16歳以上から作れるものが多い
デビットカードは、口座にあるお金の範囲でしか使えないため、カード会社が代金を立て替えることがありません。そのため、クレジットカードのような支払い能力の審査は原則として行われず、銀行口座を持っていれば作れるものが多くあります。
作れる年齢は銀行によって差が大きく、「満15歳以上(中学生を除く)」や「16歳以上」を条件とする銀行が多いです。実際には、高校生から持てるデビットカードが多くなっています。
一方で、15歳以上であれば中学生でも申し込めるデビットカードや、親権者の手続きによって中学生以下でも持てる商品を用意している銀行もあります。ただし、同じ「15歳以上」という条件でも中学生を対象外にしている場合があるため、「デビットカードは中学生から作れる」と一律に考えるのは誤解のもとです。
子どもにデビットカードを持たせることを検討するときは、対象の銀行の公式サイトで年齢条件を必ず確認しましょう。なお、銀行口座の開設そのものは、親権者の手続きがあれば年齢を問わずできる銀行も多くあります。口座は作れても、デビットカードの発行には別の年齢条件があるという点に注意してください。
利用限度額
クレジットカードの利用限度額は、審査の結果によってカード会社が決めます。学生向けのカードは10万〜30万円程度、一般的なカードは数十万〜100万円程度が多い水準です。支払いの実績を重ねると、限度額が引き上げられることもあります。
限度額は、年収などをもとに設定されますが、毎月の家計の中で無理なく払える金額と一致するとは限りません。限度額いっぱいまで使うと、引き落としの日に口座のお金が足りなくなるおそれがあります。
デビットカードは口座の残高まで
デビットカードで使える金額は、原則として口座の残高が上限です。さらに、1日あたりや1か月あたりの利用上限が設定されている商品も多く、アプリなどで自分で上限額を下げられるものもあります。子どもに持たせる場合は、この上限を低めに設定しておくと安心です。
使える場面と、デビットカードで注意が必要な場面
クレジットカードは、対応しているほぼすべてのお店、ネットショッピング、海外での買い物、ホテルの宿泊、毎月の料金の支払いなど、幅広い場面で使えます。
Visa・Mastercard・JCBなどの国際ブランドがついたデビットカードなら、それぞれのブランドに対応したお店で、クレジットカードとほぼ同じように使えます。ただし、次のような場面では、使えなかったり注意が必要だったりします。
- ホテルやレンタカーのデポジット(保証金)
- ガソリンスタンドの一部
- 毎月の料金の支払い
- 高速道路のETC
一時的に引き落とされた金額は、あとで返金されるのが一般的です。ただし、戻ってくるまでに日数がかかることがあるため、旅行や大きな買い物の前には、口座の残高に余裕を持たせておきましょう。
ポイント還元と年会費
クレジットカードのポイント還元率は、0.5〜1%程度が一般的です。高還元率のカードや、特定のお店で使うと還元率が上がるカードもあります。
デビットカードのポイント還元率は、0.2〜0.5%程度が多く、クレジットカードより低めです。ただし、一部のデビットカードには1%前後の還元率のものもあります。
ポイントだけを見るとクレジットカードが有利です。しかし、それは毎月一括払いで、支払える範囲で使えることが前提です。リボ払いの手数料は年15%前後が多く、ポイントで得られる金額を大きく上回ります。お金の管理に不安があるうちは、ポイントの差より、使いすぎを防げることを優先して選ぶほうが、家計への影響は小さくなります。
年会費はどちらも無料のものが多い
クレジットカードには、年会費が無料のものと有料のものがあります。学生向けのカードや一般的なカードは年会費無料のものが多く、有料のカードは空港ラウンジや旅行保険などの特典がつくゴールドカードなどが中心です。「年に1回使えば無料」といった条件つきのカードもあるため、申し込み前に確認しておきましょう。
デビットカードも、年会費無料のものがほとんどです。一部の特典つきのデビットカードには、年会費がかかるものもあります。
不正利用時の補償
クレジットカードは、カードの紛失・盗難や、ネット上での情報の盗み見などによる不正利用に対して、補償の仕組みが整っています。多くのカード会社では、届け出をした日からさかのぼって60日前後までの不正利用を補償の対象としています(補償の期間や条件はカード会社によって異なります)。
参考:経済産業省「クレジットカードシステムのセキュリティ対策の更なる強化に向けた方向性」
また、クレジットカードは後払いのため、不正利用に気づいた時点では、まだ口座からお金が引き落とされていないことがほとんどです。引き落としの前に請求を取り消してもらえるため、実際にお金が減る前に対応できます。
デビットカードにも、不正利用の補償制度を設けているものが増えています。ただし、補償される金額に上限があるなど、クレジットカードより補償の範囲が限られている場合があります。
さらに、デビットカードは即時払いのため、不正利用された時点で口座からお金が引き落とされてしまいます。補償を受けられる場合でも、お金が戻ってくるまでに時間がかかることがあり、そのあいだ口座のお金が減ったままになります。
どちらのカードでも、利用のたびに通知が届くアプリの設定をしておくと、身に覚えのない利用にすぐ気づけます。不正利用に気づいたら、すぐにカード会社や銀行に連絡しましょう。
ここまで見てきたように、2つのカードにはそれぞれ得意な場面と注意点があります。次の章では、メリット・デメリットを整理したうえで、どちらを選べばよいかを考えます。
参考:安心・安全なクレジット取引のためのルール「割賦販売法」 | 政府広報オンライン
どっちがいい?メリット・デメリットと選び方
クレジットカードとデビットカードは、どちらが優れているというものではありません。それぞれのメリット・デメリットを知り、自分の生活スタイルやお金の管理の得意・不得意に合わせて選ぶことが大切です。ここでは、2つのカードの長所と短所を整理したうえで、選び方と安全に使うためのルールを紹介します。
クレジットカードのメリット・デメリット
クレジットカードのメリット
- 手元にお金がなくても支払える
- ポイントが貯まりやすい
- 不正利用の補償が手厚い
- 使える場面が広い
- 信用の実績を積める
クレジットカードのデメリット
- 使った金額の実感が薄れやすい
- 支払える額を超えて使ってしまうおそれがある
- 気づかないうちにリボ払いになっていることがある
- 審査があり、すぐには作れない
リボ払いは、毎月の支払い額を一定に抑えられる反面、高い手数料が長く発生し続けます。「毎月払っているのに残高が減らない」という状態に陥ると、家計を立て直すのが難しくなります。
デビットカードのメリット・デメリット
デビットカードのメリット
- 使いすぎを防ぎやすい
- 手数料がかからない
- 審査がなく、10代から持てる
- お金の動きがすぐにわかる
デビットカードのデメリット
- 残高が足りないと使えない
- 使えない・使いにくい場面がある
- ポイント還元率は低め
- 不正利用されると、まず口座のお金が減る
- 信用の実績は積めない
なお、デビットカード単独で家計が崩れることは少ないものの、口座の管理が原因で困ることはあります。給料の振込口座と生活費の口座を分けていないと、生活費として使うべきお金が減っていることに気づきにくくなります。デビットカード用の口座は、生活費などの目的ごとに分けておくと管理しやすくなります。
【早見表】あなたに向いているのはどっち?
| こんな人は… | 向いているカード |
| 毎月の収支を把握する習慣がまだない | デビットカード |
| 使った実感がないと、つい使いすぎてしまう | デビットカード |
| 過去にカードの引き落としで残高が足りなくなったことがある | デビットカード |
| 高校生など、まだクレジットカードを作れない年齢 | デビットカード |
| 毎月の明細を確認し、一括払いで使う習慣がある | クレジットカード |
| ポイントをしっかり貯めたい | クレジットカード |
| 旅行や出張が多く、ホテルやレンタカーをよく使う | クレジットカード |
| 将来のローンに向けて、信用の実績を積みたい | クレジットカード |
迷ったときは、「ポイントでどれだけ得をするか」より、「使いすぎを防げるか」を優先して考えましょう。お金の管理に慣れないうちは、ポイントの差より、使いすぎによる損失のほうがずっと大きくなりやすいからです。
家計管理が苦手な人はデビットカードから始めよう
「クレジットカードのほうがポイントが貯まってお得」という情報は正しいものです。ただし、それはお金の管理がきちんとできている場合の話です。まずは自分の管理の力と照らし合わせて判断することが先決で、デビットカードから始めるほうが合理的なケースは少なくありません。
デビットカードの強みは、口座の残高という物理的な制約が、自動的に使いすぎを防いでくれる点です。意志の力に頼らずに、支出を管理できます。「節約を頑張る」という精神的な努力より、「そもそも使いすぎない仕組みを作る」ほうが、長く続けやすいものです。
デビットカードで収支を管理する習慣を1〜2年かけて身につけてから、クレジットカードに移る——この段階的な進め方が現実的です。「毎月の明細の確認が習慣になった」「翌月の支払いを意識してカードを使える自信がついた」というタイミングが、クレジットカードを持つ1つの目安になります。子どもが初めてカードを持つときの考え方は、次の章で紹介します。
生活スタイル別の使い分け・併用の例
2つのカードは、どちらか一方を選ぶだけでなく、目的に合わせて使い分けることもできます。
- 日々の買い物はデビットカード、毎月の固定費はクレジットカード
- ふだんはデビットカード、旅行や大きな買い物のときだけクレジットカード
- ネットショッピング用にデビットカードを分ける
カードの枚数が増えるほど管理は複雑になります。併用する場合も、自分が無理なく把握できる範囲にとどめましょう。
クレジットカードを安全に使うための4つのルール
クレジットカードを安全に使うには、「使い始める前にルールを決める」ことが最も重要です。問題が起きてからルールを作ろうとしても、一度ついた習慣を変えるのは難しくなります。
ルール①:支払い方法は必ず一括払いにする
カードを作ったら、最初に支払い方法が一括払いになっているかを確認しましょう。カード会社のアプリやWebサイトで、リボ払いの設定になっていないかを必ずチェックしてください。初期設定がリボ払いになっているカードもあるため、確認せずに使い始めることがトラブルの入口になります。
ルール②:毎月の利用上限額を自分で決める
カード会社が決める利用限度額とは別に、自分で「毎月ここまで」という上限額を決めておきます。翌月の引き落としを確実に払える範囲で金額を決め、その金額を超えたら現金かデビットカードに切り替えましょう。このルールが、家計の安全ラインを守ります。
ルール③:毎月の明細確認を欠かさない
引き落とし日の前後に、毎月必ず明細を確認します。「身に覚えのない利用がないか」「手数料がかかっていないか」「今月の利用合計が予算内か」——この3点を確認することが、クレジットカードを安全に使い続けるための最低限の管理です。
ルール④:複数枚持ちは慣れてから
最初は1枚から始め、管理が確実にできるようになってから2枚目を検討しましょう。カードが増えるほど、管理の手間と見落としのリスクが増えていきます。
子どもに教えるなら?カードの違いを金融教育に活かす方法
子どもが初めてカードを持つときは、親がカードの仕組みを伝える一番のチャンスです。「とりあえずデビットカードから」と決める場合でも、「なぜデビットカードから始めるのか」を説明できるかどうかで、子どもの理解は大きく変わります。
いざ説明しようとして、「自分もよくわかっていなかった」と気づく親は少なくありません。それでも心配はいりません。子どもへの説明を準備すること自体が、親が自分のお金の知識を見直すきっかけになるからです。この章では、後払いと即時払いの伝え方から、デビットカードを使った練習の進め方、親子での明細の確認までを紹介します。
「後払い」と「即時払い」の違いを子どもに伝えるコツ
「後払い」「即時払い」という言葉は、子どもには抽象的に聞こえます。毎日の身近な体験に置き換えると、ぐっと伝わりやすくなります。
例1:電気代とコンビニのたとえ
「家の電気は、毎日使っていても、その場でお金を払っていないよね。1か月分をまとめて、あとから払っているんだよ。これがクレジットカードに近い『後払い』の仕組み。コンビニでお菓子を買うときは、その場でお金を払うよね。これがデビットカードに近い『即時払い』の仕組みだよ」
後払いは「使うのが先、払うのがあと」、即時払いは「使うのと払うのが同時」という違いを、生活の中の体験と結びつけられます。
例2:図書館のたとえ
「図書館の本は、お金を払わなくても借りられるけど、返却日という約束があるよね。クレジットカードも、今すぐお金を払わなくても使えるけど、来月の支払日という約束があるんだよ。約束を守らないと、次から本を借りにくくなるのと同じで、カードも使えなくなったり、信用を失ったりするんだ」
このたとえは、「信用」という考え方まで含めて伝えられる点がポイントです。クレジット(credit)という言葉自体が「信用」という意味を持つことも、あわせて教えてあげましょう。
例3:実際の明細を見せながら話す
「今日スーパーでクレジットカードを使ったよ。でも、今は口座のお金は減っていないでしょう。来月、この金額がまとめて口座から引き落とされるんだよ」
たとえ話で仕組みをつかんだら、最後は親の実際のカードの利用明細で確認します。本物の数字を見ながら話すと、後払いの仕組みが最もリアルに伝わります。
デビットカードで「本物のお金」を練習する4ステップ
デビットカードは、10代のうちから実際に持てるカードです。家庭でのカード教育を、実践の形で始められます。
ただし、作れる年齢は銀行によって違います。高校生から作れる銀行が多く、中学生でも申し込める銀行は一部に限られます。条件は変わることもあるため、申し込む前に必ず各銀行の公式サイトで確認してください。
まだデビットカードを作れない年齢の場合は、使う前にお金を入れておく(チャージする)タイプのプリペイドカードや電子マネーで練習する方法もあります。
ステップ①:子ども名義の銀行口座を作る
まずは親と一緒に、子ども名義の銀行口座を作ります。ゆうちょ銀行・地方銀行・ネット銀行など、未成年でも作れる口座は多くあります。口座自体は年齢制限がない銀行がほとんどですが、デビットカードには別に年齢条件があるので注意しましょう。手続きを一緒に進めると、「銀行口座とはどういうものか」を理解するきっかけになります。
ステップ②:デビットカードを申し込む
口座とつながったデビットカードを申し込みます。多くの銀行が、VisaやMastercardなどの国際ブランドが付いたデビットカードを用意しています。国際ブランドとは、カードを使えるお店のネットワークのことで、マークがあるお店ならクレジットカードと同じように使えます。
カードが届いたら、利用通知(使うたびにアプリやメールに届くお知らせ)を必ずオンにしておきましょう。親子で通知を確認できるようにしておくと、使いすぎや不正利用にすぐ気づけます。
ステップ③:少額から使って記録をつける
おこづかいの一部を口座に入れて、実際にデビットカードで買い物をしてみます。使った瞬間に口座のお金が減る体験が、「カードも本物のお金」という感覚を育てます。最初は「ネットでの買い物は親に相談してから」など、使う範囲を親子で決めておくと安心です。
ステップ④:毎月の明細を一緒に確認する
月末に、利用明細と口座の残高を一緒に確認します。「今月は何にいくら使ったか」を振り返る習慣が生まれ、将来クレジットカードを使い始めたときの明細確認の土台になります。
親子で明細を確認する習慣がお金の感覚を育てる
「毎月カードの明細を確認する」というシンプルな習慣は、キャッシュレス時代のお金の感覚を保つために最も大切な実践です。カードは現金と違って使った実感が薄いため、意識して数字を見ることで、その感覚を補えます。
明細の確認で育つ3つの力
- お金の流れをつかむ力
- 不正利用に気づく力
- 手数料に気づく力
確認するタイミングは、毎月「引き落とし日の前後」「おこづかい日」などに決めておくと、習慣として続けやすくなります。「今月のカード、いくら使ったと思う?」と問いかけてから実際の金額を見る流れにすると、子どもが自分から数字に興味を持つようになります。
子どもが将来クレジットカードを持つ前に教えておきたい3つのこと
子どもが社会に出てクレジットカードを作る前に、家庭で伝えておきたいことが3つあります。この3つを知っているかどうかが、将来のカードトラブルを防ぐ大切な準備になります。
① カードは「お金が湧いてくる道具」ではなく、支払いの手段
「カードを使えば、お財布からお金が出ていかない」という感覚は、誤解のもとです。クレジットカードは、支払いのタイミングをあとにずらしているだけの仕組みです。使った金額は、必ずあとで口座から引き落とされます。この事実を、カードを持つ前に伝えておきましょう。
② リボ払いは原則として使わない
リボ払いの手数料は年15%前後が多く、数字で見るとその重さがよくわかります。たとえば、10万円を年15%のリボ払いにして毎月3,000円ずつ返すと、返し終わるまでに約3年7か月かかり、支払う総額は約13万円になります。「10万円の買い物に、3万円も余分に払うことになる」という具体的な数字が、リボ払いを使わない判断の根拠になります。
③ 「信用情報」という見えない記録がある
クレジットカードの使い方や支払いの状況は、信用情報機関(カードやローンの利用状況を記録する専門の機関)に記録されます。支払いの遅れなどの記録は、原則として契約が終わってから最長5年ほど残ります。自己破産などの記録は、CIC・JICCでは約5年、KSC(全国銀行個人信用情報センター)では約7年残ります。こうした記録は、将来の住宅ローンや自動車ローンの審査に影響します。
「若いうちのカードの使い方が、将来の大きな買い物にまでつながる」という長い目で見た考え方を、早いうちに伝えておきましょう。
参考:どのくらいの期間CICに登録されていますか? | よくあるご質問 | 指定信用情報機関のCIC
参考:センターの概要 | 全国銀行個人信用情報センター | 一般社団法人 全国銀行協会
よくある質問
ここまでで、2つのカードの違いと家庭での教え方を見てきました。最後に、読者からよく寄せられる疑問をQ&A形式でまとめます。
Q1. クレジットカードとデビットカード、結局どっちがお得ですか?
ポイント還元だけで比べるとクレジットカードが有利なことが多いものの、使いすぎを防げるかどうかまで含めると、人によって答えが変わります。
クレジットカードは還元率が高い傾向があり、毎月の固定費をまとめるとポイントが貯まりやすくなります。一方で、一度でもリボ払いの手数料を払うと、ポイントで得た分はすぐに消えてしまいます。毎月の明細を確認し、一括払いで使う習慣がある人はクレジットカード、その習慣がまだない人はデビットカードを選ぶほうが、結果的に得をしやすくなります。
Q2. デビットカードは何歳から作れますか?
多くの銀行では、15歳以上(中学生を除く)または16歳以上から作れます。
高校生から作れる銀行が多く、中学生でも申し込める銀行は一部に限られます。年齢条件は銀行ごとに違い、変わることもあるため、申し込む前に各銀行の公式サイトで確認してください。なお、クレジットカードは原則として18歳以上(高校生を除く)から申し込めます。
Q3. デビットカードで分割払いやリボ払いはできますか?
できません。デビットカードの支払いは、原則として一括払いのみです。
使った瞬間に口座から代金が引き落とされる仕組みのため、支払いをあとにずらす分割払いやリボ払いは選べません。そのぶん、分割払いやリボ払いの手数料がかからないのがデビットカードの利点です。「気づいたらリボ払いになっていた」というトラブルも起こりません。
Q4. デビットカードを使っていてもクレジットヒストリーは作れますか?
作れません。デビットカードの利用は、信用情報機関に記録されないためです。
クレジットヒストリーとは、クレジットカードやローンの利用と支払いの記録のことです。きちんと支払いを続けた記録は、将来の住宅ローンや自動車ローンの審査で信用の材料になります。社会人になってからクレジットカードを作り、一括払いで遅れずに支払うことが、良いクレジットヒストリーを作る基本です。
なお、スマートフォン本体を分割払いで買った場合も、その支払い状況は信用情報に記録されます。支払いが遅れると記録が残るため、10代〜20代の人は特に注意しましょう。
Q5. デビットカードが使えないのはどんな場面ですか?
ホテルやレンタカーの予約、毎月の料金の支払い、ガソリンスタンドの一部などで、使えない・使いにくい場合があります。
ホテルやレンタカーでは、利用前に一定の金額を仮に押さえる「デポジット」が必要になることがあり、デビットカードでは断られたり、その金額が口座から一時的に引かれたままになったりします。また、公共料金や一部のサブスクリプションなど、毎月の支払いにデビットカードを登録できないサービスもあります。使う予定がある場合は、事前に利用できるかを確認しておきましょう。
Q6. 海外で使うならどっちが便利ですか?
使える場面の広さで選ぶならクレジットカードが便利です。ただし、どちらのカードにも海外での利用には「海外事務手数料」がかかります。
海外事務手数料とは、外国のお金で支払ったときに、日本円に換算する際に上乗せされる手数料のことです。クレジットカードでは2%前後が一般的で、デビットカードも同じように手数料がかかり、クレジットカードより高めの場合もあります。
海外ではホテルやレンタカーでデポジットが必要になることが多いため、クレジットカードを1枚持っておくと安心です。デビットカードは、使った分がすぐに口座から引かれるため、旅行中の予算管理に向いています。手数料の率はカードごとに違うため、出発前に必ず確認してください。
まとめ:2つのカードの違いを知って、親子でお金の使い方を考えよう
クレジットカードは「後払い」、デビットカードは「即時払い」のカードです。クレジットカードはポイントや補償、使える場面の広さが強みですが、使った実感が薄れやすく、リボ払いの手数料にも注意が必要です。デビットカードは口座のお金までしか使えないため、使いすぎを防ぎやすく、10代から持てます。
お金の管理に慣れないうちは、ポイントの差より「使いすぎを防げるか」を優先して選びましょう。子どもには、まずデビットカードで本物のお金を管理する練習をさせ、毎月の明細を一緒に確認する習慣をつけるのがおすすめです。
「今日スーパーで使ったカード、いくら使ったか知ってる? 来月いつ引き落とされるか知ってる?」——この一言が、カードの違いを学ぶ自然な入口になります。カードについて気軽に話せる家庭の雰囲気こそが、子どもを将来のお金のトラブルから守る一番の財産です。