
「子どもにお金の話をしたいけど、どんな本を選べばいいか全然わからない…」と感じていませんか?
書店やAmazonで「子ども お金 本」と検索すると、絵本から投資の専門書まで、膨大な数の本が出てきます。良さそうだと思って買ってみたら子どもが興味を持ってくれなかった、難しすぎて読み進められなかった——そんな経験をした親御さんも多いはずです。マネー系のYouTubeを親子で見ていても、「面白かったね」で終わってしまい、何も変わっていない気がするという声もよく聞きます。
本や動画を使った金融教育は、選び方次第で子どもの意識が大きく変わります。しかし選び方を間違えると、お金の勉強=難しいものというイメージを植えつけてしまうリスクもあります。
生徒や保護者の方と接する中で、好きな本との出会いが学びへの扉を開く場面を見ることがあります。本も動画も、何を選ぶかと同じくらい、どう使うかが大切です。子どもの年齢に合った本の選び方、マネー番組やYouTubeを親子教材に変える見方、そして学んだ後に親子でできる会話や実践のつなげ方を整理します。
※この記事はアフィリエイト広告を含みます。紹介している本は、HORI塾+が独自に選定した内容です。本の選定にあたっては、金融教育の観点から内容・評価・読者層の適切さを確認しています。購入判断はご自身でご検討ください。
子どものお金教育に本を使いたいのに、何から選べばいいかわからない理由
「本でお金を教えたい」という気持ちがあっても、実際に選ぼうとすると迷ってしまう——その理由には共通したパターンがあります。
難しすぎる・やさしすぎると感じる本選びの失敗パターン
子ども向けの金融教育の本を選ぶとき、よくある失敗が、子どもの年齢と本の難易度のミスマッチです。
一つ目のパターンは、親がいい本と思ったものが子どもには難しすぎるというケースです。この本は内容がしっかりしているから子どもに読ませたいという親の判断で選んだ本が、子どもには難しすぎて最初の数ページで放置されてしまうことは少なくありません。
親にとってわかりやすい本と、子どもにとってわかりやすい本は、同じではありません。大人が読んでこれはいい内容だと感じる本ほど、情報量が多く、専門用語が多く、抽象的な概念が多い傾向があります。子どもが最初に触れる金融教育の本は、内容の正確さより、子どもが最後まで読めるか、楽しめるかを優先することが重要です。
二つ目のパターンは、子ども向けに作られた本が親には物足りなすぎるというケースです。子ども向けだからと絵本や漫画形式の本を選んだとき、内容が薄すぎて金融教育として意味があるのかと感じる親御さんもいます。
しかし、薄い・やさしいように見える本でも、お金を使う・貯める・増やすという感覚を体感させるという目的においては、難しい専門書より効果的なことがあります。本の厚さや難しさが、教育効果を決めるわけではありません。
年齢に合った難易度の目安
- 小学校低学年(6〜8歳):絵本・漫画・物語形式の本が向いており、お金の存在・使い方・大切さの感覚を伝える内容が目安になる
- 小学校高学年(9〜12歳):物語+解説・マンガ形式の本が向いており、貯める・増やす・複利の概念を扱う内容が目安になる
- 中学生(13〜15歳):解説書・入門書が向いており、投資の仕組み・NISA・資産形成の基礎を扱う内容が目安になる
- 高校生以上:一般向け入門書が向いており、実際の金融商品・資産形成の実践を扱う内容が目安になる
親自身がお金の知識に自信がないと本選びが迷子になる
子どもに合う本を選びたいけど、自分自身もお金の知識に自信がなくて、どれが正しい内容か分からないという状態が、本選びを困難にしている親御さんも多いです。この迷子の状態が生まれる原因は2つあります。
一つ目は、正しい情報が書いてある本の判断基準がないことです。投資・資産形成の本には、内容の正確性に差があります。誰でも簡単に億万長者になれるといった誇大な主張をする本から、金融の専門家が監修した信頼性の高い本まで玉石混交です。信頼できる本を選ぶためのチェックポイントを3つ紹介します。
- 著者のプロフィールが明記されているか(金融関連の資格・実績・所属が確認できるか)
- 「絶対儲かる」「必ず増える」などの断定的な表現がないか
- リスクについての説明があるか(メリットだけを語っている本は注意が必要)
このチェックポイントは、後半で紹介するマネー系YouTubeを選ぶときにもそのまま使えます。
二つ目は、子ども向けと親向けの本を同列に考えていることです。子ども向けの本を読んで、自分も一緒に学べばいいという考え方は、一見効率的に見えます。しかし実際には、子ども向けの本は親の金融知識を深めるには物足りなく、親向けの本は子どもが読むには難しすぎることがほとんどです。子どもが読む本と親が読む本を最初から分けて選ぶことで、それぞれの理解が適切な深さで進みます。
子ども向け・親向けで読む本を分けると理解が深まる理由
親子で同じ本を読むより、それぞれに合った本を読んで内容を共有する方法が、家庭の金融教育において効果を発揮します。
まず、それぞれが自分のレベルに合った理解を得られます。子どもがわかったと感じる本と、親がなるほどと感じる本は異なります。それぞれが適切な難易度の本を読むことで、難しすぎて分からない、簡単すぎて退屈という状態を防げます。
また、読んだ内容を話し合うことで学びが定着します。子どもが読んだ本の内容を親に話して聞かせる、親が読んだ本の内容を子どもに分かりやすく伝える——この教え合いのプロセスが、両者の理解を深めます。人に説明することで理解が深まるという現象は、学習の場面でよく見られます。
さらに、親が先に深く知っておくことで、子どもの質問に答えられます。子どもが本を読んで「なんで?」「どういうこと?」と疑問を持ったとき、親が自分のレベルに合った本で先に知識を深めておくと、的確に答えられます。ある程度の知識を親が持っておくことで、子どもの学習の流れをスムーズに保てます。
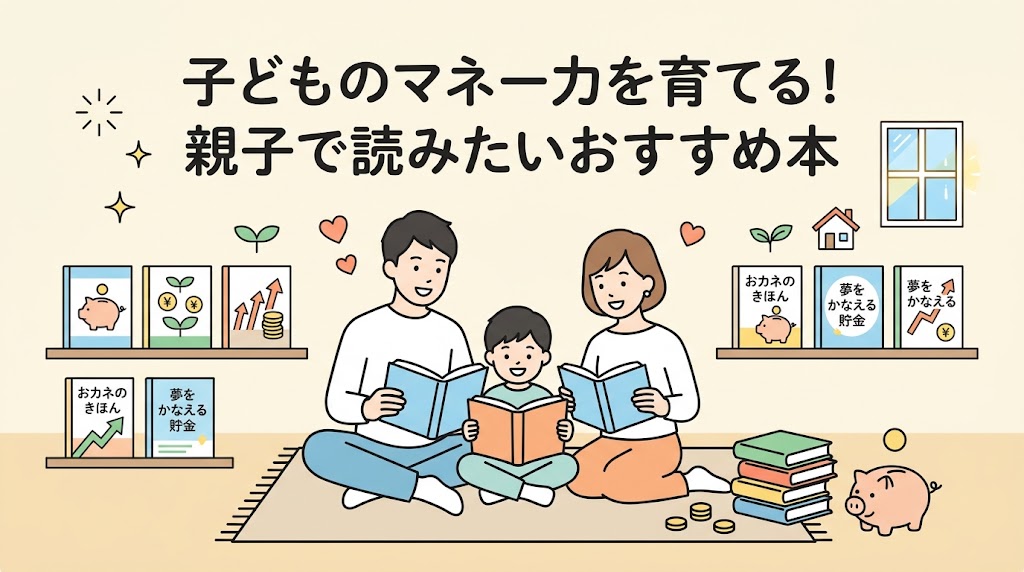
小中学生が自分で読める!資産形成・お金の本リスト
子ども向けの本を選ぶとき最も大切なのは、子どもが自分から手に取って、最後まで読み切れるかという点です。内容の正確さと同時に、読みやすさ・面白さ・自分ごととして感じられるかを重視して選びましょう。
※以下で紹介する本は、HORI塾+が金融教育の観点から独自に選定しています。価格・出版情報は変更される場合があります。購入前に最新情報をご確認ください。また、本の内容は金融教育の参考資料であり、特定の投資行動を推奨するものではありません。
小学校低〜中学年におすすめ:お金の仕組みを楽しく学べる絵本・読み物
この年齢では、お金とは何か、どうやって手に入るのか、なぜ大切なのかという感覚を育てることが最優先です。物語・絵・漫画形式で感覚から学べる本が向いています。
『おかねをつかう!——生きるのにかかせないお金のはなし』(作・絵:シンダーズ・マクレオド、訳:田中靖浩・大加瀬裕美、岩崎書店)
『おかねをつかう!——生きるのにかかせないお金のはなし』は、3歳くらいから読める絵本で、お金を使うとはどういうことか、身近な出来事を通して伝えてくれます。お金の概念をまだ持っていない未就学児〜小学校低学年のお子さんに向いています。読み聞かせの後に「お金ってどこから来ると思う?」と問いかけることで、自然な会話が生まれます。
『マンガで覚える 図解 おこづかいの基本』(八木陽子、日本文芸社)
『マンガで覚える 図解 おこづかいの基本』は、お小遣いのもらい方・使い方・貯め方をマンガと図解でやさしく解説した一冊です。お小遣い制度を始めたばかりの小学校低〜中学年のお子さんに向いています。本を読んだ後に「うちのお小遣いルール、一緒に決めてみようか」という会話のきっかけにできます。
小学校高学年〜中学生におすすめ:お金の基本から資産形成まで学べる本
『10歳から知っておきたいお金の心得〜大切なのは、稼ぎ方・使い方・考え方』(八木陽子、日本能率協会マネジメントセンター)
『10歳から知っておきたいお金の心得〜大切なのは、稼ぎ方・使い方・考え方』は、お金の基本から貯め方・使い方・将来への備えまでを、小学校高学年から読める平易な文章で解説しています。「なんとなく」の理解から、きちんと理解する段階に進みたいお子さんに向いています。各章の終わりの「まとめ」を子どもに声に出して読んでもらい、「これってどういう意味だと思う?」と話し合うことで理解が深まります。
『お父さんが教える 13歳からの金融入門』(デヴィッド・ビアンキ著、関美和訳、日本経済新聞出版)
『お父さんが教える 13歳からの金融入門』は、アメリカの弁護士が13歳の息子のために書いた本が元になった一冊で、お金の種類・クレジットカードの仕組みから、株式・債券・投資信託の基礎まで、イラストとともに解説しています。中学生以上で、より具体的な金融知識に触れたいお子さんに向いています。
中学生におすすめ:投資・資産形成の考え方が身につく本
中学生になると、お金の仕組みから、お金を増やす方法・資産形成の考え方へと学びを広げる時期です。インデックス投資・複利・NISAといった概念を自分の言葉で理解できる本が向いています。
『きみのお金は誰のため——ボスが教えてくれた「お金の謎」と「社会のしくみ」』(田内学、東洋経済新報社)
『きみのお金は誰のため——ボスが教えてくれた「お金の謎」と「社会のしくみ」』は、中学2年生の主人公が謎の資産家「ボス」からお金と社会の本質について学んでいく物語形式の本です。お金自体には価値がなく、お金を通じて人と人がつながっているという考え方を、読みやすいストーリーで伝えてくれます。2023年の刊行後、大きな話題になり、大人にも子どもにも勧められる一冊として評価されています。なんのためにお金を稼ぐのか、お金って結局何なのかという本質的な問いを持ち始めた中学生に向いています。読後に「この本で一番印象に残ったところはどこ?」と聞くことで、子どもの価値観と向き合う会話が生まれます。
なお、マンガ版『漫画 きみのお金は誰のため』(東洋経済新報社)も刊行されており、活字が苦手なお子さんには、こちらから入るのもおすすめです。
親が先に読んでおきたい!子どもへの資産形成教育に役立つ本リスト
子どもに金融教育をするためには、親自身が教え方の引き出しを持っておくことが重要です。ここでは、親が先に読んでおくことで、子どもへの伝え方・家庭での実践方法が具体的になる本を紹介します。
お金教育の「伝え方」がわかる親向け入門書
『お金は子どもに預けなさい 6歳からの金融リテラシー講座』(八木陽子、リュウ・ブックスアステ新書)
『お金は子どもに預けなさい 6歳からの金融リテラシー講座』は、6歳からのお小遣いの与え方、お金の管理・やりくり、投資やリスクの伝え方まで、子どもの年齢に応じたお金教育の実践方法をまとめた一冊です。著者はファイナンシャルプランナーとして、親子でお金と仕事を学ぶ団体「キッズ・マネー・ステーション」を運営しており、多数の関連著書があります。子どもへのお金教育を体系的に学びたい、年齢別の教え方の目安を知りたい親御さんに向いています。本に書かれた年齢別の目安を参考に、「今月から我が家でやること」を1つだけ決めることで実践につながります。
『本当の自由を手に入れる お金の大学』(両@リベ大学長、朝日新聞出版)
『本当の自由を手に入れる お金の大学』は、貯める・稼ぐ・増やす・守る・使うという5つの力を、図解とイラストを交えてわかりやすく解説した一冊です。固定費の見直し方、必要な保険の考え方、資産運用の基礎、詐欺やぼったくり投資商品の見抜き方まで幅広くカバーしており、140万部を超えるベストセラーになっています。自分自身の金融リテラシーを上げたい、子どもに教える前にまず自分が学びたい親御さんに向いています。固定費を見直して、浮いたお金をNISAの積立に回すという行動が具体的にイメージできるようになります。
※本の内容・数値は出版時点のものです。税制・金融制度は変更される場合があるため、実践する際は最新情報を金融庁などの公式サイトで確認してください。
新NISA・資産形成の本質を学べる本
『難しいことはわかりませんが、お金の増やし方を教えてください!』(山崎元・大橋弘祐、文響社)
『難しいことはわかりませんが、お金の増やし方を教えてください!』は、経済評論家とライターの対話形式で書かれた、投資初心者向けの入門書です。難解な金融用語を避け、会話のやり取りを通じてお金の増やし方の本質をわかりやすく解説しており、新NISA対応の超改訂版も刊行されています。「よくわからないまま何となく投資を始めるのは不安」という親御さんや、これから資産形成の考え方を知りたい高校生にも向いています。対話形式のため、親子で音読しながら読み進めるという活用法もできます。
『大改正でどう変わる?新NISA徹底活用術』(竹川美奈子、日本経済新聞出版)
『大改正でどう変わる?新NISA徹底活用術』は、2024年から始まった新NISAの仕組み、旧NISAからの変更点、おすすめのインデックスファンドの選び方などをQ&A方式でわかりやすく解説した実用書です。著者はファイナンシャルジャーナリストで、金融庁金融審議会「顧客本位タスクフォース」委員も務めており、制度解説の正確さに定評があります。制度の詳細を正確に理解したい親御さんに向いています。
※NISAの制度は変更される場合があります。最新の制度情報は金融庁公式サイト(https://www.fsa.go.jp)でご確認ください。
本とあわせて使いたい!マネー番組・YouTubeを親子教材にする方法
本に加えて、マネー番組やYouTubeも手軽で身近な学習リソースです。ただし、動画は見るだけで終わりやすいという弱点があります。大切なのは何を見るかではなく、どう見るか、見た後に何をするかです。ここでは、動画を本と並ぶ親子教材に変えるためのポイントを整理します。
一緒に見てもなんとなく終わる3つの理由
マネー系の動画を親子で見ても学びにつながらない原因は、コンテンツの質ではなく視聴の仕方にあることがほとんどです。
面白かったねで終わってしまうというパターンがあります。マネー系動画の多くはテンポよく作られており、見ている間はなるほどという感覚が次々と生まれます。しかしこれはわかった気になる体験であり、動画が終わった瞬間から記憶は薄れていきます。「面白かったね」の後に「一番印象に残ったことは何?」と一言加えるだけで、思い出す・言葉にするというプロセスが生まれ、記憶の定着が変わります。
ながら視聴になっているというパターンもあります。夕食を食べながら、スマホを触りながらの視聴では、注意が分散して処理が浅くなります。しかも一緒に見たから教育になったという親の思い込みと、なんとなく流れていたという子どもの実態の間にギャップが生まれがちです。食事後の落ち着いた時間に、1つの画面を一緒に覗き込み、「15分だけ一緒に見よう」と時間を区切るのがおすすめです。
大人向けコンテンツをそのまま見せているというパターンもあります。マネー系動画の多くは30〜50代を想定して作られています。前提知識(NISA・S&P500などの用語)、時間軸(老後30年・住宅ローン35年)、行動の促し方(口座開設・クレジットカード契約)がすべて大人向けのため、子どもには自分に関係ない話に聞こえます。「今の話、うちの家計だとどうなると思う?」「あなたが大学生になるころにはどうなってると思う?」と、親が翻訳者の役割を果たしましょう。
年齢別のおすすめジャンルと、信頼できるチャンネルの見極め方
コンテンツを選ぶときは、子どもの理解度と合っているかを最初に確認します。以下はジャンルの参考情報であり、特定のチャンネル・番組を推薦するものではありません。視聴前に必ず内容を確認してください。
- 小学校低学年:NHK for Schoolの経済・社会系コンテンツが向いている。アニメ・物語形式で専門用語が少なく、5〜10分程度のものが多い
- 小学校高学年:子ども向け・初心者向けを明示した入門系YouTubeが向いている。お小遣い・買い物など身近な例を扱い、10〜20分程度のものが多い
- 中学生:NHK・民放の経済ニュース解説番組が向いている。経済と社会のつながりを扱い、親の補足説明とセットで見るとよい
- 全年齢共通:金融庁・日本銀行の公式コンテンツは、疑問が出たときの確認先となる一次情報として活用できる
難易度を素早く判断するコツは、最初の2〜3分を見て、この動画の専門用語を自分が子どもに説明できるかを確認することです。説明できない言葉が2つ以上出てくる場合は、子どもには難しすぎる可能性があります。
信頼できるチャンネルかどうかは、本選びのチェックポイントと同じ視点で確認できます。具体的には、発信者の素性(本名・資格・所属)が明確か、リスクの説明があるか、特定の商品・サービスへの誘導が過度でないか、金融庁など一次情報への参照があるか、長期にわたって継続的に発信しているか、の5点です。このチェックを子どもと一緒に行うこと自体が、情報リテラシーの教育になります。
参考:金融庁
参考:日本銀行
視聴の3ステップ|見る前・見ている最中・見た後
同じ動画でも、3つの段階でアプローチを変えることで、学びのある時間に変わります。
見る前は、答えのない問いかけで好奇心を作りましょう。「NISAって知ってる?」のように答えが「はい・いいえ」で終わる質問より、「投資って、お金を銀行に預けることと何が違うと思う?」のように自分で考えないと答えられない問いのほうが、脳が積極的に情報を処理します。すぐに答えられなくても「じゃあ動画を見てから考えてみよう」と続ければ、答えを探しながら見る能動的な視聴スタイルが生まれます。
見ている最中は、1本につき1〜3回だけ一時停止しましょう。子どもが「え?」という顔をしたとき、重要な数字やグラフが出てきたとき、生活に直結する内容が出てきたときが一時停止のタイミングです。親が説明するのではなく「今の話、どういう意味だと思う?」と考えさせましょう。数字が出てきたら電卓で一緒に確かめるのも効果的です。答えが間違っていても「そういう考え方もあるね。続き見てみよう」と受け止めることが、考え続ける姿勢を守ります。
見た後は、3つの問いで振り返りましょう。視聴後の5〜10分の振り返りが、面白かったで終わる視聴との違いを生みます。
- 「一番印象に残ったことは何?」(記憶の言語化)
- 「うちだったらどうする?」(日常への接続)
- 「次に何か試してみたいことある?」(行動への橋渡し)
毎回すべてをやる必要はありません。「今日は1問だけ」とハードルを下げて続けることを優先しましょう。月4〜5回の振り返りを1年続ければ、子どもは50回以上、お金について自分の言葉で考える体験を積み重ねることになります。
「儲け話系」動画は、あえて一緒に見て疑う教材にする
「この方法で月100万円稼いだ」といった儲け話系の動画は、アルゴリズムによって親が見ていない場面でも子どもに届きます。完全に遮断するのは現実的ではないため、一緒に見て怪しいところを探すというゲーム感覚の教材として使うほうが効果的です。
子どもが一人で見たときにも使えるよう、次の3つの問いかけを習慣にしておきましょう。
- 「これが本当なら、なんでみんなやってないの?」
- 「急かされてない?」(「今すぐ」「限定」は立ち止まるサイン)
- 「お父さん(お母さん)に話して大丈夫な情報?」
3つ目の問いを機能させるには、変な情報を見ていても怒らない、一緒に考えるという関係性が前提になります。こうした心構えを日頃から伝えておくことが、子どもが一人で怪しい情報に接したときの、大切な備えになります。
本や動画で学んだあとに親子で資産形成の一歩を踏み出すポイント
本を読んだだけ、動画を見ただけで終わりにしてしまうのが、よくある「もったいない」パターンです。学んだ知識を家庭の実践につなげることで、教育効果が高まります。
読んで・見て終わりにしない!内容を親子のお金会議につなげる方法
本を読み終えた後や動画を見た後は、まず一番面白かった・印象に残ったところはどこかを子どもに聞きましょう。子どもが答えたページを一緒に開いて「なんでそこが印象に残ったの?」と掘り下げることで、内容が子ども自身の言葉で整理されます。
次に、本や動画の内容を、うちの家計・我が家のお小遣い・我が家の積立に置き換えて考える習慣を作りましょう。「この本に『収入の10分の1を貯めよう』って書いてあったけど、あなたのお小遣い500円の10分の1はいくら?」という問いかけが、知識を自分ごとに変換する効果的な方法です。
最後に、学んだテーマを、次の家族お金会議の議題にしましょう。「今月は『バビロン大富豪の教え』を読んだから、うちの10分の1貯蓄ルールを作ってみようか」という流れが自然に生まれます。
お小遣い帳・NISAなど実践とセットで本を活かすコツ
内容を定着させる効果的な方法は、学んだその日から始められる小さな実践とセットにすることです。
お金の使い方・貯め方に関する本を読んだ後は、今日からお小遣い帳をつけ始めるという実践とセットにしましょう。日付・収入・支出・残高・使い道のひとことを書くだけのシンプルな形から始めることをおすすめします。
NISAや資産形成に関する本を読んだ後は、今日、証券会社の公式サイトで口座開設の流れを確認してみるという小さな行動とセットにしましょう。
複利について学べる本を読んだ後は、「月1,000円を年利3%で20年間積み立てると?」という計算を一緒に電卓でやってみることで、複利の力が数字として実感できます。
子どもの年齢に合わせた資産形成ロードマップの描き方
本と動画を組み合わせながら、子どもが何歳のときに何を学ぶかという長期的なロードマップを描くことで、学びと実践が一本の線でつながります。
小学校低〜中学年
お金の存在・大切さを学ぶ時期。『おかねをつかう!』『マンガで覚える 図解 おこづかいの基本』などの本と、NHK for Schoolのコンテンツを組み合わせ、お小遣い制度をスタートする
小学校高学年〜中学生
稼ぐ・貯める・使うや、投資・資産形成の概念を学ぶ時期。『10歳から知っておきたいお金の心得』『きみのお金は誰のため』などの本と、子ども向け入門系YouTubeや経済ニュース解説番組を組み合わせ、お小遣い帳や複利シミュレーションを実践する
高校生(18歳〜)
NISAの仕組みと実践を学ぶ時期。『お父さんが教える 13歳からの金融入門』などの本と、金融庁・日本銀行の公式コンテンツを組み合わせ、新NISA口座の開設や積立をスタートする
親(並行して)
伝え方・制度理解を深める時期。『お金は子どもに預けなさい』『本当の自由を手に入れる お金の大学』『難しいことはわかりませんが、お金の増やし方を教えてください!』などの本を読み、新NISAの積立や家族お金会議を実践する
このロードマップはあくまでも参考例です。子どもの理解度・興味は個人差が大きく、年齢通りに進む必要はありません。子どもが興味を持ったテーマの本や動画を選ぶという優先順位を守ることが、金融教育を長続きさせる重要な原則です。本も動画も手段であり、目的は子どもが自分でお金の判断ができる力を育てることです。
まとめ:子どもの資産形成は正しい本選びと動画の見方から始まる
本選びの失敗は難易度のミスマッチが原因であることが多く、子どもの年齢に合った本を選び、子ども向けと親向けを分けて読むことが効果を高める条件になります。マネー番組・YouTubeも、ながら視聴をやめて、見る前の問いかけ・一時停止・見た後の振り返りを加えるだけで、本と並ぶ親子教材に変わります。
大切なのは、読んで・見て終わりにせず、うちだったらどうする?に置き換えて小さな実践につなげることです。完璧な一冊を探す必要はありません。今日、紹介した本の中から一冊を手に取るか、次に動画を見終わったときに「一番印象に残ったことは何?」と一言聞くところから始めてみてください。