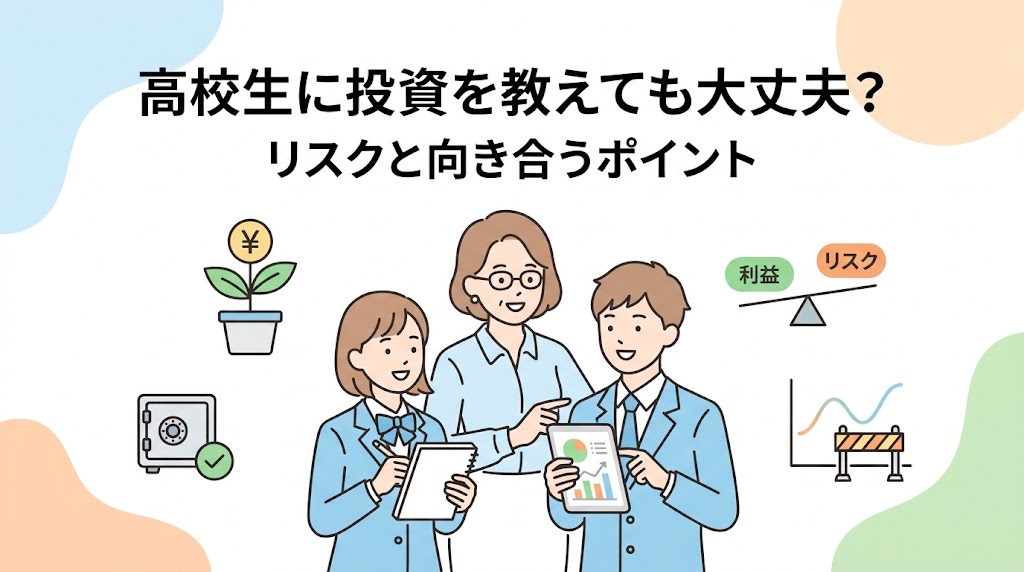

2022年4月から、高校の家庭科の授業に資産形成の内容が組み込まれ、多くの子どもたちが学校で投資の基礎を学び始めています。しかし、教科書の内容と、実際に家庭でお金の話をすることは別物です。うちの子に投資の話をしても大丈夫?と戸惑う親御さんも少なくありません。
高校生に投資を教える際は、実践、つまりお金を実際に出すことと、学習、つまり仕組みを知ることを切り分けて考えることが大切です。未成年のため、口座開設や取引には親の同意と管理が必須であり、最終的な責任は親が負うという前提を、まず明確にしておく必要があります。そのうえで、単なるお金儲けとしてではなく、社会貢献や経済の仕組み、リスク管理の手段として投資を捉えてもらうことが、教育の核心になります。また、元本割れの可能性を隠さず伝えつつ、長期・積立・分散という3つの手法でリスクをコントロールできることをセットで教えることも欠かせません。
こうした前提条件と伝え方を整理しながら、親子で生きた経済を学ぶ、最初の一歩を踏み出しましょう。
高校生に投資を教えても大丈夫?考えるべき前提条件
高校生は大人に近い思考ができる一方、法的には守られるべき未成年です。まずは親子の立ち位置を整理しておきましょう。
高校生はまだ未成年で、自分名義で自由に投資できるわけではない
18歳で成人となりますが、高校在学中は保護者の管理下にあることがほとんどです。証券口座の開設には親の同意が必要であり、大きな金額を自由に動かせるわけではありません。この制限があるという事実を、まず親子で確認しておきましょう。
具体的には、未成年口座を開設する際は、親権者自身がその証券会社に口座を持っていることが前提となり、親権者全員の同意書提出や、親子の続柄が分かる住民票などの提出が求められます。また、未成年者が15歳未満の場合は親権者が取引の主体となり、実際の売買判断や操作もすべて親権者が行う仕組みです。15歳以上であれば、証券会社によっては本人を取引主体として登録できる場合もありますが、その場合も口座の管理・監督責任は親権者にあります。信用取引やFXなど、リスクの高い一部の商品は未成年口座では取り扱えないという制限もあります。
こうした制度上の制約を理解しておくことで、「高校生に投資を教える」ことと「高校生に大きな金額を自由に運用させる」ことは別物であるという前提を、親子で共有しやすくなります。
投資の話=実際にお金を出させることではなく、仕組みとリスクを学ぶことと切り分けて考える
投資を教えるとは、必ずしも実際に株を買わせることではありません。世界経済がどう回っているのか、なぜ物価が上がるのか、企業はどうやって成長するのか。こうした仕組みを知ることこそが、高校生における投資教育の本質です。お金を出すのは、理解が深まった後のオプションと考えましょう。
例えば、以前の記事でも紹介した「使う・貯める・増やす」というお金の3つの役割、インフレによって預金の実質的な価値が目減りする仕組み、複利の効果によって時間をかけるほど資産が育っていく考え方などは、実際にお金を出さなくても、ニュースや家計の話題を通じて十分に学べる内容です。まずはこうした仕組みの理解を優先し、その先の一歩として、少額での実践を検討するという順序が現実的です。
親が管理者であること、最終判断は大人が負うことを前提にする
少額で実践してみる場合も、口座の管理や最終的な売買の判断には親が関わりましょう。何かあったときに責任を取るのは大人であるという境界線を引いておくことで、子どもが過度なプレッシャーを感じたり、無謀な行動に走ったりするのを防げます。
前述のとおり、未成年口座は制度上も親権者による管理が前提となっており、15歳未満であれば親権者が取引の主体となります。この制度上の仕組みをそのまま、家庭内での役割分担の基本方針として活用するとよいでしょう。「口座を実際に操作するのは親、その結果を一緒に確認して学ぶのが子ども」という役割分担を、あらかじめ明確にしておくことをおすすめします。
価格が上がることも下がることもあることを、具体例とともに説明する
「みんなが大好きなお店が大ヒット商品を出したら価値は上がるけれど、不景気で誰も買い物をしなくなったら価値は下がるよね」と、身近な例を使いましょう。価格は常に一定ではなく、波のように動くものだという変動のイメージを共有することが大切です。
「投資したお金が、入れた時より少なくなる(元本割れ)こともあるよ」と、リスクは正直に伝えます。その上で、「でも、一つのカゴに卵を盛らずに分けたり(分散)、一度に買わずに時期をずらしたり(積立)、10年以上じっくり待つ(長期)ことで、そのリスクは小さくできるんだよ」と、具体的な守り方をセットで教えましょう。正しく怖がり、正しく向き合う姿勢が育ちます。
具体的な数字も交えて伝えると、より実感が湧きやすくなります。以前の記事でも紹介したとおり、一般的に、世界株式のインデックスファンドを長期にわたって保有した場合、保有期間が長くなるほど元本割れのリスクが低減する傾向があるとされています。また、月1万円を年利3%で積み立てた場合、10年間で約140万円、20年間で約328万円、30年間で約583万円に育つという試算もあります。短期的には上下に大きく振れることがあっても、長期・積立・分散という3つの工夫を組み合わせることで、リスクを抑えながら資産を育てられる可能性が高まるということを、こうした数字とともに伝えるとよいでしょう。
※上記の試算はあくまで一例であり、将来の運用成果を保証するものではありません。過去の実績は将来の運用成果を保証するものではありません。
高校生と投資の距離感|やらせるのではなく理解させる
高校生に投資を教える際、親が最も意識すべきは距離感です。無理に実践させる必要はなく、まずは知恵を授けることに集中しましょう。
まずは座学やシミュレーションで学び、いきなり実際のお金は動かさない選択肢もある
いきなりリアルなお金を動かすと、値動きに一喜一憂して学業に支障が出る恐れもあります。まずはスマホアプリのシミュレーションや、新聞の株価欄を追うといった擬似体験から始めるのがおすすめです。「もし10万円持っていたら、どの会社を応援したい?」という問いかけから、社会の仕組みを学ぶ座学の時間を大切にしましょう。
具体的な進め方としては、証券会社や金融教育団体が提供する無料の株式投資シミュレーションアプリやウェブサービスを活用する方法があります。実際の株価データと連動しながら、仮想のお金で売買を体験できるため、値動きの感覚をリスクなしでつかめます。あるいは、日々のニュースで気になった企業を1社選び、その企業の株価が1週間・1か月でどう動いたかを親子で記録してみるだけでも、立派な擬似体験になります。
こうした座学・擬似体験の期間を十分に取り、投資の仕組みやリスクについて自分の言葉で説明できるようになってから、実際の少額投資に進むかどうかを検討する、という順序を意識しましょう。焦って実践に進む必要はありません。
実際に始める場合も、親名義・少額・長期前提で、教育の一環として扱う
本人の希望で少額から始める場合も、親の口座を利用したり、親が管理する未成年口座で親が見守っている状態を保ちましょう。目的は儲けることではなく、10年後の自分を助けるための長期的な資産形成の練習であることを繰り返し伝えます。
具体的な金額としては、月1,000円〜3,000円程度の少額から、新NISAのつみたて投資枠を使って始めるのが一つの目安です。以前の記事でも紹介したとおり、つみたて投資枠は月100円からでも積立設定ができるため、お小遣いの一部を充てる形でも十分に始められます。大きな金額を動かすことよりも、「毎月決まった金額を積み立て続ける」という習慣そのものを、高校生のうちから体験してもらうことに意味があります。
「すぐに儲かる話」ではなく、自分の将来設計に役立つ知識という位置づけにする
投資をお小遣い稼ぎと捉えさせないことが大切です。「これは今すぐ使うお金を増やすためではなく、将来の大学費用や、社会人になった時のための準備なんだよ」と、人生の設計図(ライフプラン)とセットで話しましょう。地に足のついた学びへとつながります。
例えば、以前の記事でも紹介したとおり、月1万円を年利3%で10年間積み立てると約140万円に育つという試算があります。高校生のうちから月3,000円を10年間積み立てた場合でも、複利の効果によって元本36万円が約42万円程度に育つ計算になります(年利3%と仮定した場合)。金額の大小よりも、「時間を味方につけて育てる」という感覚を、進学や就職といった将来の具体的な場面と結びつけて伝えることが大切です。
※投資には元本割れのリスクがあります。上記の試算はあくまで一例であり、将来の運用成果を保証するものではありません。
高校生に伝えたい投資とギャンブルの違い
「投資は怖いもの」「ギャンブルと同じ」という誤解を解くことは、将来、怪しい投資詐欺から身を守るための備えになります。
ギャンブルは短期・運まかせ、投資は情報と時間を使うという違いがある
ギャンブルは、その瞬間の運や直感にすべてを託す行為です。対して投資は、その会社がどんな未来を作ろうとしているかという情報を調べ、数年・数十年という時間を味方につける行為です。運に頼るのがギャンブル、知恵と時間を使うのが投資という決定的な違いを、言葉を選んで伝えましょう。
数字で見ると、この違いはより明確になります。競馬や宝くじなどの公営ギャンブルは、参加者から集めたお金の一部を主催者側の収益として差し引いた上で当選者に分配する仕組みのため、参加者全体で見れば長期的には資金が目減りしていく構造になっています。一方、株式や投資信託は、企業の利益や配当、世界経済全体の成長に連動する仕組みであり、以前の記事でも紹介したとおり、世界の名目GDPは短期的な増減はあっても長期的には拡大を続けています。全世界株式のインデックスファンドに長期投資することは、この経済成長という土台の上に資産を乗せていく行為であり、運任せの一発勝負とは根本的に構造が異なります。
こうした仕組みの違いを理解しておくことは、以前の記事で紹介した「絶対に儲かる」という言葉が危険なサインである理由を理解することにもつながり、将来、詐欺的な投資話を見抜く力の土台になります。
投資には期待リターンがある一方で、損失が出るリスクも同時に存在する
リターン(収益)だけを強調するのは禁物です。投資には必ずリスク(不確実性)が伴い、お金が減る可能性があることを正直に話します。世界経済が成長すればプラスになる可能性(期待リターン)が高いけれど、嵐(不景気)が来れば一時的にマイナスになることもあるという現実的な感覚を養わせます。
具体的な数字で伝えると、より実感が湧きやすくなります。例えば、全世界株式のインデックスファンドは、年によっては20〜30%程度上昇することもあれば、逆に20〜30%程度下落する年もあります。しかし、こうした一時的な下落があっても、長期にわたって保有を続けることで、値動きが平準化され、資産が育っていく可能性が高まる傾向があるとされています。「増える年もあれば減る年もある。でも長い目で見ると育っていくことが多い」という感覚を、実際の値動きのグラフなどを見せながら伝えるとよいでしょう。
一発逆転ではなく、コツコツ積み上げるものとして対比して説明する
「一晩で100万円が200万円になる」ような話は、投資ではなくギャンブルに近いものです。投資の本質は、雪だるまを作るように、小さな塊を時間をかけて転がし、少しずつ大きくしていく積み上げの作業です。このコツコツこそが、確実で安全な資産形成への近道であることを、高校生の心に響く言葉で伝えていきましょう。
例えば、月1万円を年利3%で積み立てた場合、10年間で約140万円、20年間で約328万円、30年間で約583万円に育つという試算があります。「一晩で2倍」のような話とは対照的に、時間をかけるほど複利の効果が大きくなっていくというこの仕組みこそが、コツコツ積み上げることの意味を具体的に示しています。
※投資には元本割れのリスクがあります。上記の試算はあくまで一例であり、将来の運用成果を保証するものではありません。
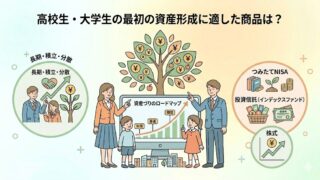
リスクとどう向き合うか|高校生に押さえさせたい3つの視点
高校生という時期は、好奇心旺盛で新しいことに挑戦したい反面、リスクに対する見積もりが甘くなりがちです。投資を怖いものとして遠ざけるのではなく、正しい向き合い方を3つの視点で伝えましょう。
失っても生活に支障が出ないお金でしか投資をしないこと
投資の鉄則は余剰資金で行うことです。高校生であれば、お小遣いやお年玉の全額ではなく、もしこれが半分になっても、友達との遊びや欲しかった本を諦めなくて済む範囲を自分で考えさせましょう。生活を守るお金と育てるお金を分ける感覚を養うことが、将来の破綻を防ぐ大切な備えになります。
具体的には、以前の記事でも紹介した「生活防衛資金」の考え方を、高校生のお小遣いに置き換えて伝えるのも一つの方法です。例えば、月々のお小遣いやアルバイト代のうち、まず数か月分は「すぐ使えるお金」として手元に残し、それとは別に、当面使う予定のない余った分の一部だけを投資に回す、という順序を一緒に確認してみましょう。「全額を投資に回さない」という一線を、金額のルールとして具体的に決めておくことが、実践のハードルを下げるポイントになります。
短期的な値動きに振り回されず、長期で考える姿勢を持つこと
スマホでいつでも株価が見られる現代、1日の上下に一喜一憂しがちです。「1日の勝ち負けを競うのはゲーム。10年後の成長を待つのが投資だよ」と伝えましょう。テストの点数が1回悪くても、3年間勉強を続ければ実力がつくのと同じように、投資も時間の力を味方につける忍耐強さが成功の鍵であることを教えます。
以前の記事でも紹介したとおり、月1万円を年利3%で積み立てた場合、10年間で約140万円、20年間で約328万円、30年間で約583万円に育つという試算があります。1日単位の値動きを気にするのではなく、こうした長期のグラフを一緒に眺めながら、「今日1日で見れば上がったり下がったりするけれど、10年という単位で見ると、こういう形で育っていくんだよ」と伝えると、時間軸の感覚が実感しやすくなります。
分からないものには手を出さず、まずは調べる・相談する習慣をつけること
「友達が儲かると言っていた」「SNSで流行っている」という理由だけで大切なお金を投じるのは、投資ではなくギャンブルです。その会社は何で利益を出しているの?なぜその商品の価値が上がるの?という疑問に対し、自分で調べ、親や信頼できる人に相談するプロセスを徹底させましょう。この確認する癖が、将来の投資詐欺から身を守るスキルになります。
以前の記事でも紹介したとおり、SNS上では著名人になりすました投資広告や、絶対に儲かる・元本保証といった言葉を使った勧誘が後を絶ちません。金融商品取引法では、こうした断定的な言い方や損失の補填を約束する行為は禁止されており、こうした言葉が出てきた時点で警戒すべきサインだと教えることも、あわせて伝えておきたいポイントです。また、投資商品を扱う業者は金融庁への登録が義務付けられているため、勧誘を受けた際は登録業者かどうかを確認する習慣も、あわせて身につけさせましょう。
※投資には元本割れのリスクがあります。上記の試算はあくまで一例であり、将来の運用成果を保証するものではありません。
親が守るべきルールと注意点
子どもに教える以上、親側にも教育者としての規律が求められます。家庭内でのルールを明確にしておきましょう。
未成年の投資は、法制度や口座のルールを踏まえ、親が責任を持って管理する
18歳成人の時代ですが、高校在学中は依然として親の保護下にあります。未成年口座の開設や運用には親の同意が必要であり、法的な管理責任は親にあります。勝手にやるのではなく、親の管理という安全網(セーフティネット)の中で学んでいるという自覚を親子で共有しましょう。
前述のとおり、未成年口座は多くの証券会社で親権者自身が口座を保有していることが開設の前提となり、15歳未満の場合は親権者が取引の主体となる仕組みです。また、民法上、未成年者が保護者の同意なく単独で契約を結んだ場合には、未成年者取消権により契約を取り消せる可能性がある一方、投資の世界では「知らなかった」では済まされない損失が生じることもあります。だからこそ、最初から親が管理者として関わり、子どもが単独で判断・実行することがない体制を、家庭内のルールとして明文化しておくことが大切です。
- 口座のログイン情報・パスワードは親が管理し、子どもが単独でアクセスできない状態にする
- 売買の実行は必ず親が行い、子どもの希望は「提案」として受け止め、最終判断は親が行う
- 投資に回す金額の上限を、家庭内であらかじめ具体的な数字で決めておく
借金やクレジットを使った投資、過度なレバレッジ商品などには近づかないよう伝える
高校生に絶対に近づけてはいけないのが、身の丈を超えた投資です。借金をしてまで投資することの危険性や、元本以上の損失が出る可能性があるハイリスクな仕組み(レバレッジ等)については、それはプロでも大怪我をする、わが家のルール外の行為とはっきりと線を引きましょう。
具体的には、レバレッジ型の投資信託やFXの高倍率取引、信用取引などが該当します。これらの商品は、価格が予想と反対方向に動いた場合、投資した元本を超える損失(追証)が発生する可能性がある点で、これまで紹介してきたインデックスファンドへの積立投資とは根本的に性質が異なります。以前の記事でも紹介したとおり、未成年口座では信用取引やFXなど一部のハイリスク商品はそもそも取り扱いができない仕組みになっていますが、成人後も含めて「レバレッジをかけた取引には安易に手を出さない」という方針を、早いうちから家庭内で共有しておくことが大切です。
親自身が感情的な売買や儲け話に飛びつく姿を見せないよう意識する
子どもは親の言葉よりも背中を見て育ちます。親がスマホを見ながら「暴落だ!どうしよう!」と慌てたり、「次はこれが爆上がりするらしい」と根拠のない噂に飛びついたりしていれば、子どももそれを正しい投資だと誤認します。親自身が淡々と、ルール通りに積み立てを続ける姿を見せることが、何よりの金融教育になります。
以前の記事でも紹介したとおり、投資信託の価格は日々変動するものであり、一時的に下落しても、売却しない限りその損失は確定しません。値動きのたびに一喜一憂するのではなく、月1回程度、決まったタイミングで淡々と残高を確認するという習慣そのものを、親が実践して見せることが、子どもにとって最も説得力のある教材になります。
まとめ:今すぐやらせることより長く使えるリテラシーを育てることが目的
高校生という時期に投資の話題を家庭に持ち込む意義は、目先の利益を得ることではありません。リスクとは何か、社会の成長と自分のお金はどうつながっているのかという、学校の教科書だけでは見えにくい生きた経済の感覚を身につけることにあります。
今すぐ実際にお金を動かさなくても構いません。親が実践している姿を見せ、対話を重ねる。そのプロセスこそが、18歳、20歳と自立していく過程で、怪しい勧誘を見抜き、着実に自分の人生を豊かにしていくための力になります。