家計管理・節約

家計管理・節約

大学・専門学校の教育費はいくらかかる?4年間の総費用と進学資金の準備方法を解説

国公立・私立・自宅通学・一人暮らし別の総費用の目安、教育費の全体像、児童手当や学資保険・NISAを組み合わせた準備方法、公的制度の使い方を整理します。一緒に確認していきましょう。

家計管理・節約
高校生・大学生が陥りやすいクレジットカードトラブルと対策

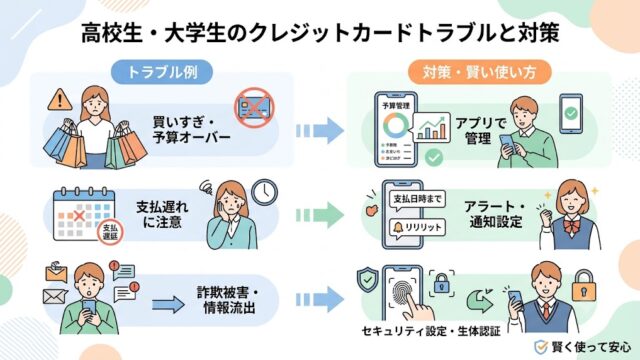
後払いの感覚が身についていない・リボ払い(毎月一定額だけを返済し続ける支払い方法で、利息の負担が膨らみやすいのが特徴です)の仕組みを知らない・利息の計算ができないという状態でカードを持ち始めると、注意が必要です。
家計管理・節約

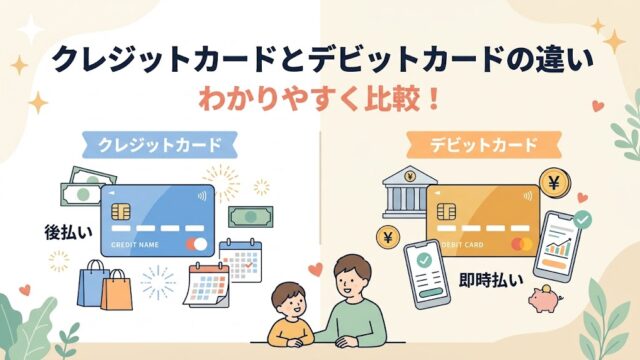
【比較表あり】クレジットカードとデビットカードの違いとは?どっちがいい?

クレジットカードとデビットカードの違いを比較表で解説。後払いと即時払いの仕組み、審査や作れる年齢、ポイント、使えない場面、どっちがいいかの選び方まで整理しました。子どもに教えるときのたとえ話や、デビットカードでの練習方法も紹介します。
家計管理・節約

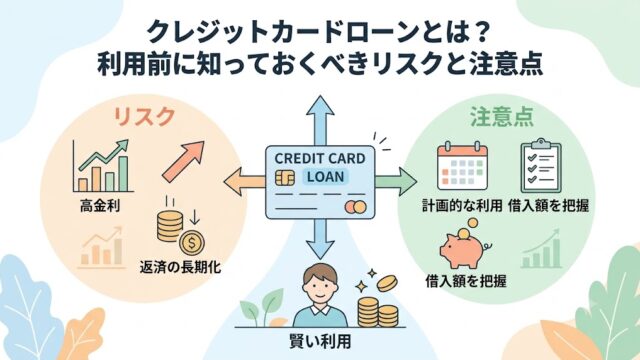
カードローンとは?利用前に知っておくべきリスクと注意点

カードローンは、使い方次第で緊急時の心強い資金源にもなります。大切なのは、仕組みとリスクを正確に知った上で「利用するかどうか」を自分で判断できることです。そして、子どもにも「こういう借金の仕組みがある」と伝えておくことが、将来のトラブル予防につながります。
家計管理・節約

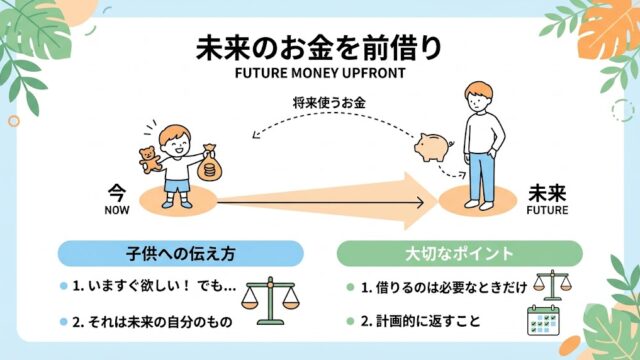
借金とは?子どもにわかりやすく教える方法と注意点

借金を悪いものとして禁止するより、どういう仕組みで・なぜリスクがあって・どう付き合えばいいかという正確な知識を持つことが、将来のお金のトラブルを防ぐ確実な方法です。
家計管理・節約

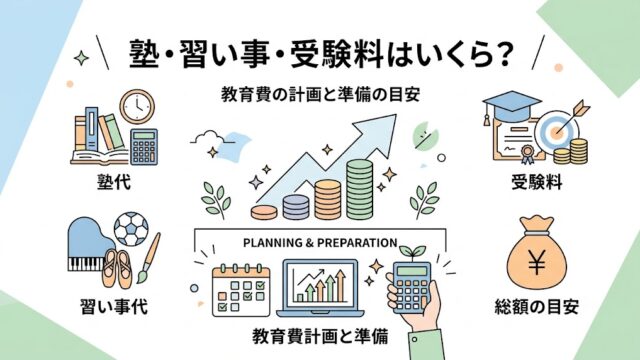
塾・習い事・受験費用はいくら?教育費を計画的に準備するための目安

塾や習い事は子どもの可能性を広げる大切な投資ですが、計画なく続けると家計を圧迫し、本当に必要なタイミングで資金が足りなくなるという事態にもつながります。
家計管理・節約

給付型と貸与型の奨学金はどう違う?第一種・第二種の仕組みと親子で確認すべき選び方

給付型・第一種・第二種という奨学金の種類によって、返済の有無・利息の有無・採用基準がまったく異なります。どの奨学金を・いくら・どの組み合わせで使うかという判断が、卒業後の10〜20年にわたる返済生活を左右します。
家計管理・節約

公立・私立・文系・理系の教育費を比較|進路別の費用目安まとめ

教育費は、進学先の種類によって総額が大きく変わります。公立か私立か・文系か理系か・自宅通学か一人暮らしかという組み合わせ次第で、小学校から大学卒業までの総額に数百万円から千万円単位の差が生まれることも珍しくありません。
家計管理・節約

大学・専門学校の教育費はいくらかかる?4年間の総費用と進学資金の準備方法を解説

授業料だけ払えばいいというイメージで試算していると、入学金・教材費・生活費・交通費という見えにくい費用が積み重なり、想定より大幅に資金が不足するという事態が起きます。特に一人暮らしをする場合は、仕送りという継続的な支出が4年間発生するという現実を、進学前から正確に把握しておくことが重要です。
家計管理・節約

リボ払いの怖さを知っていますか?借金・課金トラブルから子どもを守るお金の知識

スマホ・ゲーム・キャッシュレス決済が当たり前になった現代では、お金を使うことの心理的なハードルが下がり、気づかないうちに大きな金額を動かしてしまうリスクがこれまでより格段に高まっています。子どものうちから借金・リボ払い・課金の仕組みとリスクを正確に知ることが、将来の深刻なトラブルを防ぐ効果的な予防策になります。