
「今年のお年玉、いくら包めばいいんだろう」——お正月が近づくたびに、多くの保護者がこの悩みに直面します。
お年玉には、法律や公的な基準による決まった金額があるわけではなく、家庭や地域、親戚間の慣習によって幅があります。一般的な調査では、小学校低学年で1,000円から3,000円、高学年で3,000円から5,000円、中学生で3,000円から5,000円程度、高校生で5,000円から1万円程度というように、年齢が上がるにつれて金額も上がっていく傾向が見られます。とはいえ、これはあくまで一つの目安であり、家庭ごとに納得できる基準を持っておくことが大切です。
お年玉の年齢別の相場と、家庭で決めておきたいルールの考え方を整理します。読み終える頃には、毎年の悩みに振り回されず、家庭の方針に沿ってお年玉を渡すための材料が揃っているはずです。
お年玉はいくら渡すべき?金額の決め方に悩む親が多い理由
「去年はいくら渡したんだっけ」——お正月が近づくたびに、多くの家庭でこうした会話が交わされます。まずは、なぜお年玉の金額決めがこれほど悩みの種になりやすいのか、その理由を整理していきましょう。
「多すぎ?少なすぎ?」相場がわからないと毎年迷う
お年玉には、法律や公的な基準で定められた金額があるわけではありません。だからこそ、多くの家庭が毎年同じ悩みを繰り返すことになります。
- 前年いくら渡したかを覚えていないまま、その場の感覚で金額を決めてしまう
- これくらいなら妥当だろうという基準が曖昧なまま、周囲の様子をうかがいながら決めることが多い
- 渡した後になって、多すぎたかもしれない、少なすぎたかもしれないと気になってしまう
こうした迷いは、明確な基準を持たないまま、毎年ゼロから判断し直していることが根本の原因です。一度決めた基準があれば、この悩みは大きく軽減できます。
親戚間の金額のバラつきがトラブルの原因になることも
自分の家庭の中だけで完結する話であれば、まだ調整はしやすいものです。しかし、お年玉は親戚間でのやり取りが絡むため、より複雑な悩みを生みやすいという特徴があります。
- 祖父母や親戚が、家庭によって異なる金額を渡していることに、子どもたちが気づいてしまう
- 兄弟間・いとこ間で金額に差があると、子ども同士で比較して不満が出ることがある
- 去年はこの金額だったのに今年は減らしにくいというように、一度決めた金額が固定化しやすい
金額そのものより、なぜ差があるのかが共有されていないことが、親戚間のちょっとした気まずさにつながることも少なくありません。
子どもの年齢や関係性によって正解が変わるのが難しいポイント
お年玉の金額を難しくしているもう一つの要因は、誰に、いくら渡すかという基準が、一つの正解に定まらないことです。
- 自分の子どもか、親戚の子どもかによって、渡す側の考え方が変わる
- 年齢が近い子どもたちの間でも、学年や成長の度合いによって、ふさわしいと感じる金額が異なる
- 今年は会う機会が少なかったからなど、関係性の深さによっても迷いが生じる
これらの要因が重なり合うことで、これが正解という単純な答えが出しにくいのが、お年玉の金額決めの難しさです。次の章では、こうした悩みを解消するための、年齢別の考え方と具体的な基準を紹介していきます。
年齢別|お年玉の相場と渡し方の基本ルール
具体的にどのくらいの金額が目安になるのか、年齢層ごとに確認していきましょう。あくまで一般的な傾向であり、家庭の状況に応じて調整して構いません。
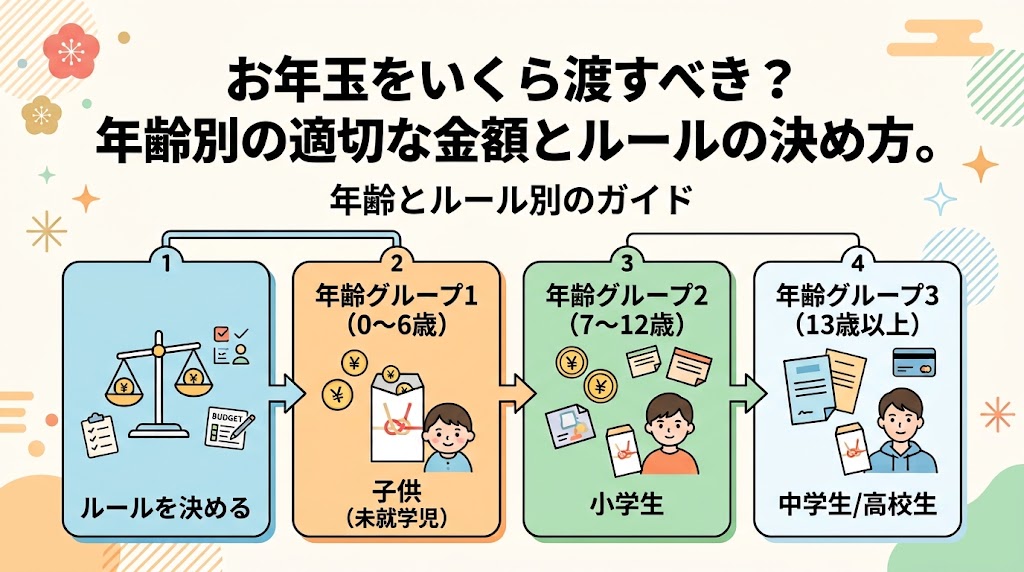
乳幼児・未就学児(0〜6歳)の相場は500円〜1,000円程度が目安
お金の価値をまだ十分に理解していない乳幼児の時期は、金額よりも、お祝いの気持ちを伝えること自体に意味があります。
- 0〜2歳頃:お金を渡す代わりに、おもちゃや絵本など、現物を贈る家庭も多い年代
- 3〜6歳頃(未就学児):500円〜1,000円程度が一般的な目安とされている
- 小学校入学前後から、お年玉として現金を渡す家庭が増えていく傾向がある
この時期は、金額そのものより、お年玉をきっかけにお金は大切にするものだという感覚を伝え始める段階として捉えるとよいでしょう。ポチ袋に入れて渡すという体験自体が、子どもにとって新鮮な学びになります。
小学生(6〜12歳)は1,000円〜5,000円程度が目安
小学校に入学すると、お金の使い道や価値を少しずつ理解できるようになり、金額も段階的に増えていく傾向があります。
- 小学校低学年(1〜3年生):1,000円〜3,000円程度が目安とされている
- 小学校高学年(4〜6年生):3,000円〜5,000円程度が目安とされている
- 学年が上がるにつれて、少しずつ金額を増やしていく家庭が多い
この年代からは、もらった金額をどう使うか、子ども自身に考えさせる機会としても活用できます。「今年のお年玉で、何をしたい?」と一緒に話し合ってみるのもよいでしょう。
中学生・高校生は3,000円〜1万円程度が目安
中学生・高校生になると、友人関係や行動範囲が広がり、必要とする金額の感覚も変わってきます。
- 中学生:3,000円〜5,000円程度が一般的な目安とされている
- 高校生:5,000円〜1万円程度が目安で、家庭によってはそれ以上になることもある
- 大学生になると、1万円前後を目安に、家庭や関係性によって幅が広がる傾向がある
この年代になると、金額そのものへの関心も高まりやすいため、なぜこの金額なのかを子ども自身が納得できる形で伝えることが重要になります。きょうだいで金額に差がある場合は、特にその理由を丁寧に説明しておきましょう。次の章では、こうした年齢別の目安を踏まえた上で、家庭としてどうルールを決めていけばよいかを紹介していきます。
お年玉をお金の教育に活かすための家庭ルールの決め方
年齢別の相場が分かったところで、次は、もらったお年玉を単なる一時的な収入で終わらせず、金融教育の機会として活かすための具体的な方法を紹介します。
使い道を子どもと一緒に話し合うことが金銭感覚を育てる出発点
「もらったお年玉は、好きに使っていいよ」——これだけで終わらせてしまうと、せっかくの学びの機会を逃してしまうことがあります。
- お年玉を受け取ったら、まず何に使いたいかを子ども自身に考えてもらう
- 欲しいものが複数ある場合は、欲しいものを書き出したリストを作り、優先順位をつけてもらう
- 今すぐ使う分と取っておく分を、子ども自身に分けさせてみる
一度にまとまった金額が手元に入るお年玉は、普段のお小遣いでは経験しにくい、大きな金額の使い道を考える機会になります。この機会を単なる消費で終わらせず、親子の対話を通じて活かしていくことが大切です。
使う・貯める・寄付するの3分割ルールで管理力を身につける
まとまった金額を受け取ったら、用途ごとに分けて管理するのが基本です。ここでは、使う・貯めるに加えて、社会とのつながりを意識できる寄付するという視点も取り入れてみましょう。
- 使う:欲しいものや、その時々の楽しみのために使う分
- 貯める:将来の目標や、大きな買い物のために取っておく分
- 寄付する:金額の一部を、困っている人や社会のために役立てる分
具体的な運用方法としては、次のような流れがおすすめです。
- 受け取った金額を、あらかじめ決めた割合でこの3つに分ける
- 寄付する分については、子ども自身に寄付先を調べてもらう、あるいは家族で話し合って決める
- 毎年同じ割合で分けることで、習慣として定着させていく
寄付するという視点を加えることで、お金は自分のためだけでなく、他者や社会のためにも使えるものだという感覚を、早いうちから育てることができます。
お年玉をきっかけに子ども名義の口座や投資を始める親も増えている
まとまった金額が入るお年玉は、将来のための資産形成を意識するきっかけにもなります。
子ども名義の預金口座を開設し、お年玉の一部を継続的に積み立てていく家庭は少なくありません。ただし、いくつか知っておきたい注意点があります。子ども名義であっても、実質的に親が管理し、子ども自身がその存在を知らないまま積み立てている場合、税務上、名義預金とみなされ、相続の際に問題となることがあります。子ども名義の口座であることを子ども自身にもきちんと伝え、実質的にも子どものお金として扱うことが大切です。
投資については、2027年1月から、0〜17歳の子ども名義でNISAのつみたて投資枠を利用できるこどもNISAが始まります。年間投資枠は60万円、非課税保有限度額は600万円で、口座開設の受付は2026年10月から順次始まっています。払い出しには原則として制限があり(12歳以降は一定の要件のもとで可能)、18歳になると成人向けのNISAへ自動的に移行します。
- 子ども名義の預金口座は開設できるが、実質的な管理と情報共有を子どもとの間できちんと行う
- こどもNISAは元本保証がなく、原則として18歳まで自由に引き出せないため、近いうちに使う予定のお金は預金で管理する
- 祖父母などからの資金援助と合わせて、1人の子どもが受け取る金額が年間110万円を超えると、贈与税の対象になる場合がある
※本記事は特定の金融商品の購入を推奨するものではありません。制度の詳細は金融庁・国税庁の公式サイトでご確認いただくとともに、最終的な判断はファイナンシャルプランナーなど専門家にもご相談ください。
渡す側も受け取る側も困らない!お年玉マナーと注意点
金額の目安と教育的な活かし方が分かったところで、最後に、渡す際に押さえておきたい基本的なマナーと、家庭・親戚間でのトラブルを防ぐ具体的な工夫を紹介します。
ポチ袋の書き方・お札の向きなど基本マナーを親子で確認しよう
お年玉を渡す際には、いくつかの基本的なマナーがあります。子どもと一緒に確認しておくと、渡す側になったときにも役立ちます。
- お札は新札を用意するのが基本とされている
- お札は肖像画の面を内側にして三つ折りにし、複数枚を入れる場合はまとめて折る
- ポチ袋の表面左上に渡す相手の名前を、裏面左下に自分の名前を書く
金額を決める際には、縁起を気にする慣習もあります。4(死)や9(苦)を連想させる4,000円や9,000円といった金額は避け、きりのよい金額にするのが無難とされています。こうした慣習は地域や家庭によって受け止め方が異なりますが、知っておくと迷わずに済む知識として、子どもにも簡単に伝えておくとよいでしょう。
親戚間で金額を事前にすり合わせておくと気まずさを防げる
前の章でも触れたとおり、お年玉は自分の家庭だけで完結しない、親戚間でのやり取りが絡む場面です。事前のすり合わせが、思わぬ気まずさを防いでくれます。
- 兄弟姉妹の家庭同士で、大まかな金額の目安を事前に共有しておく
- 「今年から高校生になったから、金額を見直したい」など、変更がある場合は事前に一声かけておく
- いつまで渡すかという終了の時期についても、あらかじめ話し合っておくと、後々の判断がしやすくなる
聞きにくいからと曖昧にしたまま毎年繰り返すより、一度きちんとすり合わせておくほうが、結果的にお互いの負担を減らすことにつながります。
もらいすぎ・あげすぎを防ぐ上限額ルールの設け方
お年玉には、税制上も知っておきたい注意点があります。国税庁は、香典や年末年始の贈答など、社会通念上相当と認められる金品については、贈与税がかからないとしています。お年玉もこの年末年始の贈答に該当し、常識的な範囲の金額であれば、贈与税の対象にはなりません。ただし、この社会通念上相当に明確な金額の線引きはなく、一般的な相場を大きく超える高額な金銭のやり取りになると、贈与税の対象となる可能性がある点には注意が必要です。
- 一般的な相場(1人あたり数千円〜1万円前後)を大きく超えるお年玉は、贈与税の対象になり得ることを知っておく
- 複数の親戚から受け取る場合も含め、極端に高額なやり取りにならないよう、家庭内であらかじめ上限の目安を決めておく
- 子ども自身にも、いくらまでが一般的な範囲なのかを、年齢別の相場とあわせて伝えておく
上限額のルールを家庭内で決めておくことは、税務上の注意点への備えであると同時に、もらいすぎることが当たり前ではないという金銭感覚を子どもに伝える機会にもなります。次のまとめでは、これまでの内容を踏まえた総括を行います。
まとめ:お年玉の相場とルールを押さえて、子どものお金教育に活かそう
お年玉の金額に絶対的な正解はありませんが、年齢に応じた一般的な相場を知っておくことで、毎年悩む負担は大きく減らせます。未就学児は500円から1,000円程度、小学生は1,000円から5,000円程度、中学生・高校生は3,000円から1万円程度というように、成長にあわせて段階的に増やしていく考え方が一般的です。
大切なのは、親戚間で事前にすり合わせておくこと、そして受け取ったお年玉を使う・貯める・寄付するといった形で子どもと一緒に管理することです。基本的なマナーを押さえつつ、家庭に合った上限ルールも決めておきましょう。お年玉を単なるお金のやり取りで終わらせず、家庭ならではの金融教育の機会に変えていってください。