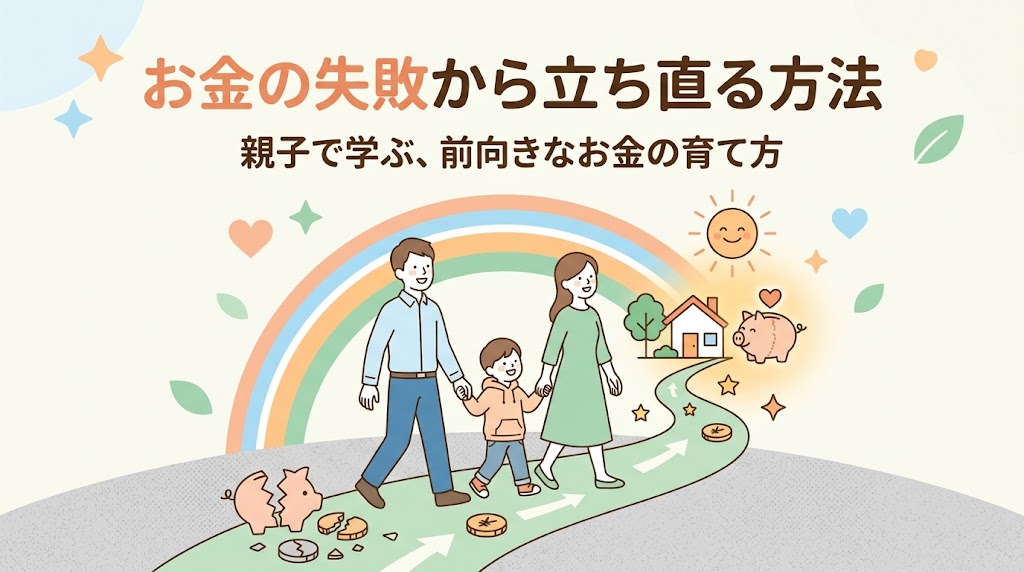

「もう取り返しがつかない」——お金の失敗をしたとき、多くの人がまずこの絶望感に襲われます。
しかし、お金の失敗は決して珍しいことではなく、誰にでも起こり得るものです。大切なのは、失敗そのものを避けることだけでなく、失敗したときに、どう立ち直り、そこから何を学ぶかという姿勢です。この姿勢こそが、次の失敗を防ぎ、将来の判断力を育てる土台になります。
お金の失敗から立ち直るための具体的な考え方と、それを親子で学びに変えていく方法を整理します。読み終える頃には、失敗を恐れるのではなく、前向きに向き合うための視点が身についているはずです。
お金の失敗は誰にでも起こる|親子で失敗の正体を知ろう
「なぜあのとき、こんな判断をしてしまったのだろう」——お金の失敗を経験したことのない人は、おそらくいません。まずは、よくある失敗のパターンと、その背景にある心理を整理していきましょう。
衝動買い・使いすぎ・借金…よくあるお金の失敗パターン一覧
お金の失敗は、金額の大小にかかわらず、いくつかの典型的なパターンに分類できます。
- 衝動買い:その場の勢いや気分で、計画していなかった買い物をしてしまう
- 使いすぎ:サブスクの解約忘れや、少額課金の積み重ねなど、気づかないうちに支出が膨らんでいく
- 借金・キャッシング:一時的な資金不足を借入で埋め合わせ、返済が重なっていく
- 勧誘への安易な応諾:友人や身近な人からの誘いを断りきれず、望まない契約や貸し借りに応じてしまう
ガチャの課金、フリマアプリでのトラブル、詐欺的な勧誘への対応なども、根っこをたどればこうした基本的な失敗パターンの延長線上にあります。特別な人だけが陥る失敗ではなく、誰にでも起こり得る、いくつかの決まったパターンがあるということを、まず親子で共有しておくことが大切です。
なぜ失敗してしまうのか?お金の判断を狂わせる3つの心理
失敗の背景には、意志の弱さではなく、人間が共通して持つ心理的な傾向が関わっています。
- 目先の欲求を優先してしまう心理:将来のメリットより、今すぐ得られる満足感を優先してしまう傾向
- もったいないから抜け出せない心理:一度お金や時間をかけたことを、途中でやめると損した気分になり、かえって深追いしてしまう傾向(サンクコスト効果)
- 周囲に流される心理:「みんなやっているから」「断ると気まずいから」という理由で、本来の判断基準を後回しにしてしまう傾向
ガチャで「あと1回だけ」と引き続けてしまう心理も、友人へのお金の貸し借りを断りきれない心理も、こうした共通の傾向から説明できます。自分の意志が弱いから失敗したのではなく、誰もが持つ心理的な傾向に、たまたま流されてしまったと捉え直すことが、失敗から立ち直る出発点になります。
親が失敗を隠すほど子どもはお金に弱くなる理由
親が自分の失敗を隠し、完璧な姿だけを見せていると、子どもは失敗しても立て直せるという感覚を学び損ねてしまいます。
- 親の失敗を知らない子どもは、自分が失敗したときに、過度に自分はダメだと感じやすくなる
- うちの親は失敗しないという思い込みが、いざ自分が失敗したときの孤立感を強めてしまう
- 失敗から立ち直る具体的なプロセスを見る機会がないまま、社会に出ることになる
失敗を隠すことは、子どもを守っているようで、実は失敗への耐性を育てる機会を奪っていることがあります。次の章では、実際に失敗をしてしまったとき、どう向き合い、立ち直っていけばよいか、具体的なステップを紹介していきます。
お金の失敗から立ち直る出発点|まず親がやるべき現状把握
失敗の正体が分かったところで、次に大切なのは、感情に流されず、まず状況を正確に把握することです。ここでは、その具体的な手順を紹介します。
感情より先に数字を見る|失敗直後にやるべき家計の棚卸し手順
失敗に気づいた直後は、後悔や焦りの感情が先に立ち、冷静な判断がしにくくなるものです。しかし、この段階で大切なのは、感情を脇に置き、まず数字で現状を確認することです。
- 現在の預貯金残高、クレジットカードの利用状況、借入がある場合はその残高をすべて書き出す
- 今月・来月に予定されている収入と支出を確認し、当面の資金繰りに影響がないかを確認する
- 失敗によって発生した損失や負債の金額を、正確な数字として把握する
感情のままに「もうダメだ」と決めつけるのではなく、実際にいくら影響があるのかを数字で確認するだけで、思っていたより対処可能な範囲であると分かることも少なくありません。この棚卸しの作業が、次にとるべき行動を考えるための土台になります。
「誰かに相談できない」を解決する|無料で使える公的相談窓口まとめ
一人で抱え込まず、まず相談できる窓口があることを知っておくだけで、心の負担は大きく軽くなります。
- 消費者ホットライン「188」:詐欺や契約トラブルなど、消費者トラブル全般の相談窓口
- 財務局の多重債務相談窓口:借金が複数に膨らんでしまった場合の相談窓口
- 法テラス(日本司法支援センター):収入等の要件を満たせば、無料の法律相談を利用できる
- 日本クレジットカウンセリング協会:クレジットやローンに関する相談を受け付けている公益財団法人
これらの窓口は、いずれも無料、あるいは低額で利用でき、専門知識を持つ相談員が対応してくれます。恥ずかしいから、迷惑をかけたくないからと一人で抱え込む必要はありません。早めに相談するほど、選択肢は多く残されています。
自己嫌悪のループを断ち切る|失敗を責めずに前に進むための思考法
「なんであんなことをしてしまったんだろう」——この自己嫌悪の感情に、いつまでもとらわれ続けてしまうことがあります。
- 失敗した事実と、自分自身の価値を切り離して考える(失敗した=ダメな人間ではない)
- 何が原因だったかを分析することに意識を向け、自分が悪いという感情的な結論で止まらないようにする
- 完璧な家計管理を目指すのではなく、次はどう改善できるかという前向きな問いに切り替える
自己嫌悪の感情は、行動を止めてしまい、かえって状況の悪化を招くことがあります。失敗を責め続けることと、失敗から学ぶことはまったく別のプロセスです。
参考:法テラス
子どもへの伝え方|お金の失敗を親子で学びに変える方法
現状把握と立て直しの土台ができたら、次はこの経験を、子どもにどう伝え、家族の学びに変えていくかを考えていきましょう。
子どもに正直に話すべき?年齢別失敗の伝え方ガイド
「子どもには心配をかけたくないから、黙っておこう」——この判断は自然なものですが、年齢に応じて、伝え方を工夫することができます。
小学生には、細かい金額や複雑な事情を伝える必要はありません。「お母さんも、買い物で失敗しちゃったことがあるんだ。だから今は、こういうふうに気をつけているよ」というように、結論と、そこから得た教訓をシンプルに伝えることが有効です。
中学生になったら、もう少し具体的な状況や、そのときの気持ちも含めて伝えることができます。「こういう理由で、つい判断を誤ってしまったんだ」というように、失敗に至った背景まで共有することで、より深い理解につながります。
高校生には、金額や具体的な状況も含めて、より率直に伝えることを検討してもよいでしょう。大人でも判断を誤ることがあるという現実を、対等な立場で共有することで、子ども自身が将来、同じような場面に直面したときの心構えになります。
- 小学生:結論と教訓を、シンプルな言葉で伝える
- 中学生:失敗に至った背景や気持ちも添えて伝える
- 高校生:具体的な状況を含め、対等な立場で率直に共有する
年齢に応じて深さを調整しながらも、失敗は隠すものではないというメッセージ自体は一貫させることが大切です。
失敗談を教材にする|「うちはこう乗り越えた」が効果的な金融教育になる理由
失敗談を伝える際は、失敗そのものよりも、そこからどう立て直したかというプロセスを、順を追って振り返ると、子どもにとって分かりやすい教訓になります。
- 何が起きたかを、感情を交えず事実として伝える
- なぜそうなったか、当時の判断や心理的な背景を振り返る
- どう対処したか、実際にとった行動や、相談した相手などを伝える
- 今どう変わったか、その経験を経て、今どんな考え方や習慣を持つようになったかを伝える
教科書に書かれた一般論よりも、身近な親のリアルな体験談のほうが、子どもの記憶に強く残ります。うちの親も、こうやって乗り越えたことがあるという事実は、子ども自身が将来失敗したときに、自分にも立て直せると思える、大きな支えになります。
一緒に家計を立て直す体験が子どものお金の判断力を育てる
失敗からの立て直しの過程を、子どもと一緒に体験することは、机上の知識では得られない、実践的な学びの機会になります。
- 家計の見直し(固定費の削減、不要な支出の洗い出しなど)を、子どもにも分かる範囲で一緒に行う
- 「今月はここを工夫して乗り切ろう」という具体的な目標を、家族で共有する
- 立て直しがうまくいったときは、その成果を家族で一緒に喜び、達成感を共有する
こうした体験を通じて、子どもは、失敗は終わりではなく、そこから工夫して立て直せるものだという感覚を、実践を通じて身につけていきます。この感覚こそが、将来、子ども自身がお金に関する困難に直面したときに、一人で抱え込まず、冷静に立て直していく力の土台になります。
同じ失敗を繰り返さないために|親子で身につけるお金の習慣
失敗から立ち直る過程を経たら、最後に大切なのは、同じ失敗を繰り返さないための、日常的な仕組みづくりです。ここでは、家庭で継続しやすい具体的な習慣を紹介します。
月1回10分でできる家族のお金会議のはじめ方
「家計の見直しは、大変な作業だから続かない」——このハードルを下げるには、短時間で完結する、シンプルな型を決めておくことが有効です。
- 今月の収支を確認する(2〜3分):収入と支出の全体像を、家族で一緒に確認する
- うまくいったこと・いかなかったことを一言ずつ振り返る(3〜4分):良かった工夫と、改善したい点を、それぞれ簡潔に共有する
- 来月に向けて、一つだけ目標を決める(2〜3分):「来月はここを気をつけよう」という、具体的で小さな目標を一つ決める
この3ステップであれば、10分程度で完了します。完璧な家計分析を目指すのではなく、続けることを優先することが、長続きするコツです。毎月決まったタイミング(給料日、お小遣いを渡す日など)に組み込んでおくと、自然な習慣として定着しやすくなります。
子どもと一緒に作る使う・貯める・備えるの3分割ルール
収入が入ったら、まず用途別に分けて管理する習慣は、失敗を防ぐ効果的な仕組みになります。
- 使う:日常の買い物や、ちょっとした楽しみのために、自由に使ってよい分
- 貯める:欲しいものや、将来の目標のために取っておく分
- 備える:急な出費や、万一のトラブルに対応するための予備費
具体的な運用方法としては、次のような工夫が役立ちます。
- お小遣いや収入を受け取ったら、まずこの3つに分けて、封筒や口座を分けて管理する
- 「使う」分を使い切ってしまっても、他の分から補填しないというルールを徹底する
- 「備える」分は、普段は手をつけず、本当に必要なときのためだけに確保しておく
この仕組みを子どもと一緒に作ることで、限りある中でやりくりするという感覚が、自然と身についていきます。失敗を経験した後だからこそ、この仕組みの必要性を、子ども自身も実感を持って理解しやすくなっています。
失敗を防ぐ仕組みづくり|先取り貯蓄・予算管理ツールの活用法
意志の強さに頼るのではなく、仕組みそのものが失敗を防いでくれる状態を作ることが、再発防止の鍵になります。
- 先取り貯蓄:給与や収入が入ったら、まず一定額を貯蓄用の口座に自動的に移す設定にしておく
- 家計簿アプリ:銀行口座やクレジットカードと連携し、支出を自動で記録・分類できるアプリを活用する
- 予算アラート機能:一定の金額を超えたら通知が届くよう、家計簿アプリなどで設定しておく
気をつけようという意志だけに頼ると、以前と同じ心理的な傾向によって、また同じ失敗を繰り返してしまう可能性があります。気をつけなくても、仕組みが守ってくれる状態を作ることこそが、再発防止の確実な方法です。この仕組みづくりを、家族みんなで取り組むことで、失敗から得た学びを、日常の習慣として根づかせていきましょう。
まとめ:お金の失敗は親子の学びに変えられる
お金の失敗は、衝動買いや使いすぎ、借金など、いくつかの決まったパターンをたどり、その背景には誰もが持つ心理的な傾向が関わっています。自分の意志が弱いからと自分を責め続けるのではなく、まず感情を脇に置いて数字で現状を把握し、必要であれば公的な相談窓口を頼ることが、立ち直りへの確かな出発点になります。
この経験は子どもにとって大切な教材になります。年齢に応じた言葉で正直に伝え、うちはこう乗り越えたという具体的なプロセスを共有することで、子どもは失敗を恐れるのではなく、立て直せるものだという感覚を学んでいきます。同じ失敗を繰り返さないためには、月1回の家族のお金会議や、使う・貯める・備えるの3分割ルールといった仕組みを、日常に組み込んでおくことが効果的です。