
「うちの子には、しっかりお金の知識を身につけてほしい」——多くの保護者がそう願う一方で、実際に何から始めればいいのか、迷っている方も多いのではないでしょうか。
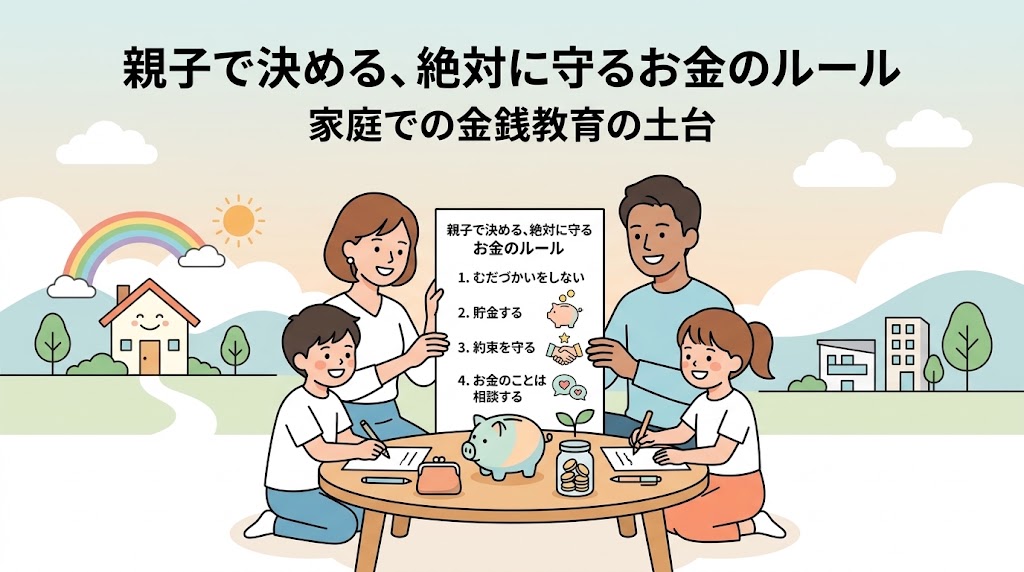
金融教育というと、投資や貯蓄の知識を教えることだと考えがちですが、実はその土台になるのは、日々の暮らしの中で家庭が決めるお金のルールです。お小遣いの渡し方、欲しいものへの向き合い方、家族でのお金の話し方——こうした日常の積み重ねこそが、子どもの金銭感覚を形づくっていきます。
家庭で決めておきたいお金のルールと、親子で育てる金融教育の土台について整理します。読み終える頃には、今日から家庭で始められる、具体的な一歩が見えているはずです。
子どものお金の失敗が止まらない…家庭の金融教育にルールがない原因
「何度言っても、すぐにお小遣いを使い切ってしまう」——こうした悩みの背景には、家庭に明確なお金のルールがないという、共通の原因が潜んでいることがあります。
なんとなくで渡すお小遣いが子どものお金感覚を狂わせる
「足りなくなったら、その都度渡す」「気分でお小遣いの額を決めている」——こうしたなんとなくの渡し方が、子どものお金感覚に影響を与えていることがあります。
お小遣いの金額や渡すタイミングが一定でない場合、子どもは限られた予算の中でやりくりするという経験を積む機会を得られません。むしろ、足りなくなれば、また誰かがくれるだろうという感覚が育ってしまうことがあります。
- 金額や頻度が決まっていないと、子ども自身が予算を意識する習慣が育ちにくい
- 欲しいものをねだれば、その都度買い与えてしまうと、我慢や優先順位づけの経験が積めない
- なんとなくの対応は、親の気分や状況によって基準が変わり、子どもにとって分かりにくいルールになってしまう
お小遣いの渡し方一つをとっても、決まったルールのもとで運用されているかどうかが、子どもの金銭感覚の土台を左右します。
親自身がお金のルールを言語化できていないという盲点
「うちにも、なんとなくのルールはあるはず」——実は、このなんとなくこそが、大きな盲点です。
多くの家庭では、お金に関する判断が、明文化されないまま、その場の雰囲気や親の直感で行われています。しかし、ルールが言語化されていないと、子どもに一貫した基準として伝わりません。
- 「今日は特別に」「今回だけ」という例外が積み重なり、いつの間にかルール自体が形骸化してしまう
- 親自身も、自分がどんな基準でお金の判断をしているか、明確に説明できないことがある
- 夫婦間でもルールの認識がずれていると、子どもはどちらの基準に従えばいいか分からなくなる
家庭のお金のルールを、一度きちんと言葉にして書き出してみることは、子どもに伝えるためだけでなく、親自身が自分の判断基準を見直す機会にもなります。
学校では教えてくれない使い方・断り方・貯め方の3つの壁
「金融教育は、学校でも少しずつ始まっているのでは」——確かにその通りですが、学校教育がカバーしきれない領域も残されています。
高校の家庭科では、資産形成に関する内容が学習指導要領に盛り込まれていますが、これは主に投資や資産運用の基礎知識が中心であり、日常生活における実践的な判断力を養う内容とは、性質が異なります。特に次の3つは、学校では教えにくく、家庭での実践を通じてしか身につきにくい領域です。
- 使い方:限られた予算の中で、何にお金を使うか、優先順位をつけて選ぶ実践的な経験
- 断り方:友人からの誘いや、その場の雰囲気に流されず、今回は使わないと判断し伝える力
- 貯め方:目先の欲求を我慢して、将来の目標のためにお金を取っておく習慣
これらは、教科書で学ぶ知識ではなく、日々の暮らしの中で、実際にお金を使う場面を繰り返し経験することでしか身につかない力です。だからこそ、家庭で明確なルールを持ち、日常生活の中でこの3つを実践できる環境を整えることが重要になります。
親子で決める絶対にやらないお金のルールとは何か
金融教育というと、何をすべきかを教えることに意識が向きがちですが、実は何をしないかを明確に決めておくことも、同じくらい重要な土台になります。
ネガティブルールが金融教育の土台になる理由
「〇〇をしよう」というポジティブなルールは、状況によって解釈の幅が生まれやすいものです。一方、「〇〇はしない」というネガティブルールは、判断に迷う場面が少なく、子どもにとっても分かりやすい基準になります。
- ポジティブルール(例:「計画的に使おう」)は、何が計画的かの解釈が人によって異なる
- ネガティブルール(例:「友達には貸さない」)は、状況を問わず一貫して適用できる
- やってはいけないことが明確であれば、その場の雰囲気や誘惑に流されにくくなる
これまでの記事で紹介してきた、友人へのお金の貸し借りや、ガチャ・投げ銭の課金、怪しい儲け話への対応なども、根底には、これだけは絶対にやらないという、あらかじめ決めておいたルールが、とっさの判断を支える土台になっています。
買わない・借りない・隠さない|家庭で共有すべき3つの禁止事項
家庭で共有しておきたい代表的なネガティブルールとして、次の3つが挙げられます。
- 買わない:「今だけ」「限定」といった言葉で急かされたときは、その場で買わない。一度持ち帰って考える
- 借りない:友人へのお金の貸し借りはしない。困っている友人がいれば、貸すのではなく、大人に相談する道を選ぶ
- 隠さない:お金に関する失敗や困りごとを、一人で抱え込んで隠さない。必ず家族に話す
それぞれのルールが持つ意味を整理すると、次のようになります。
- 買わないは、以前の記事で紹介した詐欺的な勧誘やガチャの過度な課金への防御線になる
- 借りないは、友人関係のトラブルを防ぐだけでなく、金銭感覚の基本的な線引きになる
- 隠さないは、失敗を早期に発見し、深刻化する前に対処するための重要な備えになる
この3つのルールは、具体的な金額や状況によらず、一貫して適用できるという点で、子どもにとって覚えやすく、実践しやすいものです。
子どもの年齢別・ルール設定の具体的な目安と声かけ例
同じ買わない・借りない・隠さないというルールでも、子どもの年齢によって、伝え方や具体性は変えていく必要があります。
小学生の段階では、シンプルな言葉で、行動の型として伝えることが有効です。「欲しいものがあっても、その場で決めずに一度おうちで相談しようね」「お友達にお金を貸してと言われたら、まず断って、お家の人に教えてね」といった、具体的な行動レベルでの声かけが分かりやすいでしょう。
中学生になったら、なぜそのルールが必要なのかという理由もあわせて伝えることで、納得感を持たせることができます。「今だけと言われて焦って決めると、冷静な判断ができなくなるから、一度持ち帰る習慣をつけよう」「友達を助けたい気持ちは大切だけど、お金を貸すことが本当の解決にならないこともあるんだよ」というように、背景の説明を加えていきます。
高校生になったら、これまでの記事で紹介してきた具体的な事例やデータも交えながら、子ども自身に考えさせる問いかけを増やしていくとよいでしょう。「この儲け話、どこが怪しいと思う?」「もし友達に借金の相談をされたら、どう対応する?」というように、実際の判断力を鍛える会話にシフトしていきます。
- 小学生:シンプルな行動の型として伝える
- 中学生:理由も添えて、納得感を持たせる
- 高校生:具体的な事例をもとに、自分で考えさせる
年齢に応じて伝え方を調整しながらも、買わない・借りない・隠さないという3つの軸は一貫させることが、家庭の金融教育の土台を安定させる鍵になります。
お金のルールを親子で決めるための金融教育の進め方
これまで紹介してきたルールの考え方を、実際にどう家庭に導入していけばよいのか、具体的な進め方を見ていきましょう。
ルールを押しつけず一緒に決める会話の始め方
「今日からこのルールね」と一方的に伝えるだけでは、子どもの納得感は得られません。ルールは、話し合って一緒に決めるからこそ、守られやすくなります。
- 「お小遣いの使い方について、一緒にルールを考えてみない?」と、対話として切り出す
- 子ども自身の意見や希望を先に聞き、それを踏まえた上で、家庭の考えをすり合わせる
- 決まったルールは、子ども自身の言葉で言い直してもらい、理解度を確認する
一方的に決められたルールと、話し合って一緒に決めたルールとでは、子どもの受け止め方がまったく異なります。自分で決めたルールだという感覚を持てるかどうかが、その後の実践を左右します。
お小遣い帳・目標貯金・欲しいものリストを使った実践ステップ
決めたルールを、日常の中で実践に落とし込むための具体的なツールを紹介します。
- お小遣い帳:収入と支出を記録し、月末に振り返る習慣をつける。推し活費シートなども、同じ考え方で応用できる
- 目標貯金:欲しいものや将来のための金額を決め、いつまでにいくら貯めるかを見える化する
- 欲しいものリスト:欲しいものを書き出し、優先順位をつけて選ぶ経験を積む
具体的な運用方法としては、次のような取り組みがおすすめです。
- お小遣いを受け取ったら、まず記録する習慣をつけることから始める
- 欲しいものリストを作り、限られた予算の中で何を優先するかを一緒に考える
- 貯めた金額が目標に近づいていく様子を、定期的に一緒に確認し、達成感を共有する
これらのツールは、特別な準備を必要とせず、ノートやアプリなど、家庭で使いやすい形で始められるという利点があります。大切なのは、ツールそのものより、継続して振り返る習慣です。
失敗したときこそチャンス|ルールを見直す親子会議のやり方
「決めたルールを守れなかった」——これは、失敗ではなく、ルールを見直す良い機会として捉えましょう。
- まず、何が原因でルールを守れなかったのかを、責めるのではなく一緒に確認する
- ルールが厳しすぎたのか、そもそも状況を想定できていなかったのかを整理する
- 必要であれば、ルールの内容や金額を、実情に合わせて調整する
ルールは、一度決めたら変えてはいけないものではありません。子どもの成長や状況の変化に合わせて、定期的に見直していくものです。月に一度など、決まったタイミングでお金の親子会議を開き、うまくいったこと、うまくいかなかったことを、率直に話し合う時間を持つことをおすすめします。
この振り返りの積み重ねこそが、ルールを形だけのものにせず、子ども自身が納得し、実践できる、生きた金融教育の土台に育てていきます。
家庭の金融教育が長続きしない落とし穴と対策
せっかく親子でルールを決めても、時間が経つにつれて形骸化してしまうことは珍しくありません。最後に、金融教育を長く続けるための落とし穴と、その対策を紹介します。
最初だけ盛り上がって終わる三日坊主ルールを防ぐ仕組み
「最初の1週間は熱心に記録していたのに、いつの間にかやらなくなった」——これは、多くの家庭が経験する典型的な落とし穴です。
三日坊主になりやすい原因の多くは、仕組みそのものが続けにくい形になっていることにあります。記録の手間が多すぎる、振り返りの機会が決まっていない、といった要因が重なると、自然と続かなくなってしまいます。
- 記録は、できるだけ簡単な方法(ノートへの一言メモ、アプリのタップ入力など)にする
- 振り返りのタイミングを、あらかじめ「毎月〇日」など決まった日に固定する
- 完璧に続けることを目指さず、多少抜けがあっても、続けること自体を評価する
続けやすい仕組みにすること自体が、モチベーションに頼らない、確実な継続策です。意志の強さに頼るのではなく、仕組みで続けられるようにすることを意識しましょう。
親の言動がブレるとルールが崩れる|大人側の一貫性を保つコツ
「今日は特別にいいよ」——この一言の積み重ねが、せっかく決めたルールを崩してしまうことがあります。
子どもは、親の言動の一貫性を敏感に見ています。ルールを決めたにもかかわらず、その場の気分や状況で例外を繰り返してしまうと、結局、守らなくてもいいというメッセージとして伝わってしまいます。
- 「今回だけ」という例外を作る前に、それが本当に特別な事情かどうかを一度考える
- 例外を認める場合も、なぜ今回は特別なのかを子どもに説明し、ルールが崩れたわけではないことを伝える
- 夫婦間でルールの認識がずれていないか、定期的にすり合わせておく
親自身が一貫した態度を保つことは、簡単なことではありません。しかし、この一貫性こそが、ルールの信頼性を支える土台になります。
子どもがルールを守りたくなるモチベーション設計の考え方
守らなければならないから守るのではなく、守りたいから守るという状態を作れると、金融教育はより長続きしやすくなります。
- ルールを守れたときに、結果(貯まった金額など)を目に見える形で示し、達成感を味わえるようにする
- 「守れて当たり前」ではなく、努力や工夫を具体的に言葉にして認める
- 子ども自身がルールを決めるプロセスに関わっていることで、自分ごととしての意識を持たせる
罰則で縛るのではなく、守れたことの手応えを感じられる仕組みを作ることが、長続きする金融教育の鍵になります。前の章で紹介した一緒に決めるというプロセスと、このモチベーション設計を組み合わせることで、家庭のお金のルールは、押しつけではなく、子ども自身が大切にしたい習慣として根づいていきます。
まとめ:親子で決めたお金のルールが、長く役立つ金融教育の土台になる
子どもの金銭感覚は、投資や貯蓄の知識だけでなく、日々の暮らしの中で家庭が積み重ねてきたお金のルールから形づくられていきます。なんとなくで渡すお小遣いや、言語化されていない判断基準は、子どもにとって分かりにくく、金銭感覚を育てる土台にはなりません。
大切なのは、買わない・借りない・隠さないといった、シンプルで一貫したネガティブルールを親子で決めておくことです。そのルールは押しつけるのではなく、話し合いながら一緒に作り上げること。お小遣い帳や目標貯金といった実践ツールを使い、失敗したときはルールを見直す機会として、前向きに捉えていきましょう。今日、家庭で一つだけでも、親子で話し合ってルールを決めてみてください。