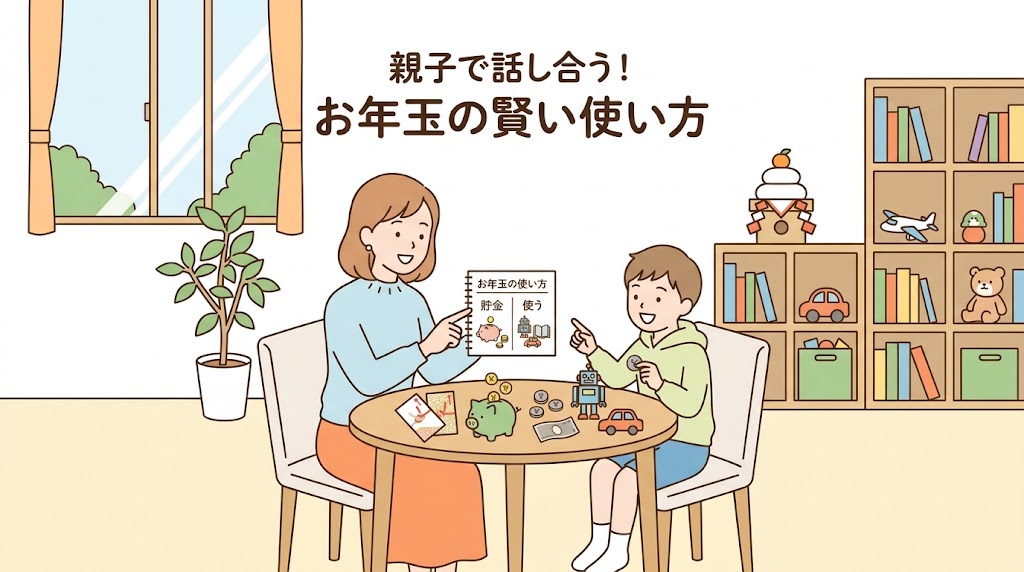

「もらったお年玉、好きに使っていいよ」——この一言で終わらせてしまうのは、実はもったいないかもしれません。
まとまった金額が一度に手に入るお年玉は、日々のお小遣いとは違い、子どもにとって大きな金額をどう扱うかを考える、数少ない機会です。すべて使ってしまうのか、一部を貯めておくのか——このバランスの取り方一つで、子どもが将来身につける金銭感覚は変わってきます。
お年玉の使い道を親子でどう話し合い、使う・貯めるのちょうどよいバランスをどう見つけていけばよいかを整理します。読み終える頃には、今年のお年玉を単なる消費で終わらせない、具体的な対話の進め方が見えているはずです。
お年玉の使い道を決めるとき、親子でモメてしまう本当の理由
「せっかくのお年玉なのに、話し合いのたびにケンカになる」——毎年恒例の悩みになっている家庭も少なくありません。まずは、なぜこの対立が起きやすいのか、その構造を整理していきましょう。
「全部使いたい」vs「全部貯めなさい」が対立を生む構造
お年玉をめぐる親子の対立は、多くの場合、両極端な立場のぶつかり合いから生まれています。
- 子ども側は、せっかくもらったお金だから、欲しいものに全部使いたいという気持ちが先に立ちやすい
- 親側は、将来のために、できるだけ貯めておいてほしいという気持ちが先に立ちやすい
- この2つの立場は、そもそも出発点が異なるため、話し合いというより、どちらの意見を通すかの綱引きになりやすい
この構造の根本的な問題は、全部使うか全部貯めるかという、二者択一で考えてしまっている点にあります。実際には、その間にさまざまな配分の仕方があるにもかかわらず、両極端な立場から話し合いを始めてしまうことで、対立が深まりやすくなっています。
子どもにお金の価値が伝わらない原因はどこにある?
「なぜ貯めることが大切なのか、何度言っても伝わらない」——この悩みの背景には、説明の仕方そのものに原因があることが少なくありません。
- 将来のためにという抽象的な理由だけでは、子どもにとって実感が湧きにくい
- 貯めなさいという結論だけを伝え、なぜそうすべきかの過程を共有していない
- 子ども自身の意見や希望を聞かないまま、親の考えだけを一方的に押し付けている
お金の価値は、言葉で説明するだけでは十分に伝わりません。具体的な数字や、子ども自身の経験と結びつけて伝えることで、初めて実感を伴った理解につながります。日々のお小遣いのやりくりで感じたことと結びつけて話すのも、一つの方法です。
お年玉を黙って管理してしまう親が陥りやすい落とし穴
「子どもに任せると心配だから、親が管理しておこう」——この判断は、一見合理的に見えますが、実は見落とされがちな落とし穴があります。
- お年玉が自分のお金だという実感を、子どもが持てないままになってしまう
- 使い道を考える経験そのものを、子どもから奪ってしまうことになる
- 結局、親が全部決めるんでしょという感覚が、お金に関する話し合いへの関心そのものを薄れさせてしまう
子ども名義のお金であっても、実質的な情報共有がないまま親だけで管理してしまうと、子ども自身の当事者意識が育ちません。任せられないからといって黙って管理するのではなく、一緒に考えるプロセスを作ることが、対立を防ぎながら金銭感覚を育てる鍵になります。次の章では、実際にどう対話を進めていけばよいかを紹介していきます。
親子で話し合う前に知っておきたい!お年玉の使い道の考え方
対立が生まれる背景が分かったところで、次は実際に話し合いを進める前に、親自身が押さえておきたい考え方を整理していきましょう。
貯める・使う・寄付するの3つに分ける仕分けルールとは
全部使うか全部貯めるかの二択ではなく、受け取った金額を複数の用途に分けるという発想に切り替えることが、対立を防ぐ出発点になります。
- 使う:欲しいものや、その時々の楽しみのために使う分
- 貯める:将来の目標や、大きな買い物のために取っておく分
- 寄付する:金額の一部を、困っている人や社会のために役立てる分
この仕分けは、全額を貯めさせるのでも、全額を自由に使わせるのでもなく、両方の要素をバランスよく経験させるという考え方に基づいています。子どもにとっても、「全部我慢しなさい」と言われるより、「一部は自分の好きに使っていい」という余地があるほうが、話し合いに前向きに応じやすくなります。
年齢別・お年玉の使い道の目安と学年ごとの教え方
仕分けの割合は、子どもの年齢によって調整していくとよいでしょう。
小学校低学年の時期は、金額自体もそれほど大きくないため、使う分の割合を多めにし、まずはお金を使う楽しさや、買い物の経験を積むことを優先してもよい時期です。
小学校高学年になったら、貯める分の割合を少しずつ増やし、欲しいものがあれば、その場で使い切るのではなく、目標を立てて貯める経験をさせていきます。
中学生・高校生になったら、金額も大きくなるため、貯める分の割合をさらに重視しつつ、寄付先を自分で調べて選ぶといった、より主体的な関わりを促していくとよいでしょう。
- 小学校低学年:使う分の割合を多めに、お金を使う経験を積む時期
- 小学校高学年:貯める分の割合を増やし、目標を立てて貯める経験をする時期
- 中学生・高校生:金額が大きくなる分、貯蓄や寄付先の選定など、主体的な判断を促す時期
年齢が上がるにつれて、使う中心から貯める・考える中心へと、少しずつ比重を移していくのが、無理のない教え方の基本になります。
子どもが納得する使っていい金額の決め方
「いくらまで自由に使っていいのか」——この線引きを、子どもが納得できる形で決めることが、対立を防ぐ鍵になります。
- まず子ども自身に、使いたい理由と使いたい金額を説明してもらう
- 親が一方的に上限を決めるのではなく、仕分けルールの割合をもとに、一緒に金額を計算する
- 今回はこの金額までという結論だけでなく、なぜこの金額になったのかというプロセスも共有する
このプロセスを経ることで、子どもは親に決められた金額ではなく、自分たちで話し合って決めた金額として受け止めやすくなります。次の章では、この考え方をもとに、実際の話し合いの進め方を、具体的なステップで紹介していきます。
お年玉を教材にする!貯める・使うのちょうどよいバランスを親子で決める手順
考え方の土台が整ったところで、ここからは、実際にお年玉を受け取った後、どのように話し合いを進めていけばよいか、具体的な手順を紹介します。
話し合いをスムーズに進めるお年玉会議のやり方
お年玉を受け取ったタイミングで、家族での短いお年玉会議を開くことを習慣にしてみましょう。
- 受け取った金額を確認する:誰から、いくらもらったのかを、まず一覧にする
- 仕分けルールにあてはめる:使う・貯める・寄付するの割合を、前もって決めた基準にあてはめて計算する
- 使う分の使い道を話し合う:欲しいものがあれば、優先順位をつけながら決めていく
- 貯める分の目標を確認する:何のために貯めるのか、目標を具体的にしておく
この会議は、長い時間をかける必要はありません。お正月の落ち着いたタイミングで、10分から15分程度を目安に行うだけでも、十分に効果があります。毎年同じ流れで行うことで、子どもにとってもお正月の恒例行事として定着していきます。
子どもが自分で考えるための質問テンプレート
親が結論を提示するのではなく、子ども自身に考えてもらうための質問を用意しておくと、話し合いがスムーズに進みます。
- 「このお年玉で、一番やりたいことは何?」
- 「それを買ったら(やったら)、どれくらい満足感が続きそう?」
- 「今年、貯めたお金を何のために使いたい?」
- 「去年決めたことは、実際どうだった?」
これらの質問は、正解を求めるものではなく、子ども自身の考えを引き出すためのものです。答えに詰まってしまっても構いません。むしろ、すぐに答えが出ない問いについて、じっくり考える時間そのものに価値があります。
決めたことを守らせる仕組みと親のフォローのコツ
話し合いで決めたことも、時間が経つと忘れられたり、守られなくなったりすることがあります。仕組みとフォローの両方で、決めたことを実行につなげていきましょう。
- 決めた配分や目標を、紙やノートに書き出し、家族の見える場所に残しておく
- 貯める分は、専用の口座や貯金箱など、日常的に使うお金と分けて管理する
- 数か月に一度、「あのとき決めたこと、どうなってる?」と、さりげなく振り返る機会を作る
決めたことが守られなかった場合も、責めるのではなく、なぜ守れなかったのかを一緒に考える姿勢が大切です。この振り返りの積み重ねが、次の年のお年玉会議をより実りあるものにしていきます。
お年玉の使い道を通じて育てるお金の教育・長期的な資産形成の土台
お年玉をめぐる年に一度の話し合いは、単発のイベントで終わらせず、継続的な習慣として積み重ねていくことで、長期的な資産形成の土台にもつながっていきます。
お年玉体験が将来のお金の習慣につながる理由
毎年繰り返されるお年玉の仕分けと話し合いは、子どもにとって、まとまった収入をどう配分するかを考える、貴重な反復練習になります。
- 使う・貯める・寄付するに分ける習慣は、将来、給与を受け取ったときの家計管理の基本と重なる
- 目標を立てて貯める経験は、将来の貯蓄や資産形成における先取り貯蓄の考え方の土台になる
- 毎年の振り返りを通じて、自分の判断がどうだったかを検証する習慣が身につく
一度きりの説明では身につかない金銭感覚も、毎年同じプロセスを繰り返すことで、少しずつ定着していきます。お年玉は年に一度しか訪れない機会だからこそ、この反復には長期的な価値があります。
子ども用口座・NISAなど貯める先の選択肢と選び方
貯めると決めた分を、実際にどこに置いておくかも、あわせて考えておきたいポイントです。
- 子ども名義の預金口座:取り組みやすい選択肢。ただし、口座の存在を子ども自身にもきちんと伝え、実質的にも子どものお金として扱うことが大切
- 貯金箱・お小遣い帳との連動:現金で管理し、目に見える形で貯まっていく様子を実感させる方法
- こどもNISA:2026年度の税制改正により、2027年1月から0〜17歳の子ども名義でNISAのつみたて投資枠を利用できるようになる。年間投資枠は60万円、非課税保有限度額は600万円で、口座開設の受付は2026年10月から順次始まっている
こどもNISAは、つみたて投資枠の対象商品を積み立てる仕組みで、払い出しには原則として制限があります(12歳以降は、子どもの同意など一定の要件のもとで可能)。18歳になると、成人向けのNISAへ自動的に移行します。なお、かつて未成年が利用できたジュニアNISAは2023年末で新規の受付が終了しており、これから新たに始めることはできません。
- 子ども名義の口座を使う場合は、実質的な管理と情報共有を子どもとの間できちんと行う
- こどもNISAは元本保証がなく、原則として18歳まで自由に引き出せないため、近いうちに使う予定のお金は預金で管理する
- 長期で育てたい分だけを、制度の内容を確認した上で検討する
※本記事は特定の金融商品の購入を推奨するものではありません。制度の詳細は金融庁の公式サイトでご確認いただくとともに、最終的な判断はファイナンシャルプランナーなど専門家にもご相談ください。
お金の教育を家庭で続けるための年間スケジュール例
お年玉の話し合いを、単発のイベントではなく、年間を通じたお金の教育の一部として位置づけると、より効果的な習慣になります。
- 1月:お年玉会議を開き、その年の仕分けと使い道を決める
- 誕生日:誕生日プレゼントの予算を、以前決めたルールに沿って確認する
- 夏頃:お小遣いやお年玉で立てた目標が、順調に進んでいるかを振り返る
- 年末:1年間のお金の使い方全体を振り返り、来年のお年玉会議に向けた課題を整理する
このように、お年玉を年間サイクルの起点として位置づけることで、家庭のお金の教育が、一年を通じて途切れず続いていくようになります。お正月の恒例行事であるお年玉を、単なる金銭のやり取りで終わらせず、家族で毎年育てていく学びの機会として活用していきましょう。
まとめ:お年玉の使い道を親子で話し合うことが、身近な金融教育になる
お年玉の使い道をめぐる対立の多くは、全部使うか全部貯めるかという両極端な発想から生まれています。この二択から抜け出し、使う・貯める・寄付するに分ける仕分けルールを取り入れることで、子どもにとっても納得しやすいバランスを見つけやすくなります。
大切なのは、親が一方的に結論を決めるのではなく、短時間のお年玉会議を通じて、子ども自身に考えさせる質問を投げかけながら、一緒に配分と目標を決めていくことです。決めたことは紙に書き出し、定期的に振り返りましょう。この毎年の積み重ねが、将来の家計管理や資産形成の土台となる大切な反復練習になります。