
「消費者センターとか金融ADRって、聞いたことはあるけど、実際どう違うの?」——こうした公的な相談窓口は、いざというときに頼りになる一方、名前だけが先行して、どんな場面で使えるのかが分かりにくいものです。
お金のトラブルは詐欺や課金、契約、人間関係など、さまざまな形で起こり得ます。その中でも、消費者センターは幅広い消費者トラブルの相談窓口として、金融ADRは登録を受けた金融機関との間の契約トラブルを解決する仕組みとして、それぞれ異なる役割を担っています。この違いを理解しておくことは、いざというときに子どもへ的確に伝えるためにも欠かせません。
消費者センターと金融ADRの役割の違いと、子どもに分かりやすく伝えるためのポイントを整理します。読み終える頃には、それぞれの窓口をいつ、どう使えばよいかが明確になっているはずです。
子どものお金トラブル、どこに相談すればいい?消費者センターを知っておこう
「うちの子も、いつかこうしたトラブルに巻き込まれるかもしれない」——子どものお金のトラブルは、決して珍しいものではありません。まずは、どのような傾向のトラブルが多いのか、そして相談窓口として頼りになる消費者センターの基本を整理していきましょう。
こんな困りごとが急増中!子どもが巻き込まれやすいお金のトラブル傾向
国民生活センターには、未成年者の消費者トラブルに関する相談が継続的に寄せられており、その内容は多岐にわたります。
- オンラインゲームの高額課金や、ライブ配信での投げ銭による予期せぬ請求
- フリマアプリ・ネットオークションでの、個人間取引に伴うトラブル
- SNSをきっかけとした投資詐欺や副業詐欺、マルチ商法への勧誘
- 無料トライアルの解約忘れによる、継続的な課金トラブル
これらのトラブルに共通しているのは、スマートフォン一つで、日常的な場面から発生し得るという点です。手口は年々巧妙化しており、うちの子は大丈夫という思い込みではなく、いつでも相談できる窓口を知っておくことが、家庭にとっての備えになります。
参考:「未成年者の消費者トラブルについての現況調査」調査報告<結果・概要
消費者センター(消費生活センター)とは?無料で相談できる公的な窓口
消費者センター(消費生活センター)は、地方公共団体が設置する公的な相談窓口で、商品やサービスの契約に関するトラブル全般について、無料で相談することができます。
- 全国の都道府県・市区町村に設置されており、地域の消費生活相談員が対応する
- オンラインゲームの課金トラブル、フリマアプリでのトラブル、詐欺的な勧誘など、幅広い消費者トラブルに対応している
- 未成年者本人からの相談も受け付けており、必要に応じて事業者との交渉(あっせん)も行ってくれる
消費者ホットライン「188(いやや!)」に電話をかけると、お住まいの地域の消費生活センターに自動的につながる仕組みになっています。どこに相談すればいいか分からないというときの、最初の入口として覚えておくとよい窓口です。
電話・ネット・来所、消費者センターへの3つの相談方法と使い方
消費者センターには、複数の相談方法が用意されており、状況に応じて使い分けることができます。
- 電話相談:消費者ホットライン「188」にかけると、最寄りの消費生活センターにつながる。緊急性が高い場合や、すぐに話を聞いてほしい場合に向いている
- ネット相談:国民生活センターや自治体のウェブサイトから、問い合わせフォームやメールで相談できる場合がある。文字で記録を残しながら相談したい場合に向いている
- 来所相談:契約書面や証拠となる資料を持参し、直接窓口で相談する方法。複雑な契約内容の確認が必要な場合に向いている
これらをどう使い分けるかを整理すると、次のようになります。
- 緊急性が高い場合(高額請求が発生している、口座凍結を急ぐ必要があるなど)は、電話を優先する
- 子ども自身が相談する場合、電話が苦手であれば、ネットでの相談窓口を活用する方法もある
- 契約書やレシートなど、証拠となる資料がある場合は、来所して直接見せながら相談すると、状況が伝わりやすい
子どもに伝える際は、まず188に電話をかければいいというシンプルな入口を覚えてもらうことから始めるとよいでしょう。次の章では、消費者センターとは異なる役割を持つ金融ADRについて解説していきます。
参考:「未成年者の消費者トラブルについての現況調査」調査報告<結果・概要
金融ADRとは何か?消費者センターとの違いを親子で確認しよう
消費者センターの役割が分かったところで、次はもう一つの重要な相談先である金融ADRについて見ていきましょう。名前は似た印象を持たれがちですが、担っている役割は消費者センターとは異なります。
金融ADRとは?裁判なしでお金のトラブルを解決できる仕組みをわかりやすく解説
金融ADRとは、銀行・証券会社・保険会社など、登録を受けた金融機関との間で生じた苦情や紛争を、裁判によらずに解決するための制度です。ADRとは裁判外紛争解決手続を意味する言葉で、簡易・迅速に、専門的な立場から解決を図ることを目的としています。
この制度では、業態ごとに指定紛争解決機関と呼ばれる機関が設けられています。銀行に関するトラブルは全国銀行協会、証券会社に関するトラブルは証券・金融商品あっせん相談センター(FINMAC)、保険に関するトラブルは生命保険協会や日本損害保険協会などが、それぞれの窓口となっています。
- 金融機関側には、手続きに応じる義務、資料を提出する義務、和解案を尊重する義務が課されている
- 紛争解決手続きの費用は無料(交通費・通信費などの実費は自己負担)
- 標準的な処理期間は2〜6か月程度と、裁判に比べて短期間で解決を図れる
金融ADRの大きな特徴は、金融機関側に一方的な義務が課されているという点です。これにより、利用者は比較的話し合いを進めやすい立場で、トラブルの解決に臨むことができます。
消費者センターと金融ADR、どちらに相談すべき?状況別の使い分け方
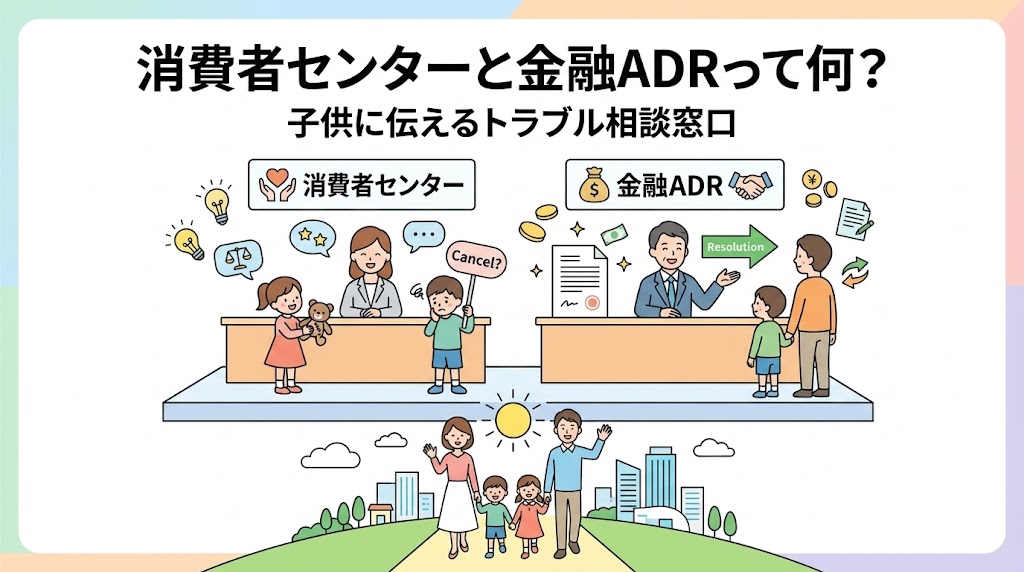
消費者センターと金融ADRは、対応できるトラブルの範囲が異なります。この違いを理解しておくことが、的確な相談先選びの鍵になります。
消費者センター
商品やサービスの契約トラブル全般を幅広くカバーする。フリマアプリのトラブル、ガチャの課金、詐欺的な勧誘、通信販売のトラブルなど
金融ADR
登録を受けた金融機関(銀行、証券会社、保険会社、貸金業者など)との間の契約トラブルに特化している。投資信託の説明不足、保険の契約内容をめぐるトラブルなど
SNSを通じた投資詐欺のように、そもそも無登録の業者が関わっている場合は、金融ADRの対象にはなりません。金融ADRはあくまで、登録を受けた正規の金融機関との間のトラブルを解決する仕組みであり、詐欺被害そのものの資金回収を目的とした制度ではない点に注意が必要です。
- 契約先が正規の登録金融機関かどうか分からない場合は、まず消費者センターや金融庁の相談窓口に相談する
- 契約している銀行・証券会社・保険会社との間で、説明内容や契約条件をめぐるトラブルがある場合は、金融ADRの対象になり得る
- 迷った場合は、まず消費者ホットライン「188」に相談し、適切な窓口を案内してもらう
金融ADRの具体的な流れ——相談から解決までに何が起きるの?
金融ADRを利用する際は、いきなり紛争解決手続きに進むのではなく、段階を踏んで進められます。
まず、金融機関に直接苦情を申し立て、話し合いによる解決を試みます。この段階で解決しない場合、指定紛争解決機関に苦情処理手続の申立てを行い、機関を通じた話し合いが行われます。それでも解決に至らない場合は、次の段階である紛争解決手続(あっせん)に移行し、中立的な立場の紛争解決委員が間に入り、和解案(特別調停案)が提示されることもあります。
- 金融機関へ直接苦情を申し立てる
- 解決しない場合、指定紛争解決機関へ苦情処理手続を申し立てる
- それでも解決しない場合、紛争解決手続(あっせん)に移行する
- 紛争解決委員による和解案が示され、金融機関はこれを尊重する義務を負う
この一連の手続きは、裁判に比べて時間も費用も抑えられるという利点があります。子どもに伝える際は、銀行や証券会社とのトラブルには、裁判をしなくても解決できる専門の窓口があるというシンプルな理解で十分でしょう。次の章では、これまでの内容を踏まえ、子どもにどう伝えていけばよいかを整理していきます。
トラブル相談窓口を子どもに伝えるために、親が準備できること
消費者センターと金融ADR、それぞれの役割を理解したところで、最後に、これを実際に子どもへどう伝え、日常の備えとして根づかせていくかを見ていきましょう。
「困ったら相談していい」と伝える——子どもが一人で抱え込まないための声かけ
どれだけ相談窓口の知識があっても、子ども自身が相談してもいいと思えなければ、いざというときに活用されません。子どもが一人で抱え込んでしまう大きな理由の一つは、叱られるのではないかという不安です。
- 「困ったことがあったら、怒らないから、まず話してほしい」と、日頃から繰り返し伝えておく
- 相談することは、問題を大きくすることではなく、解決に近づくことだという前向きな伝え方を意識する
- 実際に子どもが何かを打ち明けてきたときは、「話してくれてありがとう」と、まず受け止める言葉をかける
頭ごなしに叱ることは、子どもを隠す方向に追いやってしまいます。相談していいという言葉だけでなく、実際に相談されたときの対応の積み重ねが、子どもとの信頼関係を育てていきます。
ネット詐欺・フィッシング・ゲーム課金……年代別に見るトラブルの特徴と注意点
子どもが直面しやすいお金のトラブルは、年齢によって傾向が異なります。年代に応じた注意点を押さえておきましょう。
小学生の時期は、オンラインゲームのガチャ課金や、動画配信での投げ銭が中心的なトラブルになりやすい年代です。親のスマートフォンやタブレットを使う際に、決済情報が登録されたままになっていないか確認しておくことが重要です。
中学生になると、フリマアプリでの取引や、SNSを通じたやり取りが増え、個人間トラブルやフィッシング詐欺への注意が必要になります。友人関係を通じた勧誘や、なりすましメッセージにも気をつける年代です。
高校生になると、アルバイトによる収入や自分名義の決済手段を持つ機会が増え、投資詐欺、副業詐欺、マルチ商法といった、より高額な金銭が絡むトラブルへの警戒が必要になります。
- 小学生:ガチャ課金、投げ銭など、端末の決済設定に関わるトラブルが中心
- 中学生:フリマアプリ、SNSでの個人間取引やフィッシング詐欺への注意が必要
- 高校生:投資詐欺、副業詐欺など、より高額な金銭が絡むトラブルへの警戒が必要
年代ごとの傾向を知っておくことで、今、うちの子にはどんな注意点を伝えるべきかを、的確に判断できるようになります。
親子で今日からできる!相談窓口をスマホに登録しておく習慣づくり
知識として知っているだけでなく、実際にすぐ使える状態にしておくことが、いざというときの行動につながります。
- 消費者ホットライン「188」、警察相談専用電話「#9110」など、主要な窓口の電話番号を、親子のスマートフォンに登録しておく
- チャイルドラインなど、子ども自身が直接相談できる窓口も、あわせて登録しておく
- 家族で共有できる場所(冷蔵庫に貼るメモ、家族共有のノートなど)に、主要な相談窓口の一覧を書き出しておく
困ったときに、どこを見ればいいか分からないという状態を防ぐには、事前の登録という、わずか数分の準備で十分です。この記事で紹介した消費者センターと金融ADRの違い、そして主要な相談窓口を、今日、家族で一度確認し、スマートフォンに登録しておくことから始めてみましょう。それが、いざというときに家族を守る、確実な備えになります。
まとめ:消費者センター・金融ADRを家族のお金の安全網として活用しよう
子どものお金のトラブルは、ガチャの課金からフリマアプリでのやり取り、SNSを通じた勧誘まで、日常のさまざまな場面で起こり得ます。幅広く相談を受け付けてくれる消費者センターと、登録を受けた金融機関との契約トラブルに特化した金融ADR、それぞれの役割の違いを知っておくことが、的確な相談先選びの出発点になります。
大切なのは、これらの窓口の存在を知識として知っておくだけでなく、電話番号をスマートフォンに登録しておくなど、いざというときにすぐ使える状態にしておくことです。そして、困ったら相談していいというメッセージを日頃から伝え、子ども自身が一人で抱え込まずに済む関係を築いておくことが欠かせません。この記事で紹介した窓口を、今日、家族で一度確認しておきましょう。