
「お金のトラブルに遭ってしまったけれど、どこに相談すればいいのか分からない」——これまでの記事でも繰り返し触れてきたこの悩みに、今回はまとめて向き合います。
詐欺、多重債務、フリマアプリのトラブル、未成年の契約問題——お金に関する困りごとには、さまざまな種類があり、それぞれに適した相談窓口が存在します。しかし、いざというときに、どこに電話すればいいのかを即座に思い出せる人は、決して多くありません。
相談窓口を整理し、それぞれの使い方と、状況に応じた使い分け方を一覧にして解説します。読み終える頃には、もしものときに迷わず動ける情報が手に入っているはずです。
お金のトラブルはなぜ起きる?子どもに教えたい被害に遭いやすい場面
「うちの子は大丈夫」——多くの保護者がそう思っていますが、お金のトラブルは、特別な家庭だけに起こるものではありません。まずは、子どもがどのような場面で被害に遭いやすいのか、その全体像を整理していきましょう。
SNSやネットで広がる詐欺・トラブルの手口とは
以前の記事でも紹介してきたとおり、近年のお金のトラブルの多くは、SNSやインターネットを入口として広がっています。
著名人になりすました投資詐欺の広告、友人や先輩からの紹介を装ったマルチ商法、簡単に稼げると謳う副業詐欺、フリマアプリでの個人間取引トラブル——これらに共通しているのは、日常的に使っているスマートフォンの中に、自然な形で入口が存在しているという点です。
- SNSの広告やダイレクトメッセージから始まる投資詐欺・副業詐欺
- 友人・先輩からの紹介という形で近づいてくるマルチ商法
- フリマアプリやネットオークションでの、個人間取引に伴うトラブル
- ガチャの高額課金や、投げ銭による予期せぬ高額請求
こうした手口は日々変化していきますが、急がせる、秘密にさせる、必ず儲かると断定するといった共通のパターンを知っておくことで、初めて出会う話でも危険なサインに気づきやすくなります。
子どもが巻き込まれやすいお金のトラブル3つのパターン
これまでの記事で取り上げてきた内容を振り返ると、子どもが巻き込まれやすいトラブルは、大きく3つのパターンに整理できます。
- 課金・消費型トラブル:オンラインゲームのガチャ、投げ銭、サブスクの解約忘れなど、日常的な消費の延長線上で発生するもの
- 契約・勧誘型トラブル:投資詐欺、副業詐欺、マルチ商法、フリマアプリでの高額取引など、他者からの勧誘や取引を通じて発生するもの
- 人間関係型トラブル:友人へのお金の貸し借り、借金の相談を受けるなど、人間関係の中でお金が絡んで発生するもの
この3つのパターンは、それぞれ発生する経路も対処法も異なりますが、一人で抱え込まず、早めに相談するという基本姿勢は共通しています。次の章で紹介する相談窓口も、この3つのパターンを念頭に整理していきます。
「まさかうちの子が」では遅い——被害が広がる前に親が知っておくべきこと
「うちの子に限って、そんなトラブルに巻き込まれるはずがない」——この思い込みこそが、対応の遅れにつながる大きな要因です。
これまでの記事でも繰り返し触れてきたとおり、お金のトラブルは、判断力の低さや家庭の油断が原因で起きるとは限りません。手口が巧妙化し、身近な人間関係を通じて近づいてくる現代では、どの家庭にも起こり得るという前提を持っておく必要があります。
- 被害に気づくのが早いほど、対処できる選択肢は多く残る
- 「恥ずかしいから」「叱られるから」と、子どもが一人で抱え込んでしまうケースが多い
- 日頃から「困ったときは、まずここに相談する」という具体的な窓口を知っておくことが、被害拡大を防ぐ鍵になる
まさかと思う前に、もしものときはどこに相談すればいいかをあらかじめ家族で共有しておくこと。これこそが、被害を最小限に抑えるための、確実な備えになります。
お金のトラブルに遭ったらどこに相談する?公的相談窓口一覧
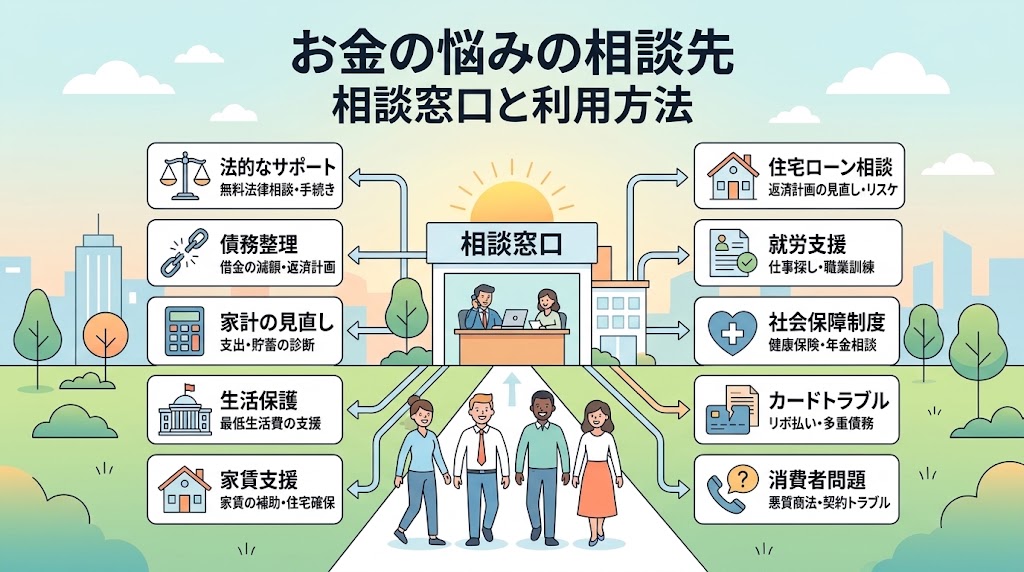
これまでの記事で個別に紹介してきた相談窓口を、ここで一度まとめて整理します。状況に応じて、適切な窓口を選べるようにしておきましょう。
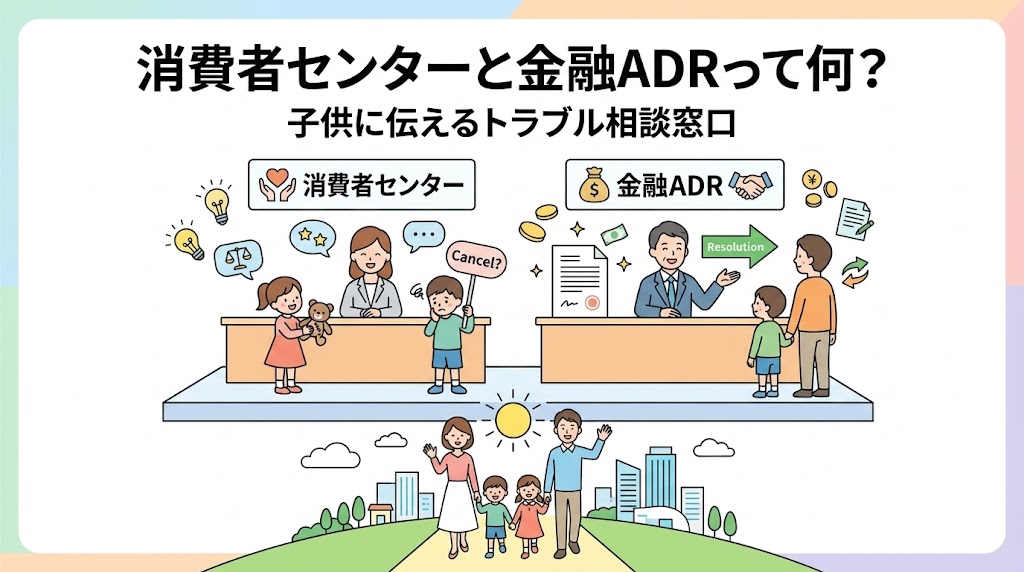
消費者ホットライン(188)・国民生活センターの使い方と対応範囲
お金のトラブルに遭ったとき、最初にかけるべき窓口として覚えておきたいのが、消費者ホットライン「188(いやや!)」です。
電話をかけると、お住まいの地域の消費生活センターに自動的につながり、専門の相談員が対応してくれます。フリマアプリでのトラブル、サブスクの解約トラブル、情報商材やマルチ商法の勧誘、詐欺的な投資話など、これまでの記事で紹介してきた消費者トラブルの多くは、この窓口が入口になります。
- 対応範囲:商品・サービスの契約トラブル全般、詐欺的な勧誘、フリマアプリでのトラブルなど
- 使い方:188に電話をかけると、地域の消費生活センターに自動的につながる
- 国民生活センターのウェブサイトでは、実際の相談事例や注意喚起情報も公開されている
どこに相談すればいいか分からないと迷ったときは、まずこの窓口に相談してみることをおすすめします。相談内容によって、他の専門窓口を案内してもらえることもあります。
金融庁・財務局・警察など「お金の種類別」に選ぶ相談先の違い
トラブルの内容によっては、消費者ホットライン以外の、より専門的な窓口が適している場合もあります。
- 金融庁「金融サービス利用者相談室」:詐欺的な投資勧誘、無登録の金融業者とのトラブルに関する相談
- 財務局の多重債務相談窓口:借金が複数に膨らんでしまった場合の相談
- 警察相談専用電話「#9110」(緊急時は110番):詐欺被害に遭い、振込先の口座凍結や被害届の提出が必要な場合
- 法テラス(日本司法支援センター):借金問題を含む法律相談。収入等の要件を満たせば無料相談も利用できる
これらの窓口をどう使い分けるかを整理すると、次のようになります。
- お金を騙し取られた、あるいは振り込んでしまった場合は、警察と金融機関への連絡を優先する
- 借金が複数の借入先にまたがっている場合は、財務局や法テラスなど、法律の専門家に相談できる窓口を選ぶ
- 投資や金融商品に関する相談は、金融庁の窓口が専門的な対応をしてくれる
どんな種類のお金の問題かによって、最適な相談先は変わるという点を、あらかじめ知っておくことが、スムーズな解決への近道になります。
子ども向け・保護者向けに分かれた相談窓口の選び方ガイド
お金のトラブルは、子ども自身が一人で相談したい場合と、保護者が代わりに相談する場合とで、適した窓口が異なることがあります。
18歳までの子どもが利用できる相談窓口として、NPO法人チャイルドライン支援センターが運営するチャイルドライン(0120-99-7777、毎日16時〜21時、12月29日〜1月3日を除く)があります。お金の悩みに限らず、ちょっとしたことでも電話やチャットで気軽に相談できる窓口として案内されています。
また、文部科学省が運営する24時間子供SOSダイヤル(0120-0-78310、なやみいおう)は、主にいじめなど学校生活に関する悩みを対象とした24時間対応の相談ダイヤルですが、友人関係の中で生じたお金の悩みなど、学校生活と関わりがある相談であれば、あわせて選択肢になります。
保護者が相談する場合は、これまで紹介してきた消費者ホットライン「188」や金融庁の相談窓口が中心になりますが、子どもがお金のトラブルに巻き込まれている可能性がある場合は、学校のスクールカウンセラーや担任の先生に、まず相談することも選択肢の一つです。
- 子ども自身が直接相談したい場合:チャイルドラインなど、お金の悩みも含め幅広く相談できる窓口
- 学校生活と関わりがある場合:24時間子供SOSダイヤル、担任の先生、スクールカウンセラーへの相談
- 保護者が相談する場合:消費者ホットライン188、金融庁の相談窓口など
子どもが「誰かに話したいけれど、親には言いにくい」と感じている場合、こうした子ども専用の窓口の存在を、あらかじめ伝えておくことも、大切な備えの一つです。
参考:金融サービス利用者相談室 皆様の「声」をお寄せください!
参考:法テラス
参考:チャイルドライン
相談窓口に「うまく伝える」ために——実際の使い方と準備のポイント
相談窓口の存在を知っていても、実際に電話をかける段階で何をどう話せばいいのか分からないと戸惑うことは少なくありません。ここでは、スムーズに相談を進めるための具体的な準備を紹介します。
相談前に整理しておくべき5つの情報(日時・金額・やり取りの記録など)
相談員に状況を的確に伝えられるかどうかは、その後の対応のスピードにも影響します。電話をかける前に、次の5つの情報を整理しておきましょう。
- いつ:トラブルが発生した日時、勧誘や取引が行われたタイミング
- 誰と:相手の名前、会社名、SNS上のアカウント名など、分かる範囲の情報
- 何を:どのような契約や取引が行われたか、購入した商品やサービスの内容
- いくら:支払った金額、あるいは請求されている金額
- どうやって:支払い方法(振込、クレジットカード、電子マネーなど)
これらに加えて、契約書面、広告のスクリーンショット、やり取りの記録、支払いの明細など、手元にある資料はできるだけ集めておくことをおすすめします。口頭での説明だけよりも、記録が残っている資料があるほうが、相談員も状況を正確に把握しやすくなります。
電話・オンライン・対面——状況別おすすめの相談方法の選び方
相談窓口には、電話、オンライン(チャット・メール)、対面といった複数の手段が用意されていることが多く、状況に応じて選ぶことができます。
- 電話相談:緊急性が高い場合や、すぐに状況を伝えたい場合に向いている。消費者ホットライン188や警察相談専用電話#9110など
- オンライン相談(チャット・メール):電話で話すことに抵抗がある場合や、文字で記録を残しながら相談したい場合に向いている。チャイルドラインのチャット相談などが該当する
- 対面相談:複雑な契約内容の確認や、法的な手続きが必要な場合に向いている。消費生活センターの窓口や、法テラスの面談相談など
これらをどう使い分けるかを整理すると、次のようになります。
- 緊急性が高い(振込直後で口座凍結を急ぐ必要があるなど)場合は、電話を優先する
- 子ども自身が相談する場合、電話よりもチャットのほうが話しやすいと感じるケースもある
- 複雑な契約書の内容確認が必要な場合は、資料を持参できる対面相談が適している
電話が苦手だから相談しないのではなく、自分に合った方法を選べるという点を、あらかじめ知っておくことが大切です。
相談してもすぐ解決しない場合の次の一手と弁護士・法テラスの活用法
「相談したのに、すぐには解決しなかった」——これは、決して珍しいことではありません。お金のトラブルの多くは、相手との交渉や手続きに時間がかかるためです。
消費生活センターでは、事業者との交渉(あっせん)を行ってくれる場合がありますが、それでも解決しない、あるいは法的な手続きが必要な場合は、次の段階として弁護士への相談を検討します。
- 法テラス(日本司法支援センター):収入等の要件を満たせば、無料の法律相談や、弁護士費用の立て替え制度を利用できる
- 各都道府県の弁護士会:法律相談センターを設けており、有料になることが多いが、専門的なアドバイスを受けられる
- 日本クレジットカウンセリング協会:クレジットやローンに関する相談を、公益財団法人として受け付けている
一つの窓口で解決しなかったから、もう手立てがないと諦める必要はありません。消費生活センターから弁護士へ、あるいは弁護士から法テラスへというように、段階を踏んで相談先を広げていくことができます。時間がかかることを前提に、根気強く、しかし早めに動き出すことが、解決への近道になります。
参考:法テラス
トラブルを防ぐためのお金の教育——子どもと一緒に学べる習慣づくり
相談窓口の知識は、トラブルが起きたあとの備えです。最後に、そもそもトラブルに巻き込まれにくくするための、日頃からの習慣づくりを紹介します。
親子で話し合えるお金のトラブル予防チェックリスト
これまでの記事で紹介してきた内容を、シンプルなチェックリストとしてまとめておくと、日常的に確認しやすくなります。
- 「必ず儲かる」「元本保証」といった断定的な言葉を見聞きしたら、まず疑う
- 「今だけ」「限定」など、急かす言葉には即決せず、一度持ち帰る
- 契約前に、運営者情報や登録業者かどうかを確認する
- 友人へのお金の貸し借りはしない。困っている友人がいれば、大人への相談を勧める
- 高額な取引や契約は、必ず事前に家族に相談する
このチェックリストを、玄関やリビングなど、家族の目につく場所に貼っておくのも一つの方法です。定期的に見返すことで、日常の判断の中に自然と組み込まれていくようになります。
ネットリテラシーとお金の知識を同時に身につける家庭学習のすすめ
以前の記事でも触れたとおり、現代のお金のトラブルの多くは、SNSやインターネットを入口として広がっています。だからこそ、お金の知識とネットリテラシーは、切り離さずセットで学ぶことが効果的です。
- SNSで見かけた広告や投稿について、「これは本当かな?」と親子で一緒に検証してみる
- 実際のニュースや、国民生活センターが公開している相談事例を、親子で読んで話し合う
- なぜこの情報を信じてしまったのかを、当事者ではなく第三者の視点から分析する練習をする
こうした学習は、一度で完結するものではなく、日々変化する手口に合わせて、継続的にアップデートしていく必要があります。ニュースで新しい詐欺の手口が報じられたときなどをきっかけに、その都度話題にする習慣をつけておくとよいでしょう。
「困ったらすぐ相談できる関係」をつくるための親の声かけ例
どれだけ知識を身につけても、最終的に子どもを守るのは、困ったときに、まず親に話せるという信頼関係です。
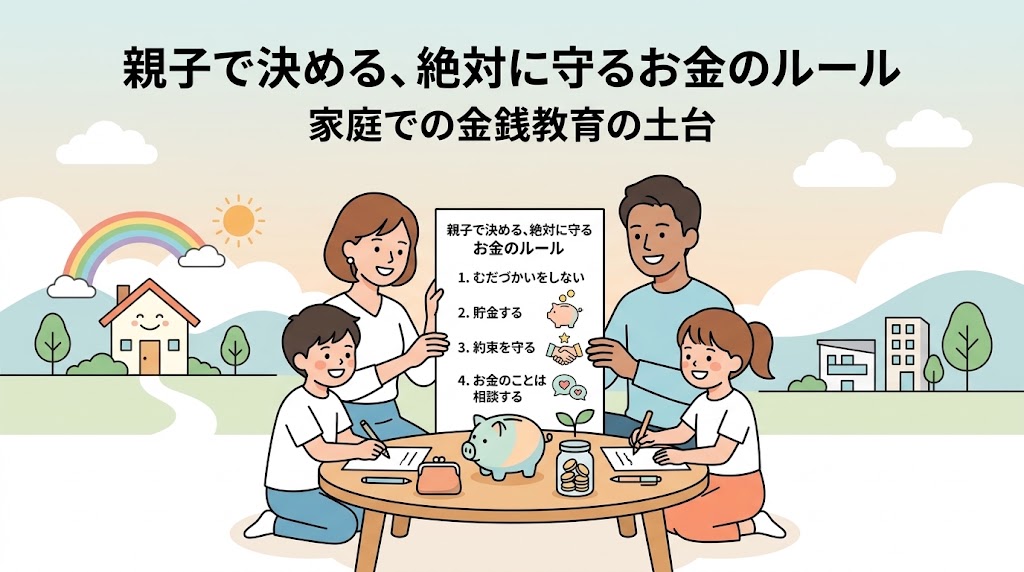
- 「怪しい話を見かけたら、賛成・反対の前に、まず一緒に見てみよう」
- 「もし何かトラブルに巻き込まれても、怒らないから、まず話してほしい」
- 「話してくれてありがとう」を、実際に相談された場面で必ず言葉にする
これまでの記事でも繰り返し伝えてきたとおり、頭ごなしに叱ることは、子どもを隠す方向に追いやってしまいます。日頃からの何気ない声かけの積み重ねが、いざというときに子どもが一人で抱え込まず、相談できる関係を育てていきます。
正しい知識と、相談できる関係——この2つが揃えば、お金のトラブルに直面したときも、家族みんなで冷静に、そして早く対処することができます。
まとめ:お金のトラブルは知識と相談先があれば怖くない
お金のトラブルは、SNSやインターネットを入口に、詐欺、課金、契約、人間関係など、さまざまな形で身近に存在しています。うちの子は大丈夫という思い込みを一度手放し、誰にでも起こり得るものだと理解しておくことが、備えの出発点です。
いざというときは、消費者ホットライン「188」を基本に、金融庁、警察相談専用電話「#9110」、子ども向けのチャイルドラインなど、状況に応じた窓口を使い分けることができます。一つの窓口で解決しなくても、法テラスや弁護士へと段階を踏んで相談先を広げていく道も残されています。何より大切なのは、こうした知識を日頃から親子で共有し、困ったらすぐ相談できる関係を育てておくことです。