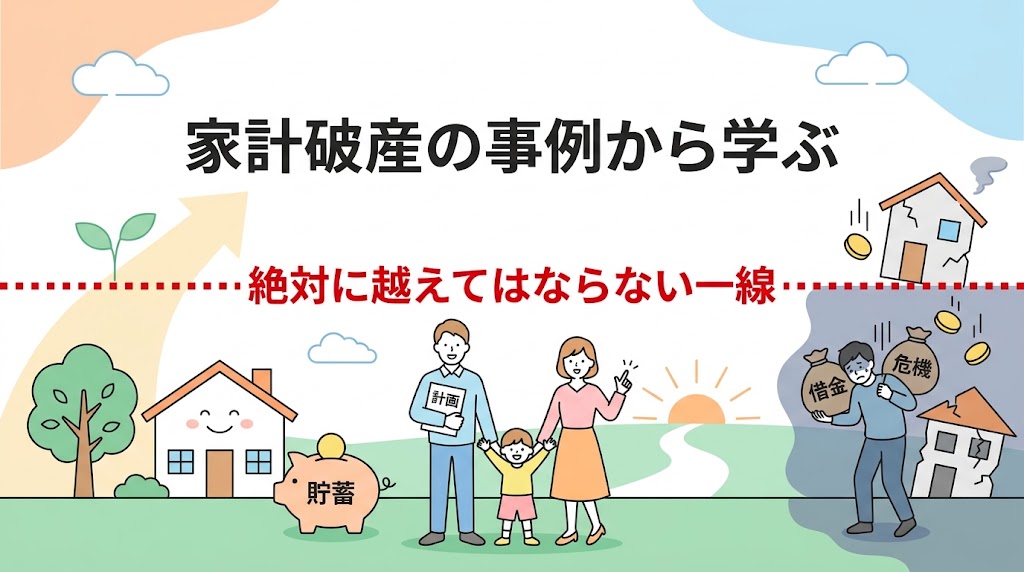

「うちは大丈夫」——多くの家庭がそう思っているうちに、家計破綻は静かに近づいてきます。
最高裁判所の司法統計によれば、2025年の個人の自己破産申立件数は8万3,100件(速報値)にのぼり、2012年以来13年ぶりの高水準を記録しました。物価上昇に賃金の伸びが追いつかず、生活費の不足を借入で補う家庭が増えていることが背景にあるとされ、かつては単身世帯が中心だった破産に、住宅ローンを抱える複数人世帯の増加も指摘されています。決して、特別な事情を抱えた一部の家庭だけの問題ではありません。
家計破綻に至りやすい共通の行動パターンや考え方の傾向を、公的な統計データをもとに整理し、これだけは越えてはいけないというお金のラインについて中立的な立場で解説します。読み終える頃には、ご家庭の現状を客観的に振り返るための、具体的な判断基準が身についているはずです。
なぜ家計破綻は普通の家庭で起きるのか
「うちは特別な浪費家でもないし、破綻とは無縁のはず」——実は、この考え方こそが、家計破綻に至る家庭に共通する落とし穴です。まずは、なぜごく普通の家庭が家計破綻に至ってしまうのか、その構造を見ていきましょう。
「うちは大丈夫」という油断がリスクになる
「破産するのは、よほどお金にルーズな人だけ」——このイメージは、実際のデータとは異なります。
日本弁護士連合会の調査によれば、破産者の家族構成は単身世帯が2008年以降増加を続け、2023年には43.6%を占める一方、住宅ローンを抱える複数人世帯の破綻も、近年金融機関の現場で懸念されるようになっています。物価上昇に賃金の伸びが追いつかず、生活費が足りず借入に頼り、返済できなくなるという流れに陥るケースが増えているとされ、これは特別な浪費や事業の失敗によるものだけでなく、ごく一般的な生活の延長線上で起こり得ることを示しています。
- 自分は堅実に生活しているという自己認識と、実際の家計状況にはギャップが生じることがある
- 物価上昇など、自分ではコントロールできない外部要因も、家計を圧迫する大きな要素になっている
- まだ大丈夫と先延ばしにしているうちに、状況が静かに悪化していくケースが多い
自分は大丈夫という思い込みを一度脇に置き、客観的な数字で家計を確認する習慣こそが、破綻を防ぐ出発点になります。
参考:個人破産、13年ぶり高水準 ~ 貸出姿勢の変化と業界を跨いだ悪循環 ~ | TSRデータインサイト | 東京商工リサーチ
破綻家庭に共通する3つの行動パターン
具体的にどのような行動が、家計破綻につながりやすいのでしょうか。日本弁護士連合会の調査結果や、近年の傾向から見えてくる共通パターンを整理します。
- 借りて埋めるを繰り返してしまう:生活費の不足を、クレジットカードのキャッシングや複数の借入で埋め合わせる状態が続き、返済のための借入が新たな借入を生む悪循環に陥る
- 収支を正確に把握していない:家計の全体像(収入・固定費・借入残高)を把握しないまま、なんとかなっているという感覚だけで生活を続けている
- 住宅など大きな買い物で無理をする:物価や地価の上昇を見越して今のうちにと、返済能力に見合わない住宅ローンを組んでしまう
近年は、後払いサービス(BNPL)の普及により、若年層を中心に、推し活やゲーム課金、衣料品の購入などで、気づかないうちに債務が膨らんでいくケースも指摘されています。東京都消費生活総合センターには、13歳から17歳の中高生とその親からの相談が寄せられており、親が知らない間に10万円以上のオンラインゲーム課金やネットショッピングの後払い決済を利用し、支払いが滞って督促を受けるまで気づかなかったという事例も報告されています。これらに共通するのは、今の支払いを将来の自分に先送りし続ける構造です。
子どもの教育費・住宅ローンが引き金になるケース
「子どものために」「マイホームのために」という前向きな決断が、結果的に家計を圧迫する引き金になることもあります。
金融機関の担当者の指摘によれば、物価がさらに上昇する前にと、返済能力に対して大きすぎる住宅ローンを組んでしまい、その後の物価高で実質賃金が目減りし、生活苦から破産に至るケースが目立つとされています。以前の記事でも紹介したとおり、教育費もまた、高校後半から大学入学にかけて支出が集中する山があり、この時期に住宅ローンの返済負担と重なるダブルピークに陥りやすいことが知られています。
- 住宅購入時の「今のうちに」という焦りが、返済能力を超えた借入につながることがある
- 教育費のピークと住宅ローンの返済負担が重なる時期に、家計が急激に苦しくなることがある
- 「子どものため」「家族のため」という前向きな動機ほど、冷静な資金計画を後回しにしがちになる
善意や愛情から出た決断であっても、家計の許容範囲を超えてしまえば、家族全体を苦しめる結果につながりかねません。次の章では、実際にどこまでが許容範囲で、どこからが危険なラインなのかを、具体的な基準とともに見ていきます。
参考:後払い決済についての新しい法規制を求める意見書|日本弁護士連合会
参考:個人破産、13年ぶり高水準 ~ 貸出姿勢の変化と業界を跨いだ悪循環 ~ | TSRデータインサイト | 東京商工リサーチ
お金のラインを守るために今すぐ見直すべき家計の習慣
前の章で見てきたように、家計破綻は借りて埋める・収支を把握していないという行動パターンから静かに進行します。ここでは、そうした状態に陥らないために、今日から見直せる具体的な習慣を紹介します。
収入の何%まで使っていいか?支出の上限ラインの決め方
「なんとなく生活できているから大丈夫」——この感覚を、具体的な数字に置き換えてみましょう。
住居費については、一般的に手取り月収の2.5〜3割以内が目安とされてきましたが、近年は物価上昇や光熱費の増加を背景に、より抑えめの2〜2.5割程度を目安にする考え方も広がっています。総務省「家計調査」(2025年平均)によれば、二人以上の勤労者世帯の実収入は月平均約65万4,000円となっており、そこから税金・社会保険料を差し引いた可処分所得(手取り収入)に対する黒字(貯蓄に回せる分)の割合を示す黒字率は、世帯構成や収入水準によって現実的な割合は変わります。
- 住居費:手取りの2〜3割以内を目安にする
- 貯蓄:20代など教育費・住宅ローンの負担が軽い時期は25%以上、子育て世帯は無理のない範囲で10〜15%程度を目安にする
- ボーナスや家賃補助など、変動する可能性のある収入をあてにして、上限ラインを設定しない
収入のうち、何%までなら使っていいかという上限を、あらかじめ数字で決めておくことが、借りて埋める状態に陥る前の、重要な歯止めになります。
参考:家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要
固定費・変動費・貯蓄の3分割ルールを家族で共有する
「何にいくら使っているか、正確には把握していない」——これは、多くの家庭に共通する落とし穴です。
家計を管理しやすくするために、支出を固定費・変動費・貯蓄の3つに分けて把握する方法が効果的です。
- 固定費:家賃、通信費、保険料、サブスクリプションなど、毎月ほぼ一定額かかる支出
- 変動費:食費、日用品費、交際費、娯楽費など、月によって変動する支出
- 貯蓄:将来のために先取りで確保しておく分
具体的な運用方法としては、次のような流れがおすすめです。
- 給与が入ったら、まず貯蓄分を先取りし、残りを固定費・変動費に配分する
- 固定費は一度見直せば効果が続くため、優先的に確認する(以前の記事で紹介したサブスクの見直しなども含む)
- この3分割を、家族全員が共有できる形(表やアプリなど)で可視化しておく
この3分割を家族で共有しておくことで、今月は使いすぎているかもしれないという兆候に、早い段階で気づけるようになります。
子どもと一緒に家計を見直すと教育効果も上がる理由
家計の見直しは、親だけで密かに行うものと考えがちですが、実は子どもを巻き込むことで、教育効果が生まれます。
- 固定費・変動費・貯蓄という分け方を、子どもにも分かる形で説明し、一緒に家計簿をつけてみる
- 今月、貯蓄に回せた金額を、家族で共有し、達成感を一緒に味わう
- 節約できたポイントを、子ども自身にも考えてもらう(サブスクの見直し、食費の工夫など)
これまでの記事で紹介してきたお小遣い管理や推し活予算の考え方と同じく、家計全体を見える化し、家族で共有する経験は、子ども自身の将来の家計管理能力の土台になります。家計の見直しを、親の負担だけで終わらせず、家族全体の学びの機会として活用していきましょう。
参考:家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要
親子で学ぶお金の教育|破綻リスクを下げる習慣づくり
家計破綻を防ぐ大切な備えは、実は子どものうちから、お金には越えてはいけないラインがあるという感覚を育てておくことにあります。最後に、年齢に応じた具体的な教育方法を紹介します。
小学生のうちから教えたいお金のラインの感覚
「お金は、あるだけ使っていいわけではない」——この基本的な感覚は、難しい言葉を使わなくても、小学生のうちから伝えることができます。
以前の記事でも紹介した、お小遣いを使う・貯める・増やすに分ける習慣は、このお金のラインを体感する良い教材になります。
- お小遣いを使い切ってしまったら、他のところから補填せず、今月はもう終わりというルールを徹底する
- 「欲しいものリスト」を作り、優先順位をつけて選ぶ経験を積ませる
- 使えるお金には限りがあるという感覚を、日常の中で繰り返し体験させる
これらの経験を通じて、限りある中でやりくりするという感覚が、自然と身についていきます。この感覚こそが、将来、収入の範囲を超えて借入を重ねてしまう行動を防ぐ、大切な土台になります。
中学生に伝えたい借金・ローン・利息のリアル
小学生で身につけた基礎感覚の上に、中学生になったら、より具体的な借りることの仕組みを伝えていきましょう。
- 借りたお金には利息がつき、返済が遅れるほど支払う総額が増えていくという基本を、具体的な数字の例で説明する
- クレジットカードの分割払いやリボ払いが、手数料(利息)の負担につながることを伝える
- 以前の記事で紹介した借りて埋める状態の危うさ(一つの借入を別の借入で埋め合わせる悪循環)を、実際の仕組みとして説明する
近年は、後払いサービス(BNPL)が身近になり、若い世代でも気軽に借りる行為に触れる機会が増えています。この仕組みを正しく理解しておくことは、将来、自分自身の力で判断できるようになるための、重要な備えです。
家庭でできる!お金の失敗を疑似体験させるワーク例
実際に失敗してから学ぶのではなく、安全な環境で疑似体験しておくことで、将来の大きな失敗を防ぐことができます。
- 家計シミュレーションワーク:架空の月収・固定費・変動費を設定し、この中でどうやりくりするかを子どもに考えてもらう
- 「もしも借金をしたら」ワーク:架空の金額と利率を設定し、返済にどれくらいの期間と総額がかかるかを一緒に計算してみる
- 優先順位づけワーク:限られた予算の中で、複数の欲しいものから何を選ぶかを考えさせる
これらのワークは、実際にお金を失うリスクを負うことなく、限界を超えるとどうなるかを体感できるという利点があります。家計破綻という重いテーマも、こうした具体的で実践的なワークを通じて伝えることで、子ども自身が自分ごととして捉えやすくなります。
家族みんなが、日々のお金の使い方に越えてはいけないラインを意識できるようになること——それが、将来にわたって家計破綻のリスクを遠ざける、確かな備えになります。
まとめ:家計破綻は他人事ではない|今日から始めるお金のライン管理で親子の未来を守ろう
2025年の個人破産申立件数が13年ぶりの高水準に達したという事実は、家計破綻が一部の家庭だけの問題ではなく、物価上昇や賃金の伸び悩みという社会全体の変化の中で、誰にでも起こり得ることを示しています。借りて埋めるという行動の積み重ねや、収支を正確に把握しないまま生活を続けることが、静かに家計を追い詰めていきます。
大切なのは、住居費や貯蓄の割合に具体的な上限ラインを設け、固定費・変動費・貯蓄を分けて可視化する習慣を、今日から始めることです。この家計管理を親だけで抱え込まず、子どもと一緒に取り組むことで、家族全体のお金のラインへの感覚が育っていきます。うちは大丈夫ではなく、うちも例外ではないという前提に立ち、今日から一歩を踏み出してみてください。