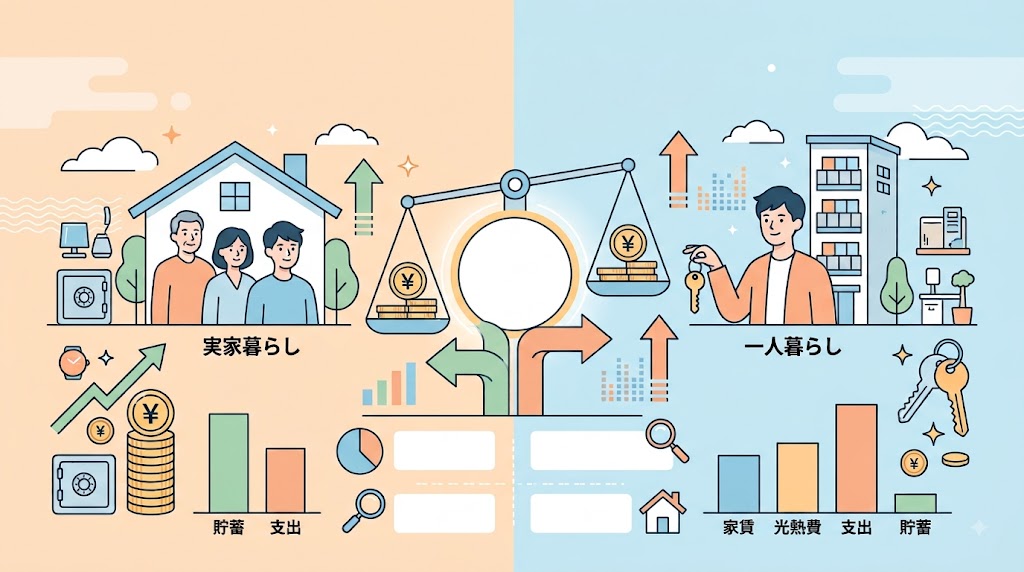

「実家暮らしと一人暮らし、結局どちらが得なんだろう」——独立を考えるとき、多くの方が一度は頭を悩ませるテーマではないでしょうか。
一人暮らしには自由と引き換えの家賃・光熱費という明確なコストがある一方、実家暮らしにも見えにくいコストや、将来を見据えたときの機会損失が潜んでいます。なんとなく実家のほうがお得という感覚だけで判断すると、長い目で見たときに思わぬ差が生まれることもあります。
実家暮らしと一人暮らし、それぞれの生涯コストを具体的な数字で比較しながら、どちらが得なのかを中立的な立場で解説します。読み終える頃には、ご自身の状況に照らして、納得のいく判断ができる材料が揃っているはずです。
実家暮らしと一人暮らし、生涯コストの差はどのくらい?まず現実を知ろう
「一人暮らしをすると、お金が全然貯まらない」——そう感じたことがある方は多いのではないでしょうか。実際、実家暮らしと一人暮らしのコスト差は、単月で見るよりも、長期的に積み重ねてみると想像以上に大きくなります。まずは現実の数字から、その差を具体的に確認していきましょう。
一人暮らしにかかる毎月の平均費用を項目別に整理する
「家賃さえ払えば、あとはなんとかなる」——この感覚だけで一人暮らしの費用を見積もると、実際の総額を見誤ります。ここでは、統計データをもとに、実際の支出項目を整理していきましょう。
総務省「家計調査」(2025年平均)によれば、単身・勤労者世帯の消費支出は月平均で約19万1,500円にのぼります。項目別に見ると、食料費が最も高く月平均約4万5,800円、次いで住居費、光熱・水道費、交通・通信費などが続きます。単身世帯の家賃・地代の平均支払い月額は約2万9,000円とされていますが、これは持ち家世帯を含む全体平均であり、実際に賃貸で暮らす場合の家賃相場はこれより高くなるのが一般的です。
- 食料費:月平均約4万5,800円
- 住居費:賃貸の場合、地域によって数万円〜十数万円と幅が大きい
- 光熱・水道費:月平均約1万3,000円台
- その他(交通・通信費、教養娯楽費、日用品費など):合わせて月数万円規模
これらを合算すると、一人暮らしには月あたり平均で約19万円前後の生活費がかかるというのが、現在の統計上の実態です。
実家暮らしで浮くお金は30年間でいくらになるか試算してみる
「実家にいれば、そのまま丸々貯金できる」——実際には、実家暮らしでも食費や生活費の一部を家に入れているケースが多いですが、それでも一人暮らしと比べれば負担は大幅に軽くなります。ここでは、仮の条件を設定して、30年間の差額を具体的に試算してみましょう。
仮に、一人暮らしの生活費が月平均19万円、実家暮らしで家に入れる生活費(食費・光熱費の一部負担など)が月3万円だったとすると、その差額は月あたり約16万円になります。これを30年間続けた場合の単純計算は、次のとおりです。
- 月々の差額:約16万円
- 年間の差額:16万円 × 12か月 = 約192万円
- 30年間の差額:192万円 × 30年 = 約5,760万円
もちろん、これはあくまで一定の条件を仮定した単純計算であり、実際には収入の増加、結婚・独立のタイミング、地域による家賃差など、さまざまな要因で変動します。しかし、実家暮らしを続けることで浮くお金は、生涯で見ると数千万円規模になり得るという桁感を知っておくことには、大きな意味があります。
なんとなく損した気分の正体——見えていないコストに気づく
「実家暮らしのほうが得なのは分かっているけど、なんだか損している気がする」——この感覚の正体は、単純な金額の比較だけでは説明できません。ここでは、金額には表れない要素について見ていきましょう。
生涯コストの試算では、実家暮らしの経済的な優位性がはっきりと見える一方で、そこには数字に表れない見えないコストも存在します。例えば、自分で家計を管理する経験を積む機会が遅れること、自立した生活スキルを身につけるタイミングが先送りになること、あるいは家族との距離感によるストレスなど、金額だけでは測れない要素です。
- 経済的な合理性(お金の面での得)
- 自立の経験値(生活スキル・金銭管理能力を身につける機会)
- 心理的な満足度(自由な暮らし方への価値観)
「どちらが得か」という問いに対して、お金の面だけを見れば実家暮らしに軍配が上がりやすい一方、それだけがすべての判断基準ではないという前提を、まず頭に入れておくことが大切です。
一人暮らしのコストが高くなる本当の原因——固定費の構造を親子で理解する
「同じ人数分の食費・光熱費のはずなのに、なぜ一人暮らしのほうが割高に感じるのだろう」——この疑問には、明確な経済的理由があります。ここでは、一人暮らしのコストが構造的に高くなる仕組みを、親子で理解しておきたい視点から整理していきます。
家賃・光熱費・食費が3大固定費になる理由
一人暮らしの生活費の中で、特に大きな割合を占めるのが家賃・光熱費・食費という3大固定費です。この3つに共通するのは、世帯人数にかかわらず、一定額が必ずかかる固定費的な性質を持っているという点です。ここでは、それぞれの費目がなぜ一人暮らしで割高になりやすいのか、具体的に見ていきましょう。
- 家賃:1人で住んでも2人で住んでも、同じ間取りであれば家賃はほぼ変わらない。一人暮らしは、この金額を一人で全額負担することになる
- 光熱費:基本料金の部分は使用量にかかわらず発生するため、世帯人数が少ないほど、一人当たりの負担割合が大きくなる
- 食費:食材のまとめ買いによる割引や、作り置きによる効率化が、1人分だと活かしにくく、割高になりやすい
実家で暮らしていたときは、これらの固定費が家族の人数で割り勘に近い形で分散されていました。一人暮らしになると、この分散効果がなくなり、固定費の多くを一人で丸ごと負担することになるため、体感的にも数字的にもコストが跳ね上がるのです。
実家では分散されていたコストが一人暮らしで個人に集中する仕組み
「実家にいたときは、これほどお金がかかっている実感がなかった」——これは、コストが家族全体に分散されていたために、個人としての負担感が薄れていたことが理由です。ここでは、実家暮らしと一人暮らしで、固定費の負担がどう変化するのか整理していきましょう。
実家暮らしの場合、家賃(住宅ローンや持ち家であればさらに負担感は小さい)、光熱費、食費といった固定費は、家族の人数で自然に分担されています。仮に4人家族であれば、同じ光熱費の基本料金や食材の一括購入コストを、4人で分け合っている状態です。一人暮らしになると、この分け合う相手がいなくなるため、同じ生活水準を維持しようとすると、一人当たりの負担額は数倍に膨らむことになります。
- 実家:固定費を家族の人数で分散して負担している(本人が意識しにくい)
- 一人暮らし:固定費のほぼすべてを、自分一人で負担することになる
この構造を理解しないまま一人暮らしを始めると、なぜこんなにお金がかかるのかという戸惑いにつながりやすくなります。あらかじめ、この負担の変化を具体的な数字とともに理解しておくことが、無理のない資金計画を立てる出発点です。
子どもに教えたいスケールメリット——家族で暮らすことの経済的な合理性
「みんなで暮らすと、一人当たりのコストが下がる」——この考え方は、経済学でスケールメリット(規模の経済)と呼ばれる概念とも重なります。ここでは、この考え方を家庭の暮らし方に当てはめて見ていきましょう。
大人数でまとめて買う、まとめて使うことで、一人当たりのコストが下がるという原理は、家庭の生活費だけでなく、企業の仕入れや公共サービスなど、社会のさまざまな場面で見られる普遍的な考え方です。家族で暮らすことは、規模の経済を家計レベルで享受している状態だと説明できます。
- 大容量の食材や日用品をまとめて購入することで、単価を抑えられる
- 家賃・光熱費の基本料金部分を、複数人で分担できる
- 一人暮らしでは重複しがちな家電・家具(冷蔵庫、洗濯機など)を、家族で共有できる
この考え方を子どもに伝えることは、単に実家にいたほうがお得だよと伝えるだけでなく、なぜお得なのかという経済的な仕組みそのものを理解させる良い機会になります。将来、一人暮らしをするにせよ、ルームシェアを選ぶにせよ、このスケールメリットという視点を持っておくことは、暮らし方を選ぶ際の判断材料の一つになります。
生涯コストで比較しても一人暮らしを選ぶ価値がある場合とは
ここまで、実家暮らしの経済的な合理性を見てきました。しかし、これは一人暮らしは損だからやめたほうがいいという結論ではありません。ここでは、単純な生活費の比較だけでは見えてこない、一人暮らしの価値について考えていきます。
通勤・通学コストや機会損失まで含めると実家暮らしが必ずしも得ではない
「実家暮らしのほうが、お金がかからない」——これは生活費だけを見れば事実ですが、通勤・通学にかかる時間的コストを加味すると、話は単純ではなくなります。ここでは、お金には換算しにくい時間の価値について見ていきましょう。
実家から会社や学校までの距離が遠い場合、往復の通勤・通学時間が1日2時間、3時間になることも珍しくありません。この時間を1年、10年と積み重ねると、大きな時間になります。時間は取り戻せない資産であり、この時間を自己投資(資格取得の勉強、スキルアップ、副業など)や休息に充てられていれば、金額には換算しにくいものの、確かな機会損失として存在していると考えることができます。
- 長時間の通勤・通学による体力的な消耗が、仕事や学業のパフォーマンスに影響する可能性
- 通勤・通学に使う時間を、自己投資や副収入の獲得に充てられなかった機会損失
- 職場や学校の近くに住むことで得られる、時間的な余裕そのものの価値
生活費だけを比較して実家のほうが得と結論づける前に、浮いたお金と失っている時間を天秤にかけて考える視点を持つことが大切です。
自立して身につく生活スキルが将来の収入や節約力に影響する
「一人暮らしをすると、家事が全部自分の負担になって大変」——確かにその通りですが、これは同時に、将来にわたって役立つ実践的なスキルを身につける機会でもあります。ここでは、一人暮らしを通じて身につく生活スキルについて見ていきましょう。
自炊・掃除・洗濯・家計管理といった生活スキルは、一人暮らしを通じて実践的に磨かれていきます。特に自炊のスキルは、将来にわたって外食費・中食費を抑える力に直結し、長い目で見れば家計全体の節約力にもつながります。また、限られた収入の中で家賃・食費・光熱費をやりくりする経験は、実家暮らしでは得にくい、自分でお金の配分を決め、責任を持つ経験そのものです。
- 自炊のスキルは、将来の食費(外食費)の節約に直結する実践的な力になる
- 限られた収入内でのやりくりは、家計管理能力を実地で鍛える機会になる
- 一人暮らしで身につけた生活スキルは、結婚・子育てなど、将来のライフイベントでもそのまま活きる
実家暮らしのほうが経済的に得という数字の比較だけでは測れない、将来の自分への投資という側面が、一人暮らしには確かに存在します。
一人暮らしのコストを資産形成の練習期間として前向きに活かす考え方
「一人暮らしは出費がかさむから、お金が貯まらない時期」——そう捉えるのではなく、実践的な資産形成の練習期間として位置づけることもできます。ここでは、この時期をどう前向きに活かせるか、具体的に見ていきましょう。
限られた収入の中で、家賃・食費・光熱費といった固定費をどう管理し、どれだけ貯蓄や投資に回せるかを考える経験は、実家暮らしでは得にくい、実践的な家計管理のトレーニングになります。この時期に身につけた収支を管理する感覚は、将来、結婚や住宅購入など、より大きな金額を扱うライフイベントに直面したときの土台になります。
- 一人暮らしの間に、家計簿アプリなどを使って支出を見える化する習慣をつける
- 固定費(家賃・通信費・サブスクなど)を見直し、削減できる部分を探す経験を積む
- 少額からでも、新NISAなどを活用した積立を始めてみる
一人暮らしはお金がかかるから損と捉えるのではなく、将来大きな金額を扱うための、実践的な練習期間として前向きに捉え直すことで、この時期の経験そのものが、生涯にわたる資産形成力の土台になっていきます。
※本記事は特定の金融商品の購入を推奨するものではありません。制度の詳細は金融庁の公式サイトでもご確認いただけます。
親子で話したいお金の選択——どちらの暮らし方でも資産を増やすコツ
実家暮らしと一人暮らし、それぞれに経済的な合理性と価値があることを見てきました。最後に、どちらの暮らし方を選んだとしても実践できる、資産形成のための具体的な行動を紹介します。
実家暮らし中に浮いたお金を投資・貯蓄に回す具体的な行動プラン
「実家にいるから、なんとなくお金が貯まっている気がする」——このなんとなくを、意図的な資産形成に変えていくことが大切です。ここでは、浮いたお金を計画的に活かすための具体的な行動を紹介します。
実家暮らしで浮いた生活費を、目的もなく口座に置いたままにしておくと、いつの間にか使ってしまうということも起こりがちです。だからこそ、浮いたお金の使い道を、あらかじめ決めておくことが重要になります。
- 給料が入ったら、まず一定額を先取りで貯蓄・積立用の口座に移す先取り貯蓄の仕組みを作る
- 新NISAのつみたて投資枠などを活用し、時間をかけられる期間だからこそ、長期の積立を始めておく
- 実家にいる間に、将来の一人暮らしや独立資金として〇〇万円貯めるという具体的な目標額を設定する
実家暮らしという有利な条件を活かせるかどうかは、浮いたお金に明確な目的を与えられるかどうかにかかっています。この期間に貯蓄・積立の習慣を身につけておくことは、将来独立したときの家計管理にも直結します。
※本記事は特定の金融商品の購入を推奨するものではありません。制度の詳細は金融庁の公式サイトでもご確認いただけます。最終的な判断は、ファイナンシャルプランナーなど専門家にもご相談ください。
一人暮らしでも赤字にしない固定費の見直しポイント3選
「一人暮らしだから仕方ない」と諦める前に、固定費を見直すだけで、家計に余裕が生まれることがあります。
- 家賃:収入に対して家賃の割合が高すぎないか確認する。一般的に、手取り収入の3割以内に収めることが、無理のない家計管理の目安とされている
- 通信費:格安SIMへの切り替えや、不要なオプションの解約で、月々数千円単位の削減が見込める
- サブスクリプション:使っていない、あるいは重複しているサービスがないか、定期的に見直す(以前の記事で紹介したチェックリストも参考になる)
一人暮らしの固定費は、一度見直せば、その効果がずっと続くという特徴があります。変動費(交際費や娯楽費など)を切り詰めるより、固定費を見直すほうが、無理なく継続的な効果を得やすいという点は、覚えておく価値があります。
子どもへの金融教育に住居費を題材として使う会話の始め方
「将来一人暮らしをするとき、家賃はどれくらいかかると思う?」——この問いかけ一つから、住居費を題材にしたお金の会話を始めることができます。ここでは、具体的な会話のきっかけを紹介します。
住居費は、この記事で見てきたように、収入・固定費・スケールメリットなど、家計管理の重要な要素が凝縮されたテーマです。子どもが将来の暮らし方を具体的にイメージし始める中学生・高校生の時期に、住居費を切り口にしたお金の話をしておくことは、実践的な金融教育につながります。
- 一人暮らしをするなら、家賃はいくらまでなら無理なく払えると思う?と、具体的な数字で考えさせる
- 実家にいる間に、いくら貯めておけば安心かを、一緒に計算してみる
- 家族で暮らすことで、どんな費用が節約できているかを、実際の生活費を例に説明する
住居費というテーマは、金額が大きく、生活に直結しているからこそ、子どもにとって自分ごととして捉えやすいお金の話になります。実家暮らしと一人暮らし、どちらを選ぶにしても、この記事で紹介した視点をもとに、親子で納得のいく資産形成の計画を立てていきましょう。
まとめ:大切なのはどちらが得かよりお金をどう使うかを学ぶこと
生涯コストで見れば実家暮らしに軍配が上がりやすいのは事実です。3大固定費の分散効果や30年単位の差額を考えると、その合理性は無視できません。しかし、通勤・通学の時間的コストや、自立して身につく生活スキルなど、数字だけでは測れない価値も一人暮らしには存在します。
大切なのは、どちらを選んでも、浮いたお金や限られた収入をどう管理し、将来に活かすかという視点です。実家暮らしなら目的を持たせ、一人暮らしなら固定費を見直す——この意識があれば、どちらの選択も資産形成につながります。今日、家族で「うちの場合はどうか」を話し合ってみることから始めてみてください。