
「複利の話をしたら、子どもに『ふーん』で終わってしまった…」と感じたことはありませんか?
お金の教育の中でも、複利は知っているだけで人生が変わると言われるほど重要な概念です。しかし、いざ子どもに伝えようとすると、なかなか実感を持って受け取ってもらえないのが現実ではないでしょうか。説明したはずなのに、翌日には忘れられている——そんな経験をした親御さんも多いと思います。
生徒や保護者の方と接する中で、頭でわかると実感としてわかるの間には大きな差があると感じることがあります。複利も同じです。数字で説明するよりも、紙とペンを使った体験や、実際に数字とグラフを動かしてみるシミュレーションを通じて理解させるほうが、記憶に残りやすくなります。
子どもが「複利ってすごい!」と目を輝かせる瞬間をつくるための具体的なワークとシミュレーションのやり方を、イメージできる内容にまとめました。一緒に見ていきましょう。
子どもに複利の力を教えてもピンとこないのはなぜ?
複利は、知っているだけで資産形成の考え方がまるで変わる重要な概念です。しかし多くの家庭で、教えたつもりなのに伝わっていないという状況が起きています。原因は子どもの理解力ではありません。伝え方に根本的なミスがあることがほとんどです。ここでは、複利が子どもに届かない3つの理由を整理します。
「利子」や「増える」という言葉が子どもに伝わらない理由
「複利とは、利子にさらに利子がつく仕組みのことです」——この説明を聞いて、すぐにイメージできる子どもはほとんどいません。利子という言葉自体が、子どもの日常生活に存在しないからです。
大人にとって利子は、銀行や住宅ローンで馴染みのある言葉です。一方、子どもにとっては教科書の中にしか出てこない、抽象的な概念にすぎません。増えるという言葉も同じです。何がどのくらい増えるのか、具体的なイメージが湧かなければ、言葉は頭の中を素通りしていきます。
さらに厄介なのが、複利のすごさは時間をかけないと実感できないという点です。1年後に少し増えても、子どもには「ふーん」で終わります。かといって「20年後に何倍にもなる」と言われても、子どもの時間感覚では遠すぎてリアルに感じられません。
言葉と時間軸の両方がズレているために、複利の説明は伝わりにくいのです。まず子どもが知っている言葉と、実感できる時間軸に置き換えること——それが、伝わる説明を作る出発点です。
数字だけの説明では体感できない複利のリアル
複利の説明でよく使われるのが、「100万円を年利5%で運用すると、20年後には約265万円になります」という数字の提示です。大人には説得力がありますが、子どもにはまったく響きません。
理由はシンプルです。100万円という金額も、20年という時間も、子どもにとってはリアルではないからです。
100万円は、ほとんどの子どもが見たことも触ったこともない金額です。20年後といえば、小学生なら30代、中学生なら30代前半——自分の未来として具体的に想像するには、あまりにも遠い時間軸です。数字がどれだけ正確でも、リアリティが伴わなければ自分には関係ない話として処理されてしまいます。
複利を体感させるには、子どもが知っている金額と感じられる時間で話すことが大切です。たとえば、毎日もらう10円のお小遣いや、1週間・1か月という身近な時間軸に置き換えるだけで、同じ複利の話が一気に自分ごとになります。数字の正確さより、「わかった!」という感覚を先に作ること——これが、子どもへの複利教育の鉄則です。
親自身も複利を正確に説明できていないケースが多い
「複利って、増えた分にもまた利子がつくやつだよね」——これは正しい認識です。でも、「じゃあ単利と何が違うの?」「なんでそんなにすごいの?」と子どもに聞かれたとき、すぐに答えられますか?
複利をなんとなく知っている状態と正確に説明できる状態の間には、大きな差があります。理解があいまいなまま説明しようとすると、途中で言葉に詰まったり、話がふわっとした印象で終わったりしてしまいます。
生徒や保護者の方と接する中で、先生が自信を持って話しているときと、あやふやな状態で話しているときでは、生徒の受け取り方がまったく違うと感じることがあります。言葉の確かさは、聞いている側に必ず伝わるものです。
まず親自身が、単利と複利の違いを図で説明できる、10円が複利でどう増えるか計算できるというレベルまで理解を深めること。それが、子どもへの説明の土台になります。次のセクションからは、その土台を作るための具体的なワークと伝え方を一緒に見ていきましょう。
複利の力を子どもが実感できるワークの基本設計
ワークを始める前に、設計の大原則をお伝えします。複利を体感させるために大切なのは、難しい計算より増えていく様子を目で追える仕掛けをつくることです。頭で理解するより先に、「すごい!」という感情を引き出すことを最優先に考えてみてください。
紙とペンだけでできるお金が増える表を一緒に書いてみよう
用意するものは、紙とペンだけです。特別な教材も、難しい計算も必要ありません。まず親子で、次のような表を一緒に書いてみましょう。
条件は「1,000円を年利10%で運用した場合」です。10%という数字は現実的ではありませんが、計算がシンプルになるため、最初の説明にはうってつけです。
表を書きながら、子どもにこう問いかけてみてください。「1年目は100円しか増えなかったのに、10年後には元の2倍以上になってるね。なんでだと思う?」
この一言が、複利の本質に気づかせるきっかけになります。答えを急がず、子ども自身に考えさせることが大切です。「増えた分にも、またお金が増えるから」という言葉が子どもの口から出てきたら、複利の概念はもう伝わっています。自分で気づいた答えは、教えてもらった答えより記憶に残りやすいものです。
ちなみに1,000円を年利10%で運用した場合の推移を表をかくと以下のようなデータになります。
| 経過年数 | 残高(円) |
| 0年目 | 1000 |
| 1年目 | 1100 |
| 2年目 | 1210 |
| 3年目 | 1331 |
| 4年目 | 1464 |
お小遣いをつかった1円から始めるシミュレーション
複利の魔法を実感させる定番の問いがあります。ぜひ子どもに聞いてみてください。
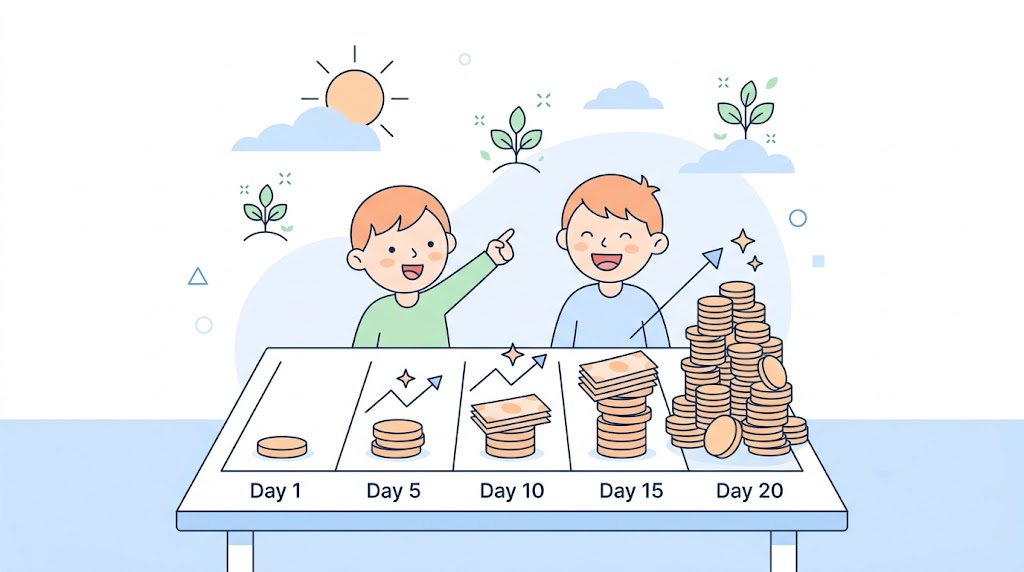
「1円を毎日2倍にしていったら、30日後にいくらになると思う?」
ほとんどの子どもは「100円?」「1,000円?」と答えます。正解は——約10億7,374万円です。
この数字を聞いた瞬間の子どもの表情が、複利教育の最初のハイライトになります。「そんなわけない!」という反応が出てきたら大成功。「じゃあ一緒に計算してみよう」と表を書き始めるだけで、子どもは自然と前のめりになります。
実際に1日ずつ書き出してみると、最初の10日間はほとんど増えません。ところが20日を超えたあたりから、数字が大きく伸び始めます。この最初は遅く、後から急激に伸びるカーブこそが、複利の本質です。
お小遣いに置き換えるなら、こんな話もできます。「毎月もらう500円を使い切らずに、少しだけ運用に回し続けたら、10年後どうなると思う?」実際の運用では2倍にはなりませんが、早く始めるほど有利という感覚を持たせることが、このシミュレーションのねらいです。
視覚化がカギ!グラフで複利の伸びを目で見せるコツ
表で数字を並べた後は、グラフで視覚化することで理解がさらに深まります。複利の伸びを折れ線グラフで描くと、最初はなだらかで後半から急激に上がる曲線が現れます。この曲線を複利カーブと呼びます。
手書きで十分です。縦軸に金額、横軸に年数を書いて、表の数字を点で打ちながら線でつないでいくだけでOKです。グラフを描きながら、こう声をかけてみましょう。「最初の5年間と後半の5年間、どっちの方が増え方が大きい?」
子どもは目で見て、後半の伸びの大きさを実感します。時間が経つほど加速するという感覚を、言葉ではなく目で理解させることが、視覚化の効果です。
手書きが難しければ、スマホの表計算アプリやGoogleスプレッドシートを活用するのもよい方法です。数字を入力するだけで自動的にグラフが作られるので、複利カーブをより鮮明に見せられます。金融庁の「資産運用シミュレーション」や、金融広報中央委員会「知るぽると」の資金プランシミュレーションなど、公式の無料シミュレーターを使えば、より正確なグラフをすぐに描き出すこともできます。画面を一緒にのぞき込みながら「ここから急に増えてるね」と話し合う時間が、親子の金融教育につながるはずです。
※シミュレーションはあくまで仮定の計算です。実際の運用成果を保証するものではありません。
参考:つみたてシミュレーター
積立額・期間・想定利回りを家族のルールとして決める
数字を出す前に、どんな条件で予測を立てるか家族で決めましょう。「あなたが二十歳になるまで続けたら?」「パパたちが会社を辞めるまでなら?」と、家族のライフイベントに合わせて期間を設定します。金額も、お小遣いの半分ならなど、自分事として捉えやすい数字を選んでみてください。
想定利回りは、いくつかのパターンに分けて考えるのがコツです。
- 0%:貯金と同じ(お金が働いていない状態)
- 3%:比較的守りながら運用した状態
- 5%:世界経済の成長にしっかり乗った状態
このように複数のパターンを比べることで、期待できるリターンの幅を肌で感じることができます。ただし、シミュレーションのグラフは綺麗な曲線を描きますが、現実はもっとギザギザしています。「ずっとこの通りに増えるわけではなく、ガクンと減る年もある。それを全部ひっくるめて、平均するとこれくらいになる、という予測なんだよ」と正直に話しておくことが、誠実なマネー教育のコツです。
貯金(直線)と投資(複利カーブ)を重ねて比較する
まずは、銀行にお金を預け続けた場合のグラフを確認しましょう。毎月1,000円ずつ貯めると、1年で1万2,000円、10年で12万円と、きれいな右肩上がりの直線になります。増えもしないけれど、減りもしない。このまっすぐな線が、私たちが普段使っているお金の安心感の正体です。
次に、同じ月1,000円を年率3%や5%で運用したと仮定したグラフを、貯金の線の上に重ねてみます。すると、投資の線は直線ではなく、徐々に上に向かって反り上がっていく曲線を描き始めます。これが、利息が利息を生む複利の力です。
グラフの左側(数年目)を見ると、貯金と投資の差はわずかです。「なんだ、これっぽっちか」と感じるかもしれません。しかし、右側(10年・20年目)に進むにつれて、二つの線の間はどんどん開いていきます。「投資は、長く続ければ続けるほど、複利の力が強くなるんだよ」と、時間の価値を視覚的に伝えましょう。
数字だけでなく気持ちも確認する
シミュレーションは頭で理解するものですが、実際の投資は心で行うものです。数字が動いたとき、自分たちがどう感じるかを想像してみましょう。
「途中で少し減る年があったら、どんな気持ちになるかな?」と聞いてみてください。「実際には、途中でグラフがガクンと下に下がる年もあるんだよ。もし10万円貯まったと思っていたのに、次の日に8万円に減っていたら、どんな気持ちになる?」と問いかけ、「怖い」「嫌だ」という正直な感情を共有することが、リスク管理の出発点です。
「何年くらいなら、増えたり減ったりしても待てそう?」という時間感覚の話し合いも大切です。「明日使うお金が減ったら困るけれど、10年後に使うお金なら、途中で減っても待てるかな?」と、お金の使い道と時間の関係を話し合いましょう。
最後に、全部を投資するのではなく、一部だけにする理由も考えてみてください。「もし、全部のお金を増えるかもしれない畑(投資)にまいてしまったら、お腹が空いたときに食べるものがなくなっちゃうよね。だから、すぐ使える冷蔵庫のお金(貯金)と、将来のための畑のお金を分けることが大事なんだよ」と、シミュレーションの数字を現実の生活に引き寄せて説明しましょう。
親子で実践!年齢別・複利ワークの具体的なやり方
複利のワークは、子どもの年齢に合わせて設計することが大切です。小学生には感覚でつかむ体験を、中学生には自分で計算して発見する体験を、高校生には具体的な数値で考える体験を用意しましょう。年齢に合ったワークが、子どもの「わかった!」を引き出してくれます。
【小学生向け】倍々ゲームと2本の線で複利の感覚をつかむ
小学生には、計算よりもゲームの感覚で複利を体験させるほうが効果的です。おすすめは倍々ゲーム。用意するものは、折り紙1枚だけです。
まず子どもに「この紙、何回折れると思う?」と聞いてから、実際に一緒に折ってみましょう。1回折ると2層、2回で4層、3回で8層——これが倍々、つまり複利の感覚です。実際には7〜8回が限界ですが、「もし100回折れたら宇宙まで届く厚さになる」と付け加えると、子どもの目が輝きます。
次に、お金に置き換えてみましょう。「1円が毎年2倍になったら、10年後はいくらになる?」と一緒に計算してみてください。1→2→4→8→16→32→64→128→256→512→1,024円。たった1円が10年で1,000円以上になるという驚きが、複利を実感する最初の一歩になります。
シミュレーションを見せるときは、難しい計算式は見せず、グラフの色に注目させましょう。「青い線は貯金箱にコツコツ入れただけ。赤い線は、お金が自分でお仕事をして増えた分だよ。時間がたつと、こんなに高さが違ってくるんだね」と、視覚的なインパクトを大切にします。正解を教えるより一緒に驚く姿勢を大切にしてください。それがゲーム感覚で進めるコツです。
【中学生向け】72の法則とシミュレーションで利回りの違いを発見する
中学生には、自分で計算して発見する体験が効果的です。おすすめは72の法則を使ったワークです。
72の法則とは、72÷年利=お金が2倍になるまでの年数を素早く求められる法則です。たとえば年利3%なら72÷3=24年、年利6%なら72÷6=12年でお金が2倍になります。
ワークの進め方はシンプルです。子どもに電卓を渡して、「年利1%・3%・5%・10%それぞれで、2倍になるまで何年かかるか計算してみて」と伝えましょう。自分で手を動かすことで、利率の違いが時間に与える影響の大きさを自然に発見できます。
計算が終わったら、こう問いかけてみてください。「銀行の普通預金の金利って、今どれくらいか知ってる?」現在の金利は年0.02〜0.1%程度です。72の法則で計算すると、2倍になるまでに数百年〜数千年かかることがわかります。
そこから「インデックスファンド(株式市場全体に分散投資できる金融商品)で年平均3〜5%で運用できたら?」という問いへ、話が自然につながっていきます。元々の自分のお金(元本)と増えた分を分けて計算してみたり、増えた分がさらに次の利益を生む複利の仕組みをクイズ形式で出してみたりするのもよい方法です。自分で計算した数字だからこそ、説得力が違います。知識として知っているから自分で発見したへの変換が、中学生の理解を大きく深めます。
【高校生向け】具体的な金額差でリアルな選択の重さを考える
高校生には、よりシビアな数字を見せます。まず、月1万円を20年間積み立てた場合、年率によって将来の金額がどれだけ変わるかを一緒に計算してみましょう。
- 年率0%(貯金と同じ):240万円
- 年率3%:約329万円
- 年率5%:約413万円
同じ月1万円・同じ20年でも、年率3%と5%の差だけで約84万円、貯金(0%)と5%運用の差では約173万円もの開きが生まれます。「手数料や運用先の違いによる数%の差が、20年後にはこれだけの金額差になるんだよ」と、リアルな選択の重さを伝えましょう。
さらに一歩進めるなら、以前の記事でも紹介した信託報酬(運用にかかるコスト)の違いにも触れておくと理解が深まります。同じインデックスファンドでも、信託報酬が年0.1%程度のものと、アクティブファンドで年1%を超えるものとでは、長期で見たときの最終的な資産額に数十万円単位の差が生まれることがあります。「利回りだけでなく、コストの低さも将来の金額を左右する要素なんだよ」と伝えることで、投資信託を選ぶ際の視点がより実践的になります。
「毎月いくらを、何年間、どんな利回りで積み立てるか」を実際にシミュレーターで計算し、複数のパターンを並べて見せるのも効果的です。数字の裏付けを持って将来を考える経験は、高校卒業後に自分名義で投資を始める際の判断力の土台になります。
※上記の試算はあくまで一例です。実際の運用成果を保証するものではありません。
参考:つみたてシミュレーター
複利の力を理解した子どもが自然と身につける資産形成の考え方
複利のワークやシミュレーションを体験した子どもは、お金への見方が変わり始めます。使うものとしてしか見ていなかったお金が、育てられるものとして見えてくるからです。ここでは、複利の理解が資産形成の考え方へとつながるプロセスをご紹介します。
早く始めるほど有利を子どもが自分の言葉で語れるようになる
複利のワークを経験した子どもが最初に気づくのは、早く始めるほど有利という感覚です。表やグラフで複利カーブを目で追った経験が、この感覚をリアルなものにしてくれます。
ここで大切なのは、親が答えを与えないことです。子ども自身の言葉で語らせましょう。たとえば、ワークの後にこう聞いてみてください。「同じ金額を積み立てるなら、20歳から始めるのと30歳から始めるのと、どっちが有利だと思う?」
自分で計算した経験があれば、子どもはすぐに「20歳から始めたほうがいい」と答えます。さらに「なんで?」と聞くと、「時間が長いほうが複利が効くから」という言葉が自然と出てきます。この瞬間こそ、金融教育の大きな転換点です。
誰かに言われた知識は忘れやすいですが、自分の言葉で語れるようになった知識は長く残ります。生徒や保護者の方と接する中でも同じで、教えてもらったことより自分で気づいたことのほうが、テストでも実生活でも確実に使える知識として定着すると感じることがあります。
早く始めるほど有利を自分の言葉で語れる子どもは、社会人になって収入を得たとき、まず少額でも運用を始めようという行動へと自然につながっていきます。この感覚を10代のうちに育てておくことが、将来の資産形成に直結するのです。
複利ワークをきっかけにお小遣い管理・貯金習慣へつなげる方法
複利の面白さに気づいた子どもは、自分のお小遣いに対する意識が変わります。全部使ってしまおうから、少し残して増やせないかなという発想の転換が起きやすくなるのです。このタイミングを逃さず、お小遣い管理と貯金習慣へとつなげていきましょう。
具体的には、次の3ステップがおすすめです。
お小遣い帳をつけることから始める
まず、今月いくら使って、いくら残ったかを見える化します。難しい家計簿は不要です。ノートに日付・使った金額・残高を書くだけで十分です。残高が目に見えることで、使い過ぎに気づけるという体験が、お金の管理意識の出発点になります。
毎月の種銭を決める
複利ワークで学んだ毎月コツコツ積み立てる感覚を、実際のお小遣いで試してみましょう。月500円のお小遣いなら、100円は将来のための種銭にするというルールを子ども自身に決めさせます。親が決めるより、自分で決めたルールのほうが守られやすいものです。
貯まったお金の使い道を一緒に考える
3か月・半年と続けて貯まったお金の使い道を話し合いましょう。「全部使う」「もっと貯める」「一部を運用してみる」など、選択肢を提示して子ども自身に選ばせます。選択の経験を積み重ねることが、将来の資産形成判断力を育てます。
お小遣い管理は、子どもにとって初めての家計管理の練習です。複利ワークでお金を育てることへの興味が芽生えたタイミングで始めることで、習慣としても根づきやすくなります。
投資・NISAへの興味を親子で一緒に広げるステップアップ例
複利を理解し、お小遣い管理の習慣がついてきたら、次は投資やNISA(少額投資非課税制度)への興味を広げるステップへ進みましょう。ただし、焦りは禁物です。子どもがもっと知りたいという状態になってから、自然な流れで話題を広げていくことが大切です。
以下のステップアップ例を参考にしてみてください。
ニュースとお金をつなげる習慣をつくる
「今日の日経平均は上がったね。なんでだと思う?」と、日常のニュースを話題にするところから始めます。投資の話を直接しなくても、世の中の出来事がお金に影響するという感覚を育てることが最初のステップです。
証券口座のアプリを一緒に見る
親が新NISA(少額投資非課税制度)で積み立てをしているなら、月に一度、一緒にアプリで運用状況を確認してみましょう。「先月より増えてる」「少し減ったね」と実際の数字を見ることで、投資がリアルなものとして子どもに伝わります。
インデックスファンドを一緒に選んでみる
「もし100円だけ投資するとしたら、どのファンドにする?」という問いかけから始めます。主要なネット証券の中には月100円から積み立てができるところもあり、実際に少額で体験させることも可能です。自分で選んだファンドの値動きは、毎日自然と気になるようになるものです。
NISAの仕組みを一緒に学ぶ
NISA(少額投資非課税制度)とは、投資で得た利益に税金がかからない制度です。「せっかく増えたお金から税金を引かれないって、どれくらいお得か計算してみようか」という問いかけが、NISAへの興味の入口になります。
ステップアップは急がなくて大丈夫です。子どもが次が知りたいと感じるペースに合わせることが、長く続く金融教育の秘訣です。
実際にお金を動かす前に、親子で決めておきたいルール
シミュレーションやワークでいい夢を見た後は、現実の世界に着地するためのルール作りが必要です。
「もし本当に始めるなら、お小遣いの中からいくらなら無理がない?」「最低でも中学を卒業するまでは触らずに置いておこうか」など、具体的な期間と金額を約束しておきましょう。自分で決めたルールを守る体験こそが、質の高い投資教育になります。
以前の記事でも紹介したとおり、実際に子ども名義や親名義の口座でお金を動かす場合は、未成年口座の仕組み上、口座の管理・最終的な売買判断は親が担うことになります。「口座を実際に操作するのは親、その結果を一緒に確認して学ぶのは子ども」という役割分担も、始める前にあらためて確認しておくとよいでしょう。あわせて、生活費や借金で投資に回さないこと、失っても生活に困らない余裕資金の範囲で行うことといった基本ルールも、家庭内で共有しておくことが大切です。
また、「いくら増えた・減った」という結果だけに一喜一憂せず、あの時、世界中の会社を応援しようと思って始めたよねという原点に立ち返る会話を大切にしましょう。お金の数字の背後にある社会とのつながりを親子で確認し続けることが、投資を長く楽しく続ける秘訣です。
まとめ:複利の力を実感するとお金と長く付き合える土台ができる
複利の力を子どもに実感させる紙とペンのワーク、毎月1,000円の積立シミュレーション、そして資産形成の考え方へのつなげ方をお伝えしてきました。
複利は、知っているだけで人生のお金の判断が変わる概念です。ただ、その力を本当に理解するには、頭で覚えるより心で実感することが大切です。貯金と投資の線の違いを知り、時間が味方をしてくれることを知り、減る怖さを想像して対策を練る。この3つを親子で共有できれば、いざ実際に投資を始めたときも、地に足のついた運用ができるようになります。
子どものうちに、早く始めるほど有利を実感として持たせてあげることが、親にできる大切な金融教育だと思っています。今日の夕食後に、紙とペンを取り出して倍々ゲームをやってみませんか。